


房屋增貸怎麼辦?申請條件、額度、利率與流程一次看懂
快速摘要
原銀行會重新評估房屋價值、原貸餘額、收入、信用、負債與資金用途,再決定是否核准增貸。 房屋估算空間不等於核准額度,受管制案件須另核對適用基準;核准後仍須扣除指定清償與相關費用,確認實際可用金額。 依個案核准利率與年限試算新增月付,並將原貸月付、各項費用及預計提前清償的支出一起核對。
先告知付款期限,確認補件、對保、必要設定及指定清償等事項;實際撥款須待審查與核准條件完成。 接洽前先確認受理、出資與簽約對象,再辨識原銀行增貸、轉增貸或保留一胎另辦二胎,不能僅憑業者名稱判斷。
文章目錄
房屋增貸,是已有房貸的屋主向原房貸銀行申請增加借款,由銀行重新評估房屋價值、原貸餘額、收入、信用、負債及資金用途,再決定可增加多少額度。想用房子籌措整修或家庭支出,第一步可以先問原銀行能否受理,以及需要更新哪些資料。
房貸繳了幾年,已還的本金能不能借回來?仍要重新審查。每月繳款包含本金與利息,累計繳出去的金額,不能直接當成可借回的本金;就算本金已減少,銀行鑑價、收入負擔與申請當時的授信政策,也會影響結果。
評估時可以從自己真正要支付的款項往回算:費用與指定清償扣掉後,錢夠不夠用?新舊貸款加在一起,每月繳多少?如果兩年後提前還清,又要準備多少本金與費用?本文透過五則實際案例與五組獨立假設試算,把房屋增貸的額度、可用資金、月付與清償安排接在一起,協助你拿到銀行條件後做選擇。
尚未確定要增貸、轉貸或另設順位,可先用房屋抵押貸款的融資方式比較辨認方向。本頁以原銀行增貸為主,換機構的完整費用比較則見轉增貸成本與流程。
房屋增貸是什麼?先分清四種房屋融資方式
房貸增貸、房子增貸,都是屋主尋找追加資金時常用的說法。本文所說的房屋增貸,聚焦向原房貸銀行增加借款;換一家銀行承接、房貸已清償後重新借款,以及保留一胎再辦二胎,各有不同的申請與設定安排。
向銀行詢問前,先說明房子目前有沒有貸款、希望保留或更換原銀行,就能用下表確認正在評估的方案。凱基銀行的房屋增貸公開說明也區分原銀行增貸、他行轉增貸與二胎房貸,查核日期為2026年9月8日。
| 方式 | 房屋目前的貸款狀態 | 取得新增資金的方式 |
|---|---|---|
| 原銀行增貸 | 仍有原房貸 | 由原銀行重新審查,增加借款額度 |
| 轉增貸 | 仍有原房貸,考慮換銀行 | 新銀行承接原貸款,核准後另增加可運用資金 |
| 原屋融資 | 房屋沒有貸款,或貸款已清償 | 以房屋作為擔保重新申貸,確認有無舊抵押權待處理 |
| 房屋二胎 | 保留第一順位抵押權 | 再設定第二順位抵押權,向承作機構申請資金 |
如果原房貸仍在繳,而且原銀行願意受理追加申請,就先從原銀行增貸評估。申請書上的金額、原貸餘額與實際可用資金要分開看,才不會把總貸款金額誤認為新增可動用的錢。
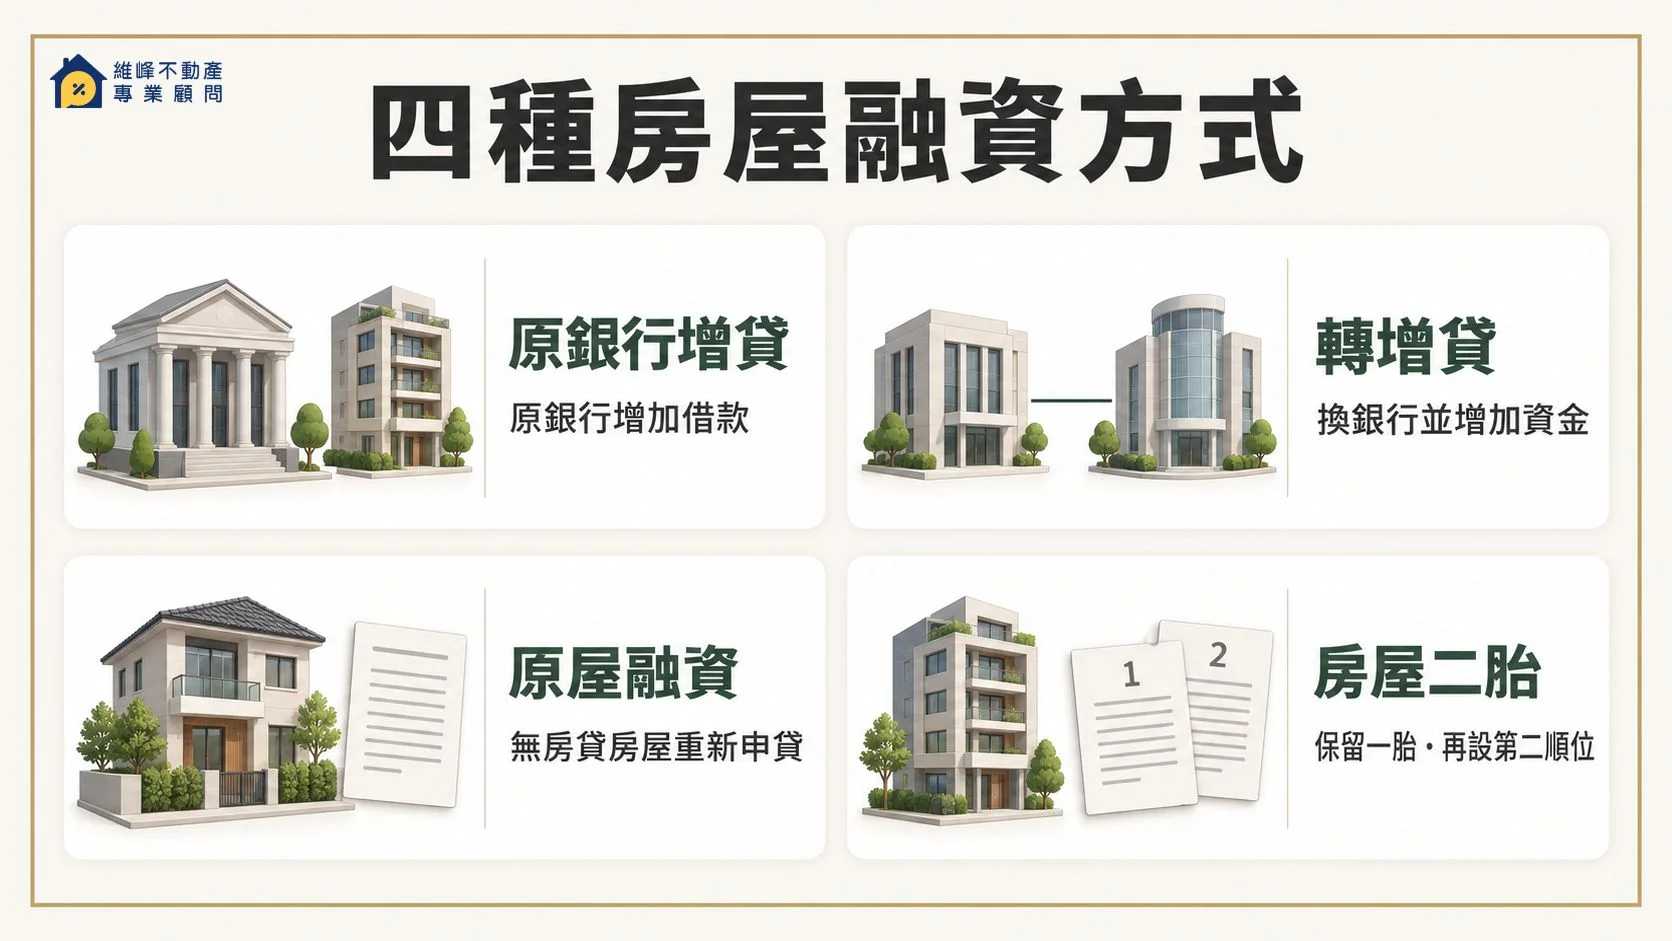
先確認房屋現有貸款與是否更換銀行,再辨識適合詢問的融資方式。
房屋增貸試算
同時查詢「房屋增貸年限有多長」時,已有貸款時先查原契約、實際餘額及可用擔保價值,再比較原機構增貸與另設順位的總成本;「增貸」不能只按房價或地價估算。
房貸多久可以增貸?先確認是否有可貸空間
沒有適用所有銀行的固定申請月數。原房貸繳了一年,或持有房屋滿幾年,都只能交代往來期間;是否受理、是否核准,還要看原貸契約、近期繳款、重新鑑價、收入負債及銀行當時的承作政策。
詢問原銀行時,可以把問題問得具體一些:目前貸款帳號能否申請增貸?這項方案有沒有最低繳款或持有期間?需要重新鑑價嗎?原契約的限制清償期間是否影響新增借款?取得承辦人的回覆後,再準備正式送件。
剛辦完房貸的屋主,應先拿到最新餘額與攤還表,查看本金實際減少多少。若仍在只繳息的期間,本金可能沒有隨繳款下降;如果房屋鑑價也沒有增加,可追加的空間就需要更仔細估算。即使房價上升,銀行仍會確認新增月付能否由收入支持。
另有一類案件須先看法規:央行問答對受限制的購置住宅貸款,另列增貸及轉貸條件,其中部分案件涉及自原貸撥款日起算三年內外的處理。這項規定有特定適用對象,不能換成所有屋主都須等三年的說法,本文後段再分開說明。
房屋增貸年限與退件後重送:先問三個日期
詢問房屋增貸年限時,請銀行分別列出原貸剩餘年限、新增貸款年限與最後一期日期;新增部分不一定與舊房貸一起重新起算。已經有二胎想增貸,還要確認原銀行如何處理後順位設定。退件後不要只問隔多久可以再送,應先取得退件原因,確認補件完成日、收入資料更新日及可重新評估日;單純等待不會自動增加可貸空間。
二胎房貸可以增貸嗎
已有貸款時先查原契約、實際餘額及可用擔保價值,再比較原機構增貸與另設順位的總成本;「增貸」不能只按房價或地價估算。
房屋貸款多久才能增貸
辦理時間受權利狀態、文件是否齊備、通知及登記程序影響;先列出本案必經步驟與最晚用款或交付日,不宜承諾固定天數。
房屋增貸被拒後多久可以重新申請
辦理時間受權利狀態、文件是否齊備、通知及登記程序影響;先列出本案必經步驟與最晚用款或交付日,不宜承諾固定天數。
房屋增貸條件,銀行會檢查哪些資料?
原銀行已有房貸資料,追加借款仍需要更新審查。先前核准的收入、負債或屋況,未必與現在相同。中國信託的房貸增貸條件與流程說明,列有信用、財力及擔保品評估項目;以下依屋主準備資料的順序整理,該行公開內容查核日期為2026年9月8日。
房屋價值、位置與產權狀況
銀行重新鑑價會考量位置、屋齡、屋況、周邊交易、房屋類型與流通性。屋主可先找鄰近成交資料,但同一社區仍可能因樓層、坪數、車位及交易條件而有不同價格。刊登中的開價,更不能直接當成銀行會接受的擔保價值。
產權也要一併說清楚:土地與建物是否都在本人名下、持有全部或部分權利、有沒有其他共有人或抵押權。共有房屋應先向銀行確認承作範圍及所需配合文件,避免用整戶房屋市值推估自己持分的可貸額度。
申請年齡與房屋所有權人,先確認哪些限制?
依民法第12條,滿18歲為成年;銀行商品另可能訂申請年齡及年齡加貸款年限限制,不能將成年年齡當成核准保證,也不能把某家銀行的上限套用全部案件。詢問時提供借款人年齡、希望期數及收入資料,請銀行列明適用限制。
房子與借款人不同名,仍可先問是否接受第三人提供擔保。民法第860條的普通抵押權可由債務人或第三人提供不動產;但銀行是否受理、所有權人須簽哪些文件,仍要確認。先分清借款人、房屋所有權人與保證人,取得各自責任的書面說明,不能替他人拿房屋資料就視為已取得同意。條文查核日期:2026年9月12日。
原房貸餘額、設定金額與繳款紀錄
申請前至少分開核對三個數字:目前欠銀行多少本金、謄本記載的抵押權設定金額,以及每月實際繳款。餘額可向原銀行查詢;設定金額則應看登記資料,兩者用途不同。銀行也會檢視繳款狀況與其他順位設定。
原設定金額較高,不表示尚未借用的部分都能直接領出。是否足以擔保新增借款,還涉及原抵押權類型、擔保債權範圍及核准條件。即使毋須補設定,也要經過新增授信審查。
同一間銀行增貸,原房貸利率會跟著變嗎?
有可能調整,也可能由新增借款另計。是否保留舊房貸利率與剩餘年限,要看銀行提供的契約安排。同一間銀行受理,不能直接推定舊貸條件不變。
下表是拿到方案後的核對方式,並非每家銀行都提供這三種安排。請承辦人指出適用的契約條款,再把原貸與新增借款的資料放在一起看。
| 銀行提出的安排 | 原貸利率是否可能改變 | 剩餘年限是否改變 | 要向銀行索取什麼文件 |
|---|---|---|---|
| 新增金額另立一筆 | 須核對原貸有無另簽利率變更約定。分成兩筆帳,不代表舊利率必然保留;新增借款另看核准利率。 | 核對原貸剩餘期數及新增借款期數,確認原貸到期日有無調整,並逐筆列出月付與扣款日。 | 原貸契約、最新攤還明細、新增借款契約及核准條件。搭配抵押權設定契約與謄本,請銀行確認新增債務是否在原擔保範圍內、是否需要補設定。 |
| 原貸與新增金額合併改約 | 可能重新議定整筆利率。請銀行分列原貸目前利率與合併後利率,確認改變的是哪一部分本金。 | 可能重訂期數。比較原貸剩餘年限、合併後到期日與月付;因延長年限而降低月付時,接著看後文的新舊本金總利息試算。 | 原貸契約、變更或重新簽訂的契約、合併後本金與攤還表、費用明細。確認原貸是否結清重辦,以及設定契約和登記內容是否一併改動。 |
| 核准循環動用額度 | 分開核對原貸是否改約,以及循環額度的動用利率。額度核准不代表原貸利率不變。 | 原貸剩餘期數與額度有效期間分開確認。另問續約、最低繳款與到期還本要求,不能把可用額度當成已借本金。 | 額度核准文件、循環借款契約及動用還款約定,連同原貸契約、攤還表、設定契約及謄本,確認月付、擔保債務範圍、有效期間與續約條件。 |
向承辦人直接問:「原本那筆房貸的利率和剩餘年限會不會改?新增的錢是另一筆帳,還是把新舊本金合在一起重算?」請銀行依實際能提供的方案,分列本金、利率、期數與月付。
拿不到書面明細時,先請銀行補充,暫時不要用原房貸利率替新增借款估月付。即使舊貸加碼條件保留,原契約若採機動利率,仍可能隨約定指標調整;這與因增貸重新議價要分開確認。
收入、信用與其他負債
房屋有空間,銀行還要確認每月有多少收入可以還款。除了工作與收入持續性,也會綜合信用卡、信貸、車貸、既有房貸及新增月付判斷。財力資料應能核對來源與期間,不能只用帳戶某一天的存款餘額代表長期還款能力。
新增授信可能重新查詢信用資料,程序依銀行及案件而定。聯徵資料提供借款與繳款等資訊,核准仍須合併房屋、收入及負債評估。若不清楚自己的紀錄,可依聯徵中心公告的信用報告申請方式查閱,再向資料提供機構釐清疑問。
沒有固定薪轉,也可以先詢問能否送件。自營商與領現金的受僱者,須依工作身分提供可核對的收入、營業或任職資料;自行存入現金仍需說明真實來源。資料準備可參考沒有薪轉如何辦房屋增貸,銀行會再綜合其他條件判斷。
常聽到的「月收入22倍」,是無擔保債務歸戶的規範,不能拿來直接算全部房屋增貸額度,也不能認定只要有抵押就全數排除。金管會的部分擔保授信函釋說明,授信餘額超過擔保品鑑估值的部分須納入該範圍。請銀行列出採計債務與收入;即使未觸及該限制,新舊月付是否負擔得起仍須審查。查核日期:2026年9月12日。
中壢案例:房屋還有空間,家庭月付卻需要先調整
中壢一位透天屋主,希望透過房屋增貸支應家庭支出與孩子教育費。他以房屋市價扣掉剩餘房貸,認為還有足夠的借款空間。
整理資料時,我們發現他除了房貸,每月還要支付車貸、信貸與信用卡分期。各筆款項分開看似乎都能應付,加上保險及家庭必要支出後,每月能留下的餘裕已經不多。他也將獎金、加班費及部分現金收入納入估算,但這些收入沒有穩定反映在薪轉或所得資料中,銀行當時能認列的收入低於他的自行估計。
現有貸款與家庭必要開銷逐筆列出後,我們再與屋主討論申請金額。他下修原本想借的額度,並先處理月付較高的一筆信貸,讓資金安排保留生活所需的餘裕。
資金用途及適用規定
整修、家庭支出或營業資金,各自需要的用途說明可能不同。先列出預計支付對象、金額及時間,讓銀行確認案件類型與文件。若有多項用途,應分項說明;涉及購買不動產時,更要在申請之初據實告知,以便確認適用規定。
房屋增貸可以貸多少?先做可貸空間估算
對未涉及另訂成數計算基準的案件,可用下面的概念公式,先估房屋本身還有多少融資空間。它用來整理詢問銀行的起點,尚未扣入個人還款能力與費用,不能當作核准通知。
預估增貸空間=銀行重新鑑價 × 可能核准的總成數 − 原房貸餘額
如果受央行成數限制,須先依適用規定確認計算基準及可增加金額,不能直接套入最新鑑價與自行選定的成數。另有其他順位貸款、擔保債務或產權限制時,也應交由銀行併同核對,不能只扣掉一筆原貸餘額。
以下為純計算示例:假設重新鑑價1,500萬元、原房貸餘額700萬元,分別以70%與80%作為總成數假設。兩組成數均非市場承諾、銀行報價或本案適用的法定上限,也未計入費用。
| 計算項目 | 情境一 | 情境二 |
|---|---|---|
| 假設重新鑑價 | 1,500萬元 | 1,500萬元 |
| 假設總成數 | 70% | 80% |
| 估計總貸款空間 | 1,500 × 70%=1,050萬元 | 1,500 × 80%=1,200萬元 |
| 扣除原房貸餘額 | 700萬元 | 700萬元 |
| 預估增貸空間 | 1,050 − 700=350萬元 | 1,200 − 700=500萬元 |
同一間房屋與同一筆原貸餘額,在不同成數假設下,估算結果相差150萬元。這也說明,銀行尚未確認鑑價及承作條件之前,不宜先把較高的估算結果排入支出計畫。實際核准仍受收入、負債、信用、用途、房屋條件與授信政策影響。
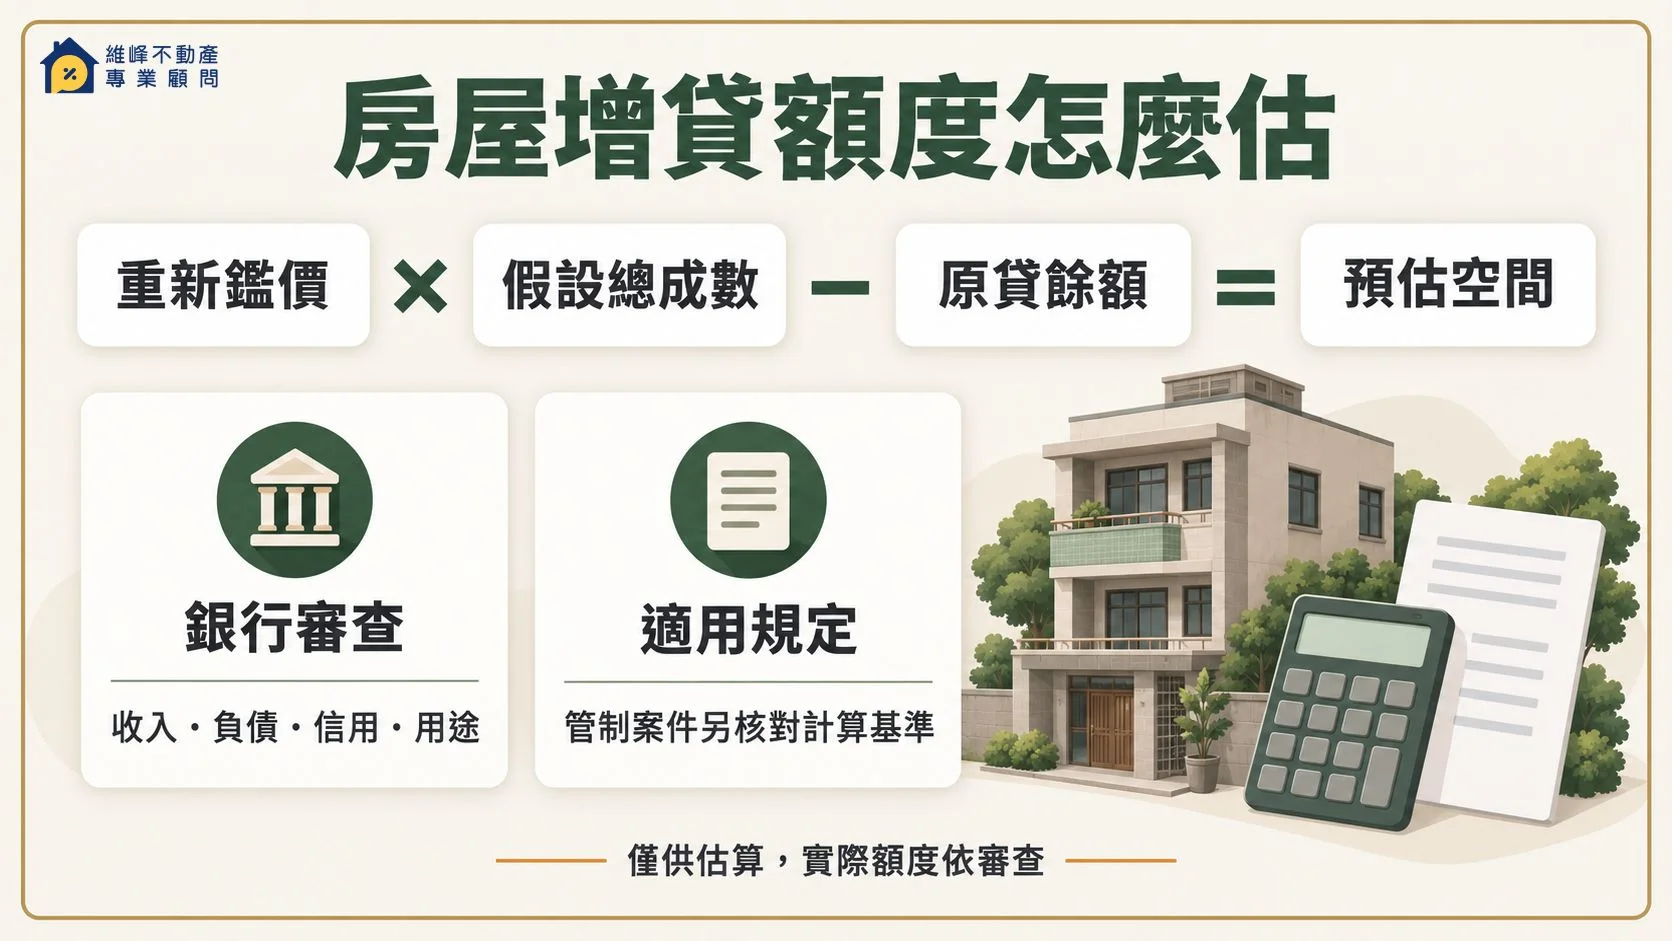
額度公式僅估算抵押品空間,核准金額仍須經銀行審查及適用規定確認。
桃園案例:房貸繳了十多年,可增貸金額仍低於預期
桃園區一位電梯大樓屋主,為了整修自住房屋,打算向原銀行申請增貸。他認為房貸已繳了十多年,當初借的錢應該還掉不少,這次要籌整修款,額度應該不難安排。
核對資料後,我們發現他一直用歷年繳出去的總金額估算已還本金。但每期繳款中的利息,以及他另外計入的相關費用,都不會減少貸款本金。加上銀行重新鑑價與屋主心中的行情有落差,可增加的額度也低於原先期待。
我們協助他調出房貸餘額與攤還明細,再搭配房屋估值,把累計繳款、已還本金、剩餘貸款及可能增貸空間分開核對。屋主據此調整整修順序,先處理浴室防水、管線與必要工程,裝潢留待後續安排。
情境一:房屋估有350萬元空間,每月卻只能多繳1萬元
以下為假設情境,非真實客戶或核准案例。沿用前述房屋鑑價1,500萬元、假設總成數70%、原貸餘額700萬元,抵押品初估尚有350萬元空間。但屋主扣除原房貸、其他支出及預留生活費後,決定每月新增還款最多安排1萬元。
若採20年、本息平均攤還,以全期固定年利率3%作計算假設,月付1萬元約能對應180.31萬元本金;改用4%假設,約對應165.02萬元。相同月付預算,利率假設改變後,可負擔本金便減少約15.29萬元,與房屋初估350萬元之間仍有距離。
這組計算只反映屋主自己設定的支出上限,未納入銀行收入認列、費用或政策,不能當成核貸額度。拿到條件時,應同時問銀行能提供多少,以及自己準備承擔多少;把房屋可貸空間全部用滿,未必符合家庭的還款安排。
判斷接下來要補什麼資料,也要看哪一項限制了申請。若月付是主要考量,單純提高房屋估價仍未解決收入支出的問題;若自己能承擔月付,銀行卻無法由資料核對收入,則應先問需要補充哪段期間或哪項來源,再評估調整申請金額。
核准額度與實際可用資金,還要再核對一次
收到銀行試算時,先問表上的額度代表新增借款,還是包含原貸的總金額。若核准條件包含清償其他貸款、扣收費用或分次動用,實際可以自行運用的金額就須另外算。需要支付整修款的屋主,應以實際可用資金對照工程付款時點。
抵押權設定金額也不能放進同一欄混算。它是登記上的擔保安排,與實際借款本金、目前欠款不同。設定不足時可能需要補設定,但補設定本身不會增加核准額度;先確認銀行願意借多少,再確認如何辦理擔保與相關成本。
板橋案例:新增核准額度夠了,整修現金卻還有缺口
新北板橋一位老公寓屋主,希望整理舊屋,同時清償幾筆既有借款。聽到銀行初步核准的本次新增額度後,他以為工程款已有著落,還能留下一筆備用金。
進一步核對方案,才發現新增額度附有代償安排,其中一部分必須先清償信貸、信用卡分期等既有借款。再扣除設定、開辦及相關費用,真正能拿來支付工程款的現金,比他原先預期少。這裡的「本次新增核准額度」不包含原房貸餘額,但也不能全部當作屋主可自由使用的現金。
這次評估先將新增核准額度、必須代償的金額、相關費用與實際可用資金分開列出,再對照工程付款進度。屋主隨後與統包師傅重新協調付款節點,將必要修繕與後段裝潢分階段安排,避免工程啟動後才發現下一筆款項沒有著落。
下一組試算另採假設數字,用來示範計算方法,並非上述板橋案件的金額。
情境二:方案寫增加200萬元,整修預算150萬元仍可能不夠
以下均為計算假設,非銀行現行方案或真實核准結果。屋主需要150萬元整修,正在檢視一份新增借款200萬元的假設方案,其中約定80萬元用於清償既有其他貸款,另有3萬元本次費用由這筆款項扣收。這裡的200萬元已是新增借款,沒有再包含原房貸餘額。
可先把款項分成新增借款、指定用途及可自由運用金額,檢查同一筆錢是否被重複安排。下表的費用只是運算假設,各筆貸款實際有無代償、扣收或另外支付,須依書面條件確認。
| 資金項目 | 假設金額 | 核對事項 |
|---|---|---|
| 新增借款 | 200萬元 | 確認是新增金額,無須再扣原房貸 |
| 指定清償其他貸款 | 扣80萬元 | 確認清償對象與交割日實際應付金額 |
| 由本筆款項支付費用 | 扣3萬元 | 確認已含項目,未扣收者另行準備 |
| 剩餘可用資金 | 117萬元 | 200 − 80 − 3=117萬元 |
| 與整修預算比較 | 不足33萬元 | 150 − 117=33萬元 |
本例需要處理的是整修款尚缺33萬元。可以先與廠商確認分期付款,或調整本次工程範圍,再請銀行評估方案能否配合。若清償其他貸款也是申請目的,80萬元同樣有用途;只是這筆錢不能再排入整修預算。
每月支出也要同步重算。若其他貸款已由銀行實際清償,往後應扣掉已結束的月付,再加上新增借款月付;尚未完成清償的月份,仍要照原契約準備款項。把可用資金與清償後月付一起核對,才看得出這個方案是否解決了原本的需求。
房屋增貸利率與費用要怎麼比較?
比較增貸方案時,可先看一般房貸利率條款的判讀方式,再把名目利率、總費用年百分率與提前清償條件一起核對。
原銀行增貸的利率,不宜直接沿用舊房貸數字估算。新增借款可能適用不同方案、用途或期數,銀行也會重新評估條件。看到廣告起始利率時,應再問適用對象、優惠期間及優惠結束後的計息方式,並取得自己的核准條件。
機動利率若採指標利率加固定加碼,須確認指標名稱、調整週期與加碼幅度;指標變動時,貸款利率及月付也可能跟著調整。分段利率則應逐段看,避免只以開頭幾期的月付規劃整筆貸款。
比較成本可使用下表,請承辦人逐項註明是否收取、如何計算、何時支付,以及是否已納入總費用年百分率。各銀行的收費安排不同,表格列的是核對項目,不代表每筆增貸都會收取全部費用。
| 檢查項目 | 應確認的內容 | 如何用來判斷 |
|---|---|---|
| 核准利率 | 適用期間、機動或固定、指標與加碼、分段條件 | 依各期利率試算月付,確認舊貸是否一併調整 |
| 總費用年百分率 | 計算本金、期間、還款方式及已納入費用 | 在相近條件下比較,另列未涵蓋支出 |
| 開辦、鑑價及其他銀行費用 | 是否收取、金額、收取時點及未核准時的處理 | 計入本次一次性資金支出 |
| 補設定、代書及登記規費 | 是否需要登記、登記內容、代辦報價及規費 | 確認原設定能否沿用,避免重複計入費用 |
| 保險 | 原保單、保障期間及銀行要求是否需要調整 | 將實際新增的保費另列,不預設全部重買 |
| 綁約與提前清償 | 限制期間、觸發條件、計算基礎及部分清償約定 | 依預計還款或出售房屋時間估算可能支出 |
兩個方案即使利率接近,也可能因費用或預計使用期間而有不同負擔。若預計短期內用其他資金清償,應把提前清償條款一起帶入比較;若規劃長期攤還,則要觀察整段期間的利息與月付變化。
預計提前結清時,可再核對房貸提前還款違約金怎麼確認,把限制清償期間、計算本金及部分還本條款納入同期間成本。
總費用年百分率,能看出哪些成本?
總費用年百分率依借款利率、期間與相關費用計算,可協助比較貸款負擔,但它與借款利率不同。依金管會金融智慧網的試算說明,代書費、保險費及逾期還款違約金等未列入該總費用範圍,因此還須另外核對實際支出。
請銀行提供符合自己申請金額與年限的試算,並確認哪些項目已納入。不能把廣告以另一種金額及年期計算的百分率,直接視為本次申請結果;也不宜把總費用年百分率當作每月計息利率,再重算一次月付。
需要補設定時,登記費怎麼看?
依土地法第76條,土地權利變更登記費按申報地價或權利價值的千分之一計收;他項權利內容變更,僅權利價值增加部分依該規定計費。實際增貸涉及哪種登記、以何金額計收,應依銀行核准的設定內容向地政事務所或承辦地政士確認。
登記規費與代書服務費要分列,也不要直接拿新增借款乘一個固定比例,當成所有設定支出。原銀行增貸若可沿用設定,所需程序與費用可能不同;若需新增設定或調整原擔保內容,應在對保前取得明細。
房屋增貸利息能列報自用住宅購屋借款利息嗎?
要核對實際用途與適用條件,不能因為貸款有房屋抵押,就把利息全部列報。新增借款實際用於貨款或一般整修,不會僅因借款名稱而成為自用住宅購屋借款利息。依財政部稅務問答1231,原購屋貸款轉貸後,符合條件的原貸未償餘額部分仍可按規定認定;應備原貸餘額或清償證明、新貸契約等文件。若新舊本金合併,請銀行分列本金用途與利息資料,再依該年度列報條件核對,不能整筆直接當成購屋利息。查核日期:2026年9月12日。
情境三:兩年後準備還清,較低利率的方案會比較省嗎?
以下為兩個虛構計算方案,專門比較相同使用期間的支出,不代表任何銀行報價。都借100萬元、按20年本息平均攤還,並在繳完第24期後立即清償。假設甲方案全期年利率3%、一次性費用2萬元;乙方案全期年利率3.5%、一次性費用3,000元。兩者皆無寬限期,費用另行支付,不計入借款本金,且假設第24期後清償不收違約金或其他費用。
預計只使用兩年,應將比較範圍限於前24期實際利息與一次性費用,20年總利息無法直接反映這段期間的支出。清償日剩餘本金另列,用來檢查屆時應備資金;歸還本金不算借款成本。
| 同樣使用24個月 | 甲方案,年利率3% | 乙方案,年利率3.5% |
|---|---|---|
| 每月約繳 | 5,546元 | 5,800元 |
| 前24期利息約計 | 57,859元 | 67,629元 |
| 另付一次性費用 | 20,000元 | 3,000元 |
| 24個月借款成本約計 | 77,859元 | 70,629元 |
| 第24期後待清償本金約計 | 924,756元 | 928,439元 |
依這組假設,甲方案利率較低,兩年借款成本卻比乙方案多約7,230元。表格只比較這兩個假設方案;若費用、利率調整、提前清償條款或使用期間改變,應重新計算,不能由此推論高利率方案都比較划算。
更需要留意的是,兩年後仍有約92萬至93萬元本金待還。若原先預計以一筆到期資金清償,就要確認到款時間與可用金額;若那筆錢延後,是否仍能按月攤還,也應先安排。向銀行詢問時,可直接請對方提供預計清償月份的剩餘本金,以及當時適用的違約金條款。
試算案例:貨款分三次付,一次撥足或按需要動用怎麼比較?
一家零件批發商預計使用資金 90 天。前 30 天要用 40 萬元,接著 30 天因第二批貨到港,使用金額增加到 70 萬元;最後 30 天收到部分貨款,使用金額降為 30 萬元。以下只比較利息,並非銀行報價。
這是獨立假設試算,並非真實客戶案例。假設甲方案已核准100萬元循環額度,第1天借40萬元,第31天再借30萬元,第61天收款後還本金40萬元,第90天計息完成後還清最後30萬元。乙方案第1天一次借70萬元,第90天計息完成後全數還本;暫時留在帳上的款項不計存款收益。
假設甲方案已核准可循環動用額度,固定年利率 4%,按 365 日計息,每段期間本金不變。三段利息約為 1,315 元、2,301 元及 986 元,90 天合計約 4,603 元。乙方案一次撥足 70 萬元,固定年利率 3.5%,90 天本金不變,利息約 6,041 元。
| 方式 | 利率假設 | 90 天利息約計 | 還要確認 |
|---|---|---|---|
| 依需求分次動用 | 年利率 4% | 4,603 元 | 是否有承諾費、最低動用額及最低月繳 |
| 一次撥足 70 萬元 | 年利率 3.5% | 6,041 元 | 何時起息、提前還款及一次性費用 |
這組假設中,分次動用的利率較高,利息仍較少,原因是實際使用的本金及天數較低。若循環額度另有開辦費、設定費、承諾費或最低動用條件,結果可能改變。一般房貸已償還的本金也不代表可以自行再領回,必須先確認是否核准循環動用機制。
甲方案依序以400,000元 × 4% × 30 ÷ 365、700,000元 × 4% × 30 ÷ 365、300,000元 × 4% × 30 ÷ 365計算;乙方案為700,000元 × 3.5% × 90 ÷ 365。各段與合計分別四捨五入到元,合計先加總原始小數,因此三段表列整數相加會比4,603元少1元。
金額均為新臺幣,按每日未還本金計單利,利息以其他自有款項支付,不加回本金。兩案均不含所有費用與最低繳款要求,未假設實際契約允許每月只繳息;原貸異動、提前還款費或收款延誤也可能改變結果。若第61天沒有收到款項,本金無法降為30萬元,就應按實際餘額重算。不能由本例認定循環型一定較省。
循環型額度也須先經核准,並符合用途及動用條件;一般房貸還掉本金,不代表可以自動領回。以永豐銀行理財型房貸官方說明作為產品機制範例,該頁說明核准後的動用安排,也列有商品適用限制與機動計息條件。本例4%與3.5%均為自行設定的固定利率,未採用該行廣告起始利率,亦非本站報價。官方資料查核日期:2026年9月12日。
房屋增貸費用
已有貸款時先查原契約、實際餘額及可用擔保價值,再比較原機構增貸與另設順位的總成本;「增貸」不能只按房價或地價估算。
增加100萬或200萬,每月要多繳多少?
以下以本息平均攤還試算新增借款,假設本金為100萬元或200萬元、期間為10年或20年、年利率為3%或4%。兩組利率均為計算假設,非銀行現行報價;全期利率不變、無寬限期、不計費用,且不包含原房貸月付。
計算採月利率等於年利率除以12,每月於期末繳款,金額四捨五入至元。用這張表的重點,是先看增加的月付是否能由現有收入支應,並觀察延長年限對整段利息支出的影響。
| 新增本金 | 期間 | 假設年利率 | 每月約繳 | 全期利息約計 |
|---|---|---|---|---|
| 100萬元 | 10年 | 3% | 9,656元 | 158,729元 |
| 100萬元 | 10年 | 4% | 10,125元 | 214,942元 |
| 100萬元 | 20年 | 3% | 5,546元 | 331,034元 |
| 100萬元 | 20年 | 4% | 6,060元 | 454,353元 |
| 200萬元 | 10年 | 3% | 19,312元 | 317,458元 |
| 200萬元 | 10年 | 4% | 20,249元 | 429,883元 |
| 200萬元 | 20年 | 3% | 11,092元 | 662,068元 |
| 200萬元 | 20年 | 4% | 12,120元 | 908,706元 |
同樣借100萬元、假設年利率3%,由10年延長至20年,每月約由9,656元降為5,546元,但全期利息約由158,729元增加為331,034元。年限拉長可以降低月付,同時也延長本金占用時間,應一併看總利息。
若原房貸每月繳3萬元,新增100萬元採上述3%、20年假設,合計每月貸款支出約35,546元,還要再加其他貸款與生活固定開銷。原貸條件若被一併調整,就應請銀行重新提供兩筆貸款或整併後的攤還表。
正式貸款採機動計息、寬限期、不同計息日數或其他還款方式時,結果會改變。表內全期利息以未四捨五入的月付計算,故不能直接拿顯示月付乘期數核對至個位數;實際每期金額及末期調整,以銀行攤還表為準。
情境四:只想多借100萬元,為何整體利息要連700萬元舊貸一起算?
先問清楚原銀行提供的是另增一筆借款,還是把新舊借款合併改約。下面是同一家原銀行兩種處理方式的假設比較,目的在核對計息範圍與還款期間,並非轉貸教學或實際承作承諾。
假設原房貸剩700萬元、剩餘15年、年利率2.5%。屋主新增100萬元,可比較甲方式保留原貸,新增部分另採年利率3%、15年;乙方式把合計800萬元改為年利率3%、20年。全部採本息平均攤還、全期利率不變、無寬限期,先不計費用。
| 從目前開始比較 | 甲:保留原貸,另增100萬元 | 乙:新舊合計800萬元改約 |
|---|---|---|
| 舊貸條件 | 700萬元,2.5%,剩15年 | 併入800萬元,改按3%、20年 |
| 新增借款條件 | 100萬元,3%,15年 | 已併入總借款,不再另計 |
| 合計每月約繳 | 53,581元 | 44,368元 |
| 從現在至清償的利息約計 | 1,644,591元 | 2,648,274元 |
乙方式每月約少繳9,213元,但在假設全期條件不變、依期清償下,往後利息約多100.37萬元。變動同時來自舊貸利率與還款期間,無法全歸因於新增100萬元;表內也沒有把以前已付的利息再算進來。
兩種方式各自對應不同的月付安排。若希望保留原貸條件,就確認新增借款能否獨立計息;若需要降低目前月付,則應知道延長到何時還清,以及往後總支出如何增加。可請原銀行分別提供舊貸維持、新增借款及合併後方案的攤還表,再把費用與預計提前清償的時間納入比較。
房屋增貸要準備哪些文件?
先按資料用途整理,再依原銀行回覆補齊。以下是申請前可盤點的類別與例子,並非每家銀行通用的固定清單。資料期間、是否須正本、是否可由銀行調閱,都應由實際承辦人確認。
- 身分資料:借款人與提供擔保者的身分證明,依銀行要求準備。
- 房屋及土地資料:權狀、登記謄本或銀行指定的產權資料,確認所有權與抵押權內容。
- 原貸資料:目前本金餘額、繳款紀錄、原貸契約或攤還表,核對綁約與現有月付。
- 收入及工作資料:可核對的所得、任職或營業資料,依工作身分及銀行要求提供。
- 其他負債資料:信用卡及各項貸款餘額、月付與必要的清償資料。
- 用途資料:依實際資金需求準備估價單、付款安排或相關證明,讓銀行辨識款項用途。
原銀行若能直接查到既有房貸紀錄,可先問哪些資料毋須重複申請;需要更新的收入與用途資料,再按照指定期間提供。不同文件上的姓名、地址、貸款餘額與日期,應能互相核對,送件前整理好可減少反覆說明。
被要求補件時,除了問缺哪張文件,也要問這份資料要回答什麼:查明原貸餘額、核對收入來源,或證明本次用途?例如整修資金有估價單,還須確認付款時間是否與預計撥款配合。知道銀行尚未釐清的問題,再依指定管道提供資料,較容易看出下一步由誰處理。
房屋增貸文件
可先準備身分與權利資料、最新謄本、既有貸款或抵押資料,以及使用或收入證明;由本案承作或交易流程確認實際補件項目。
房屋增貸申請到撥款有哪些步驟?
原銀行增貸可以依詢問、備件、審查、核准、對保、設定與撥款的順序掌握進度。各銀行可能合併部分步驟,原設定可沿用的案件也未必需要另外辦理登記。下表用來對照自己目前在哪一階段。
| 辦理階段 | 主要資料或工作 | 可能需要釐清的事項 |
|---|---|---|
| 1. 詢問原銀行 | 原貸帳號、房屋資料、希望增加的金額 | 能否受理、方案條件、是否有申請期間要求 |
| 2. 整理申請資料 | 身分、財力、原貸及用途文件 | 收件管道、資料期間、缺漏與替代文件 |
| 3. 鑑價與徵審 | 房屋評估、信用查詢、收入負債審查 | 現場勘查、補件、用途或政策適用 |
| 4. 確認核准條件 | 額度、利率、期數、費用與攤還方式 | 新增可用金額、舊貸是否調整、清償條款 |
| 5. 對保簽約 | 核對契約、身分及扣款安排 | 出席人員、簽署文件與附帶條件 |
| 6. 必要時補設定 | 依核准條件備妥登記文件 | 原擔保是否足夠、他順位影響及登記作業 |
| 7. 完成條件後撥款 | 核對收款、費用扣收及還款日期 | 有無代償、分次撥付或尚未完成事項 |
時間取決於備件、鑑價安排、授信審查、補件、對保及地政登記進度,不能用固定幾天概括。若有工程或其他付款期限,應先告知銀行,詢問目前尚缺什麼、哪一步完成後才能確認撥款安排。
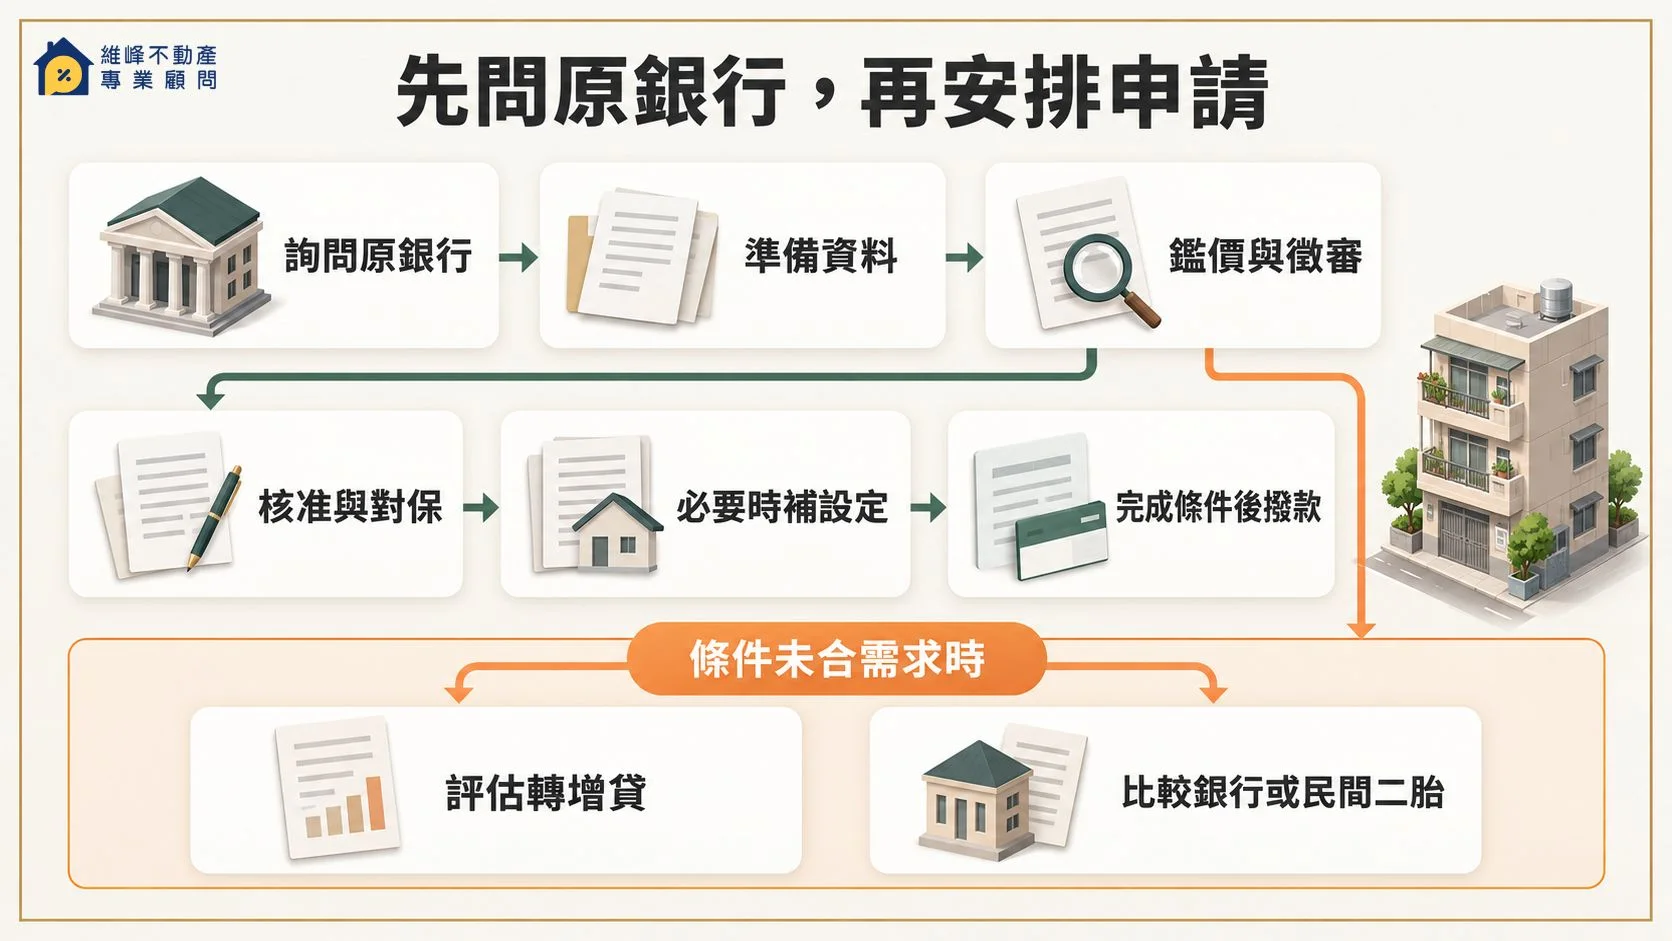
先走原銀行評估與申請程序;條件未能配合需求時,再比較轉增貸或二胎。
若已獲通知核准,撥款仍未排定,可以依序問:是否尚缺對保、用途資料、補設定或指定清償?該事項由自己、銀行或地政士處理?完成後是否還有其他撥款條件?把每個待辦事項與負責人確認下來,再與工程付款日對照,較能判斷是否需要調整付款安排。
撥款後第一次扣款的日期與金額,可能受撥款日及計息期間影響,應依銀行通知預留帳戶餘額。若原房貸和新增借款分開扣款,也要把兩個繳款日都納入每月資金安排。
銀行說核准,還沒用到錢,要不要先撥?
可以先詢問能否延後撥款,不必因為收到核准通知就立刻動用。核准、簽約、設定與撥款是不同事項;是否可以等到用款日,須取得承辦銀行對有效期間及動用條件的確認。前述流程已列出尚待完成事項,付款日期有變時,再補問以下問題。
| 階段 | 要取得或核對的書面資料 | 確認到哪一步 |
|---|---|---|
| 核准 | 核准條件書面回覆,列有效期限、最晚簽約或動用日及尚待完成條件。 | 確認額度有無附帶清償或用途要求;口頭通知不能當成款項可用。 |
| 簽約 | 借款契約、費用明細及攤還表,分列新舊本金、利率、期數、月付與清償條款。 | 確認簽署內容與核准條件是否一致,各項費用何時收取。 |
| 設定 | 原設定契約與謄本;需要補設定時,再核對申請文件及完成後登記資料。 | 請銀行確認有無補設定、擔保範圍與其他順位影響;設定完成仍要確認其他撥款前提。 |
| 撥款 | 撥款通知、入帳紀錄、費用扣收及指定清償明細;直接清償其他貸款時核對結清資料。 | 分開確認實際起息日、入帳日、可自由使用金額、首次扣款日與金額。 |
- 核准有效期間:這次核准到哪一天有效?超過期限未辦理,須更新哪些資料,是否重新審查?
- 尚待完成條件:目前還缺哪些文件或程序?各項要在何時完成,完成後是否仍須由銀行確認可撥款?
- 最晚動用日:最晚哪一天必須申請或完成撥款?核准有效日與最晚動用日是否不同?
- 實際起息日:利息從哪一天起算?撥款當日、入帳及對外付款的安排如何確認?請銀行提供計息與扣款約定。
- 分次撥付:可否按設備訂金、尾款分次撥付?每次須提出哪些資料,未撥部分如何保留,是否另有費用?
- 費用收取時點:哪些費用已經發生,哪些在簽約、設定或撥款時收取?延後或取消時,已收與尚未收取的費用如何處理?
情境案例:設備交期延後,增貸核准後要不要立刻撥款?
以下為一般情境,並非真實客戶或已核准案件紀錄。
一名食品加工業者原本預計下週支付設備尾款,因此向原房貸銀行申請增貸。銀行通知初步核准後,設備商卻告知交期延後六週,尾款日期也跟著往後。屋主如果立刻撥款,資金可能先放在帳戶一段時間,利息卻已開始計算。
這時應先向銀行確認核准有效期限、最晚簽約或動用日、延後撥款是否需要重新補件,以及已發生的鑑價、開辦或設定費是否仍會收取。若方案可以分次撥款,也要問每次起息日、最低動用額及未動用額度是否另有費用。
若銀行要求在期限內完成撥款,屋主再把提前六週產生的利息與可能重新申請的時間成本列出比較。核准代表銀行同意的條件已進到下一步,款項何時起息及何時入帳仍以正式契約和實際撥款紀錄為準。
各原銀行的核准有效期間與延後規則,本篇沒有可通用的資料,因此不填固定天數。取得書面撥款安排前,先保留付款日期調整的空間;僅收到核准消息,還不能把貸款當成已入帳款項。
永康案例:工程需要付款,銀行增貸仍在審查
台南永康一位透天屋主,需要處理屋頂防水、浴室管線與室內修繕。原先預期銀行增貸能趕上工程付款時間,追蹤後才知道案件仍在補件、鑑價與內部審核,當時沒有明確撥款日期,師傅卻已排定工班並準備採購材料。
我們協助釐清銀行進度,再依急迫程度拆分工程,漏水與必要管線先處理,後段裝修暫緩。後來,屋主先以短期二順位資金支付第一階段工程款,原銀行增貸則繼續審查。
截至這段案例紀錄,二順位資金已撥款,銀行增貸尚未完成核准與撥款。後續能否以銀行資金清償二順位,仍須看最終審核結果、核准額度及撥款時間。
房屋增貸流程
先核對權利與原債務,再取得書面條件,依序處理審查、簽約、必要的清償或設定及撥款;每一步都應確認費用與時點。
已經有二胎,還能向原銀行增貸嗎?
已有二胎,仍可向原銀行提出增貸申請並確認是否受理,但原房貸正常繳款,尚不足以判定可辦。先問原銀行是否接受後順位已存在的案件、是否要求先清償二胎,以及原抵押權擔保範圍和變更設定要求。請準備最新土地及建物謄本、一胎與二胎在同一指定日的本金餘額、兩筆月付、借款契約、近期繳款資料及本次需求金額;若涉及清償,另取得預定清償日含利息與費用的結清金額,再核對銀行書面條件。
- 原抵押權是否能擔保這次新債:請銀行核對抵押權類型、設定契約的債權範圍與金額,確認這筆新增借款能否納入。謄本設定金額扣掉本金餘額後有差額,不能單憑這個差額認定可以增貸。
- 需要改設定時,後順位怎麼處理:請銀行寫明預計變更哪些登記事項、是否影響後順位權利,以及須取得哪些文件或配合。再把方案交由承辦地政士或地政機關核對,不先假設原順位可以無條件增加擔保。
- 核准是否附帶清償二胎:若銀行要求清償,請列出須處理的借款、清償時點與金額,核對扣完清償款及費用後還能用多少。若銀行未要求,也應確認二胎是否保留,以及兩筆舊貸加新增借款後每月合計要繳多少;不能把所有案件都當成必須先解除二胎。
法律上,民法第881條之1規定最高限額抵押權的債權範圍與最高限額,並非登記金額內的所有借款都當然受擔保;民法第758條則規範依法律行為設定或變更不動產物權的書面及登記效力。個案能否沿用或變更設定,仍須以契約、登記內容及實際變更事項確認,本文不代替個案登記程序的判斷。條文查核日期:2026年9月11日。
若改評估第三順位,本服務的房屋三胎僅評估前順位為銀行及融資公司的案件,仍須審查房屋、負擔及還款資料,詳見房屋三胎的前順位條件與申請評估。這是本服務的房屋承作條件,並非法令限制,也不直接套用到土地案件。
前順位已有民間抵押權時,本服務改採代償、借新還舊評估,不在該民間設定後再增加一胎,可參考代償民間二胎的清償金額與新增資金評估。這裡的代償是另借新款先清償舊貸;若直接用售屋價款支付舊貸,則是價款清償,兩者的款項來源與後續還款義務不同。
二胎增貸
已有貸款時先查原契約、實際餘額及可用擔保價值,再比較原機構增貸與另設順位的總成本;「增貸」不能只按房價或地價估算。
原銀行額度不足,轉增貸與二胎怎麼選?
原銀行仍有額度,且利率、費用與月付符合需求,可以先比較該行方案。若新銀行願意提供更合適的總額度及還款條件,再把轉貸支出算進來;希望保留原房貸,或銀行增貸條件未能配合時,則可評估二順位房貸。
下面依申請對象、抵押權與成本,整理四種方案的辨識方式。表內沒有替任何機構預設核准結果,取得個別方案後仍須比較相同借款需求下的實際月付與總支出。
| 比較項目 | 原銀行增貸 | 轉增貸 | 銀行二胎 | 民間二胎 |
|---|---|---|---|---|
| 申請對象 | 原房貸銀行 | 新銀行 | 承作二順位的銀行 | 依法辦理的民間資金方 |
| 抵押權安排 | 可評估沿用原設定,必要時補設定 | 協調原抵押權塗銷與新銀行設定 | 保留一胎,設定第二順位 | 二胎為第二順位,已有二胎者須另評估後順位 |
| 審查重點 | 房屋、原貸、收入、信用、負債與用途 | 原貸承接與新增額度一併審查 | 收入信用、原貸負擔及第二順位空間 | 房屋價值、順位、還款與清償安排及個案資料 |
| 成本核對 | 利率、開辦、鑑價與補設定等 | 新貸費用、代辦塗銷及設定、原貸違約金等 | 利率、開辦、設定與清償條款 | 計息、費用、繳款及提前清償與違約條款 |
| 評估情境 | 原銀行條件可接受 | 換銀行後整體條件較合適 | 希望保留一胎且可配合銀行審查 | 銀行條件或時程未能配合,需另行評估資金方案 |
轉增貸要看新銀行承接原貸後,實際還能多取得多少資金,並納入原貸提前清償費用、新貸開辦及登記代辦支出。較低月付也可能來自延長年限,應連同總利息一起確認,不能單憑利差就判斷划算。詳細項目可參考房屋轉增貸的流程與費用。
銀行二胎與民間二胎都須確認第一順位負擔、房屋條件與還款安排。若打算保留目前的一胎,可先閱讀房屋二胎承作與申請評估,了解二順位的評估項目,再與原銀行增貸比較。
民間方案可依個案討論銀行條件不合、時程較緊或保留原房貸的需求,仍要評估房屋、順位與可負擔月付。簽約前應逐項確認總費用、計息與繳款方式、各時點清償金額、提前清償及違約條款,以及抵押權設定內容。需要進一步比較承作條件時,可了解民間一二三胎諮詢的評估範圍。
找房屋增貸公司,先確認實際辦理哪一種貸款
搜尋房屋增貸公司時,可以先問受理窗口負責諮詢、協助送件,還是直接出資,以及借款契約要與誰簽訂。接洽房屋增貸業者,也要請對方說明原房貸是否保留、是否由新銀行承接並清償原貸,或保留一胎另作第二順位設定。沿用原銀行的方案,也應核對舊貸利率、年限及擔保內容是否調整,不能只憑對方名稱判斷貸款形式。
有些屋主詢問「房屋增貸金主」,實際想找的是能補足新增資金的出資對象。若由私人資金承作,須辨識是否為另行借款或二順位安排,不能直接當作原銀行增貸;若窗口協助辦理轉貸,也要確認實際承接機構。取得方案後,將指定清償、各項費用與剩餘可用金額分開列明,再核對簽約對象、還款及提前清償條件,以及撥款前尚待完成的事項。
以已有房屋、準備支付貨款或工程款的自營商為一般情境,詢問前可整理房屋區域、原貸餘額、需求金額、付款期限、收入紀錄及預計收款資料,例如訂單、請款單或應收款明細。預計收款應註明時間與目前進度,避免將尚未收到的款項當作已到帳資金。先請原銀行評估能否配合,再依實際回覆比較其他方案的新增可用金額與用款日期;付款較急,仍須確認審查及撥款條件,不能預設銀行一定來不及。這是資料準備示例,並非成交案例。
北屯案例:比較轉增貸後,選擇保留原房貸
台中北屯一位大樓屋主,需要一段換屋過渡資金,原先主要比較利率與月付。進一步比較時,其中一個轉增貸方案會將舊房貸一併重新安排,原有利率、剩餘年限與綁約條件都會受到影響。
我們把原銀行增貸、其他銀行轉增貸,以及保留原房貸另補資金的方式放在一起,核對舊貸條件、違約金與預計用款時間。最後,屋主保留條件較好的第一順位房貸,另以民間二胎補足短期換屋資金。
後續等舊屋出售或資金回籠,再評估是否提前清償二胎;此處仍屬後續規劃。這項選擇依該屋主當時的條件作成,並非所有換屋案件都適用的安排。
房屋增貸資金用途與央行規定要注意什麼?
2026年9月8日查核中央銀行官網,作業規定與問答頁列示的現行版本為2026年3月20日生效。是否適用,要依借款人、原貸款類型及實際資金用途判斷;以下限於受該規定涵蓋的購置住宅貸款,不能套用到所有房屋增貸。
現行規定對名下有房屋者的第1戶購屋貸款設有不得有寬限期的要求;自然人第2戶購屋貸款成數上限為六成,第3戶以上及高價住宅貸款等另有規範。這些是特定購屋貸款的限制,與前述70%、80%計算假設不同。來源為央行2026年3月19日決議及修正對照表。
若原貸屬受限制案件,應再核對增貸專屬條件。依央行購置住宅貸款問答第10題,可分成以下情形:
- 受規定限制的自然人第1戶購屋貸款:貸款存續期間可以辦理增貸,仍須符合銀行審查與該題其他要求。
- 其餘受成數限制的購置住宅貸款,原貸撥款日起三年內:僅得就超過本金平均攤還的還款部分,以及原貸未達規定成數上限的差額,辦理增貸。
- 上述受成數限制案件滿三年後:可申請增貸,但新增金額加原貸餘額,仍不得超過規定成數上限。
上開增貸均不得有寬限期,並須切結資金未流向購買受規定限制貸款條件的不動產,由銀行核實用途並落實切結。成數上限的基準,原則採原貸銀行鑑價與買賣金額較低者;轉貸銀行確實無法取得原鑑價時,才有另定處理。
另有一項舊案銜接規定:依央行問答「其他」第7題,2026年3月19日以前(含當日)已撥款的自然人第2戶購屋貸款,若錄案時適用條件較2026年3月20日修正規定嚴格,可在切結增貸資金不流向購買受限制貸款條件的不動產後,洽原銀行依修正條件評估增貸。銀行如有較嚴格的規定,仍依銀行規定辦理,並非直接取得追加額度。
因此,有受管制的原貸,就應先請銀行說明適用哪一款、採用哪個價值基準,以及原貸日期與已還本金如何計入。購屋資金也不能僅以修繕或周轉名義變更適用結果。確認用途後,再估可貸額度與付款安排,才有可用的申請基礎。
房屋增貸沒過,先查哪一項?
原銀行未核准,先問清楚是文件尚未齊備、申請金額需調整,或目前條件無法承作。不同問題需要不同處理,只有資料或條件有所改變,再次申請才有新的審查依據。
可依下表向承辦人確認下一步。表內建議用來整理問題,採取其中一項並不代表就會核准,仍須依更新後的資料審查。
| 退件情況 | 先問銀行什麼 | 可以補什麼 | 何時改看其他方案 |
|---|---|---|---|
| 收入認列不足 | 哪項收入來源或哪段期間無法認列?接受哪些替代文件? | 依身分補所得、任職、營業、合約及收款紀錄,說明金流來源;先確認文件期間。 | 資料補齊仍不符原銀行認列方式時,再比較接受該類收入資料的方案;收入本身不足則先縮小需求。 |
| 負債比或月付過高 | 銀行採計哪些餘額、月付與收入?降低多少需求才有重新評估空間? | 整理各筆月付及家庭必要支出;已有還款就補結清或餘額證明,重算新增後月付。 | 減少借款或整理負債後仍無法負擔,就先調整支出;不能只因另一方案能借更多便接受。 |
| 房屋重新鑑價較低 | 採用哪個價值與可承作總額?房屋資料是否有誤? | 補正登記、車位或面積資料;如有可核對的交易資料供銀行參考,仍由銀行重評。 | 資料無誤且額度仍不足時,先分期支付或降低需求,再比較其他機構條件與費用。 |
| 原貸或其他順位影響空間 | 受限於本金餘額、擔保範圍,還是銀行不接受後順位?是否附帶清償? | 補最新謄本、各筆指定日餘額與契約,要求列明清償款及扣費後可用資金。 | 原銀行無法配合順位或清償安排時,才比較轉增貸或合適順位方案,不先自行塗銷。 |
| 產權、共有或增建問題 | 哪些登記或使用狀況影響承作?可否補件或須先處理產權? | 提供土地建物謄本、權狀及銀行指定文件;增建部分據實說明,不將未登記面積直接計入額度。 | 確認可處理事項及時間後,若只是該行物件限制再詢問其他受理機構;產權問題仍須處理。 |
| 近期信用查詢或繳款問題 | 是新增申請過多、目前負債改變,還是逾期紀錄?資料是否正確? | 自行查閱信用報告,核對帳單與繳款證明;錯誤向資料提供機構釐清,正確紀錄則持續按期還款。 | 待資料或負擔有實際改變再評估;其他方案也須核對還款安排,不能以固定等待天數保證過件。 |
| 用途或政策限制 | 限制來自銀行商品規定,還是適用的授信政策?缺哪項用途證明? | 補訂單、工程或設備付款安排等真實資料,確認原貸類型與適用規定。 | 用途不符就調整支出或申請時點;其他方案也須符合適用規定,不能改填用途規避。 |
自行申請信用報告與銀行因新業務申貸查詢,對信用評分的處理不同。依聯徵中心信用評分說明,本人查閱紀錄不納入評分;不要因怕扣分而不核對自己的資料,也不要將等待一段時間視為必然恢復核准資格。查核日期:2026年9月12日。
如果已補齊資料,原銀行仍無法提供所需金額,可依房貸額度不足後的處理方式,逐步比較調整支出、轉增貸及二胎等方向,並把辦理成本與時間一起考量。
若原銀行方案無法配合,而且仍有明確收入、可負擔月付與到期清償安排,才進一步比較民間二胎;收支持續不足時,應先處理缺口。要區分補件、等待審查與正式退件,可接著查看銀行房貸未核准後的原因核對與處理。
也可以先把需求分成必須立即支付與可以延後的部分。降低本次借款需求、保留後續重新評估的時間,有助於用現有條件安排支出;是否重新送件及何時送件,應依銀行指出的問題與可改善程度決定。
增貸後想賣房,或暫時繳不出來,怎麼處理?
房屋設定抵押後仍可洽談出售,民法第867條規定移轉不會使抵押權自行消失。先向銀行取得預定交屋日的新舊貸款結清金額及塗銷所需條件,把出售後扣除交易支出的價款與待清償款比較;不足時要先確認差額如何支付。直接用買賣價款清償原貸屬價款清償,另借新款先還舊貸才是本服務所指的代償。
預計無法按期繳款時,先列出哪一期缺多少、收入何時可恢復,向原銀行詢問是否有可申請的付款調整,核對調整後利息、期數與總支出,不將協商中當成已獲同意。民法第873條規定擔保債權到期未清償時,抵押權人可聲請法院拍賣抵押物。能否處理仍須看債務與契約,不能假設房屋處分後一定足以結清全部借款。條文查核日期:2026年9月12日。
申請前先整理這些資料,再決定要走哪條路
準備詢問房屋增貸時,可以先整理一頁資料,讓原銀行對房屋、既有借款與資金需求有一致的認識。以下資訊也能幫自己檢查:想借的金額,是否與用途、每月可還款金額及使用時間相符。
- 房屋地址、所有權人及持分情形,有無其他抵押權。
- 原房貸銀行、剩餘本金、每月繳款、利率及是否仍在綁約。
- 希望增加的金額、分項用途及各筆預計付款時間。
- 目前工作、收入及手上可供核對的財力資料。
- 其他貸款餘額、每月固定支出及預留生活費。
- 可接受的新增月付、還款年限與辦理時程。
洽談時可以直接請承辦人確認:報價上的額度是總借款還是新增借款?哪些款項要指定清償?費用由撥款扣除還是另外支付?原貸利率及到期日是否調整?如果在預定月份清償,要備多少本金與費用?並確認這份條件還有哪些項目待審查或待完成。
拿到核准條件後,再核對新增可用金額、原貸加新增貸款的月付,以及預計清償時的支出。這三項能配合需求,就有繼續辦理的依據;若其中一項仍有落差,先釐清可以調整的是借款金額、支出時點或申請方案,再決定下一步。
常見問題
房屋增貸是什麼?
房屋增貸是已有房貸的屋主,向原房貸銀行申請增加借款。銀行會重新評估房屋價值、原貸餘額、收入、信用、負債與資金用途,再決定是否核准及新增額度。
房貸繳多久可以申請增貸?
沒有適用所有銀行的固定月數。先向原銀行確認方案要求,再看原貸契約、繳款紀錄、重新鑑價、收入負債與用途;若屬央行規定涵蓋的案件,還須依該類貸款的增貸條件辦理。 沒有全體銀行通用的等待天數。若缺件,補齊後詢問受理時點;若是鑑價、負債或信用問題,先確認實質條件是否改善。重新申請仍須依承作機構審查。
房屋增貸可以貸多少?
一般可先以重新鑑價乘可能核准的總成數,再扣除原房貸餘額,估算抵押品空間。受央行成數限制的案件須另核對適用計算基準;實際核准仍看還款能力、信用、用途及房屋條件。
房屋增貸會重新查聯徵嗎?
新增授信可能重新查詢信用資料,程序依銀行及案件而定。聯徵資料是審查項目之一,銀行仍須合併房屋價值、收入與其他負債,評估新增月付是否能負擔。
房屋增貸一定要向原銀行申請嗎?
不一定,要看實際貸款安排。向原銀行申請增貸,須確認新增借款是否另計,以及原貸利率、年限或擔保內容是否調整;轉增貸由新銀行承接並清償原貸;保留一胎另辦二胎,則另作第二順位設定。找房屋增貸業者或金主時,先問清楚受理窗口、實際出資與簽約對象,再核對原貸是否清償、剩餘可用資金、費用及撥款條件,不能單憑業者名稱判斷原房貸會不會被換掉。
申請房屋增貸需要重新設定抵押權嗎?
不一定,要核對原抵押權設定金額、擔保範圍及銀行核准條件。原設定不足時可能需要補設定,實際程序與費用以核准文件及登記內容為準,設定金額也不等同目前欠款。
沒有薪轉可以申請房屋增貸嗎?
可以先詢問能否送件。自營商與領現金的受僱者,須依工作身分提出可核對的收入、營業或任職資料,銀行會再綜合房屋、原貸、信用與負債審查。
房屋增貸沒過,還有哪些方式可以評估?
先確認問題出在鑑價、原貸、收入、負債、信用、用途或產權。依問題補件、調整金額或延後申請;原銀行仍無法承作時,再比較轉增貸或二順位房貸,並核對月付與總支出。
房屋增貸和房屋二胎有什麼不同?
原銀行增貸由原房貸銀行增加借款,並確認是否可沿用設定;房屋二胎保留第一順位抵押權,再設定第二順位抵押權。兩者的承作對象、審查、利率費用及契約安排應分開比較。
房屋增貸要多久才會撥款?
無法用固定天數概括。備件、重新鑑價、信用及授信審查、補件、對保與是否需要補設定都會影響進度,應向承辦銀行確認尚待完成事項及撥款安排。
原銀行增貸會改掉舊房貸利率嗎?
要看銀行把新增金額另立一筆,還是把新舊本金合併改約。請銀行就實際提供的方案列明本金、利率、剩餘年限、月付與攤還表;另立一筆也要核對原貸有無變更約定,不能只看新增核准金額。若另有循環額度,還須確認動用利率、最低繳款、有效期間及擔保範圍。同一間銀行受理不代表舊利率必然保留;原貸採機動利率時,要區分指標調整與增貸重新議價。
增貸核准後,可以等需要時再撥款嗎?
可以先向銀行詢問,但要看核准有效期限與動用規定。先確認最晚簽約或撥款日、尚待完成條件、延後是否需要補件或重審、何時起息、能否分次動用,以及已發生的費用是否仍須支付,再決定撥款時間。付款日期改變時,取得銀行書面安排,不能只收到核准通知就把款項當成已入帳。
有房屋、土地或持分問題嗎?
可直接來電或加入 LINE,先提供基本資料,由專人協助了解案件狀況。


