一般保證、連帶責任、簽本票與提供不動產抵押,可能產生不同且重疊的責任。本票裁定主要做形式審查,借款已清償等實體爭議不會因口頭說明就自動停止執行。
貸款保證人、本票與流抵契約:簽約前的責任查核
農舍貸款:農地與建物權利、估價及申請資料
農舍貸款須同時查農地及建物權利、合法使用與抵押範圍,不能只看房屋外觀。申請新建農舍的資格,不等於所有既有農舍抵押借款的通案條件。
原住民保留地貸款:身分、權利與設定限制
原保地貸款先確認原住民身分與土地權利,只有使用或承租權不能直接當成已取得所有權。2026年原保地信用保證有分用途、額度與承貸審查,最高9.5成指保證成數,並非土地鑑價貸到95%。
限貸令與房貸信用管制:適用對象與申貸查核
先查名下房屋、房貸戶數及本次用途,再判斷適用限制,不能只問是不是第一次買房。央行115年9月18日生效版本,已有一戶房貸者新購屋成數上限調為七成,銀行仍可能從嚴核貸。
負債比與DBR22倍:收支比及貸款資格
DBR22倍看全體金融機構無擔保債務與平均月收入,和每月還款佔收入比例是不同指標。低於22倍只表示尚未觸及該項原則,不等於銀行一定核給差額。
房貸寬限期:延長條件、期滿月付與還款風險
寬限期只繳息時,本金通常不減少,期滿須在剩餘期限攤還。延長或轉貸要重新符合契約及授信規則,受管制案件可能不得有寬限期。
房屋修繕與裝潢貸款:用途、資料與成本比較
修繕貸款要先列工程用途與預算,政策補貼、增貸及信貸的資格與成本不同。取得利息補貼資格不等於銀行核貸;可補貼項目也不等於所有傢俱家電或裝潢支出。
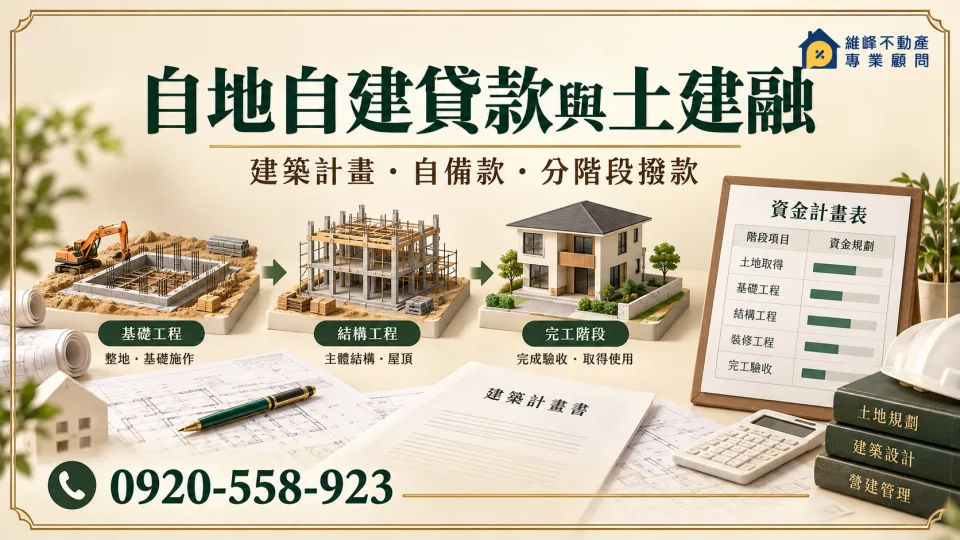
自地自建貸款與土建融:建築融資條件與流程
自地自建融資須先確認土地可建、權利完整及建築計畫,再談借款條件。工程款可能按進度分批撥付,核准總額不等於開工前全額到手。
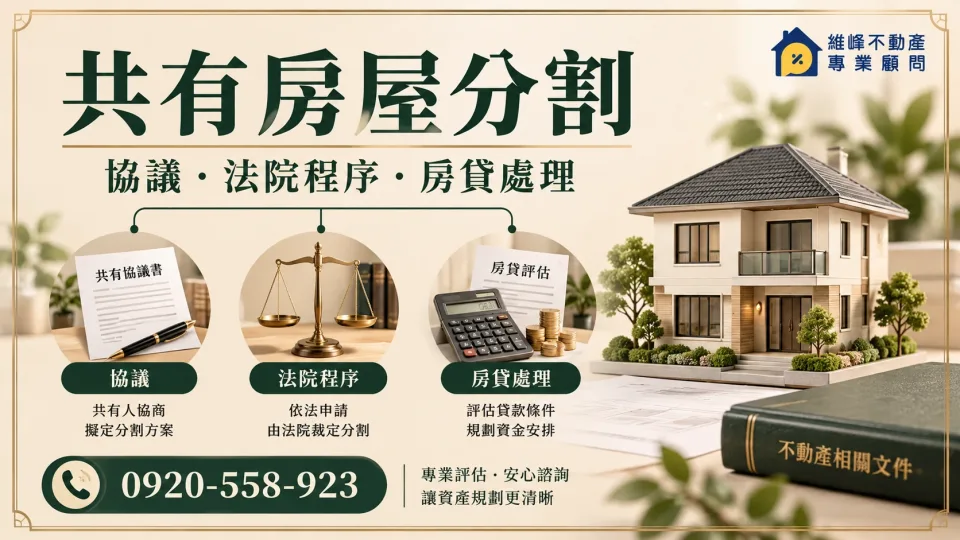
共有房屋分割:協議、法院、房貸與費用
共有房屋分割要先分清共有形式與目標,不一定能依持分切出可獨立使用的房間。協議、由一人取得並補償或法院分割,各有資金與程序成本,法院不保證採申請人想要的方法。
抵押權塗銷:清償證明、應備文件與辦理流程
抵押權塗銷怎麼辦?整理房貸清償後的銀行與私人二胎文件、自辦及線上申辦條件、費用、辦理流程與遺失補件,並用交付表說明轉貸、出售前如何確認塗銷完成。
土地分割怎麼辦?協議、地政調處與法院分割流程
土地分割不只是在地圖上切線。本文分清標示分割、共有物分割、遺產分割與分管,說明協議、地政調處、法院程序、文件、規費、抵押、稅務與分割後登記。
土地有三七五租約可以買賣或貸款嗎?租約、優先購買與文件查核
土地有三七五減租,仍然可以進行貸款及買賣,但要先將該三七五租約作終止等處理,已如前所述。又倘若地主與第三人成交買賣時,一定要記得告知佃農承租人,並取得佃農承租人放棄優先購買權之書面,以確保自身的權益。
房屋土地贈與或買賣怎麼選?稅費、親屬金流與房貸處理
房地贈與與買賣,除了比較當下稅費,還要確認雙方是否真實付款、原有房貸如何處理,以及日後出售可認列的成本。本文整理親屬金流、附負擔贈與及移轉文件,協助屋主在簽約前備齊資料。
持分是什麼?分別共有與公同共有差在哪、怎麼看謄本
公同共有之法律關係下,各公同共有人對於共有物是沒有應有部分,而公同共有人之權利義務關係,是依據規範其公同關係之法律或是依據當事人間的契約處理。簡單來說,就是共有人對於共有物是沒有持分的概念。可是在分別共有之情況下,每個共有人對一物有所有權者,而且有自己的應有部分(倘若各共有人之應有部分不明者,推定其為均等)。簡單來說,共有人分別持有共有物的特定比例。
夫妻共同買房怎麼登記?出資比例、房貸責任與出售問題
頭期款出七成,不代表房屋持分或對銀行的責任也各按七三分。從夫妻共同購屋的登記方式、付款紀錄與簽約角色,逐一核對現在擁有的權利,以及日後出售或借款前要準備的文件。