


房貸額度不足怎麼辦?先找出核准金額不夠的原因
快速摘要
先確認房貸額度不足涉及房屋估值、既有貸款、收入負債或申請資料,再向承辦人詢問可調整的方向。 原銀行仍願意受理時,可詢問補件與增貸條件;是否增加額度,仍依重新審查結果決定。 考慮更換銀行時,須重新估價與審核,並將原貸結清金額、辦理費用及綁約條件一起比較。
原銀行提供的額度未達需求,且房屋仍有可評估空間時,可再詢問二胎,依前順位負擔與還款安排確認能否承作。 申請前先確認實際資金缺口、每月可負擔金額及用款期間,再決定借款金額。
文章目錄
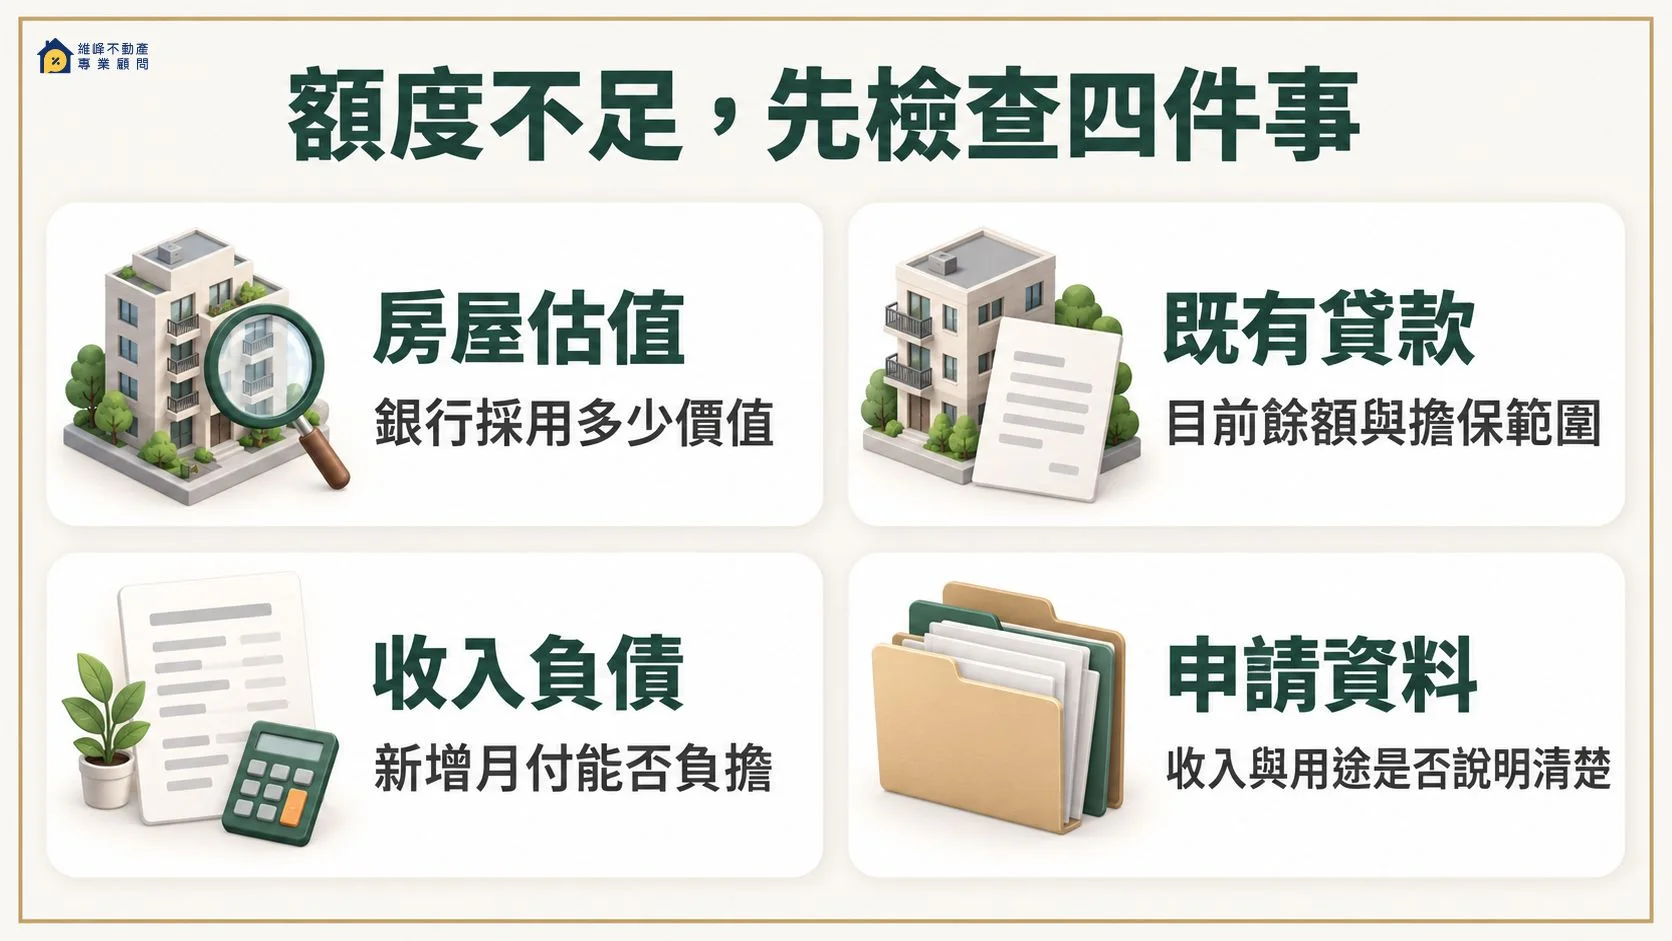
銀行核准的增貸金額低於需求,先問清楚這次卡在哪裡:房子估得比預期低、原房貸還占著較多額度,或收入資料無法支持新增月付。這幾種情況,後續要補的資料與適合詢問的方案各不相同。
這篇討論的是名下房屋已有貸款,現在需要增加可用資金的情況。遇到房貸額度不足,可以先確認原銀行是否有重審空間,再比較增貸、轉增貸與二胎;若每月可用的錢已經不多,也要同步調整用款金額與付款安排。
這裡優先處理「銀行已有核准回覆,但新增可用款不夠」的情況。若銀行尚未受理或已退件,先確認是否能補件及再次申請,可接著看銀行貸不到後的退件與補件處理;尚在購屋、交屋前房貸不足的契約問題,需另外核對買賣約定。
若還在購屋前估算貸款與自備款,可先看房屋貸款額度如何評估,確認鑑價基準與需要準備的資金。
房貸額度不足,先確認是哪一個環節受限
收到核准結果時,請承辦人說明限制額度的項目,以及有沒有可補充的資料。若銀行只能提供概略說明,至少確認是擔保品、還款能力、文件,或目前產品受理條件的問題,才知道下一次申請要調整什麼。
核准通知先核對四件事:金額是整筆新貸總額還是本次增加的借款;其中多少必須清償舊債;費用是從撥款扣除還是另外支付;哪些條件完成後才可動用。抵押權設定金額也不能直接當作此次可領的現金。
銀行對房屋的估值低於預期
買進價格、附近成交行情與銀行採用的估值,可能是三個不同數字。房屋位置、型態、屋況及交易條件都會影響評估,裝潢花費也未必能等額反映在貸款估值上。
可以先問:「這次估值是否已採用最新房屋資料?有哪些現況需要補充?」再依承辦人要求提供資料。即使屋主認為房價上漲,銀行仍有自己的估價與授信標準;屋齡也須搭配物件條件判斷,不能只用幾年屋就推定能借多少。
原有房貸餘額仍高
房屋價值扣除既有貸款負擔後,可再評估的空間可能有限。先找出最新房貸餘額,連同抵押權擔保範圍一起核對;若另有房屋擔保的借款,也要一併說明。
遇到這類房屋貸款額度不足,先確認既有負擔有沒有算對,再討論新增金額。需要拆解房價、前順位採計與扣款後可用款項時,可參考房屋二胎額度與實拿金額怎麼算。
收入、負債或信用資料影響審查
房子還有可評估價值,銀行也會看新增借款後,每月是否有足夠收入繳款。原房貸、信貸、車貸及其他固定債務,應與收入一起整理。職業名稱無法單獨決定核准金額,仍要看收入持續性、負債及繳款紀錄。
自營商可詢問是否接受報稅、營業收支及往來帳戶資料;領現金的受僱者,可詢問在職證明、薪資明細或扣繳資料如何提供。需要進一步整理收入佐證時,可參考沒有薪轉如何辦房屋增貸。沒有固定薪轉會使收入查核方式不同,是否受理及採計多少仍由貸方審查。
若近期已清償部分貸款,可準備清償證明供銀行核對。聯徵中心對信用資料更新的說明指出,清償後的異動未必立即反映在評分中,因此補上證明有助於說明現況,仍須由銀行重新判斷。
申請資料不足或資金用途不清楚
同樣是需要週轉,支付設備尾款、墊付貨款與清償舊借款,需要說明的內容不同。申請時把用途、付款日期及還款來源寫清楚,並提供能核對的資料,讓承辦人了解這筆資金如何使用。
若只是文件缺漏,可以依銀行列出的項目補齊。若限制來自還款能力或產品條件,單靠增加文件未必能改變結果。補件前先問清楚能否重審,避免反覆準備無關資料。
二胎貸款成數不足怎麼辦
先核對權利與原債務,再取得書面條件,依序處理審查、簽約、必要的清償或設定及撥款;每一步都應確認費用與時點。
房屋貸款成數不足怎麼辦
先核對權利與原債務,再取得書面條件,依序處理審查、簽約、必要的清償或設定及撥款;每一步都應確認費用與時點。
房貸額度不夠
先核對權利範圍、可比較標的、既有抵押餘額與還款能力;承作金額須個案書面評估,不能以地坪、房價或持分比例直接推算。
核准金額不夠時,可以依序評估哪些方法
以下是判斷順序,依案件情況選擇適用的方法即可。銀行增貸額度不足時,先確認限制是否有機會調整,再決定要不要更換貸方或新增第二順位借款。
先詢問原銀行能否補件或重新評估
原銀行仍願意受理,且有新的收入、清償或房屋資料時,可以先請承辦人說明重審需要哪些文件。這一步處理的是已提出申請,但現有資料未能反映目前條件的情況。
詢問時可以直接說:「這次核准金額與需求有落差,請問主要受限在哪一項?如果補上新的資料,是否可以重新評估?」同時確認回覆進度能否配合付款期限。重審結果仍可能維持原金額。
請把承辦人的回覆記成下表,再決定補哪一份資料。若只有電話說明,可請對方以銀行可提供的方式確認金額、待辦事項及條件,並記下聯繫日期。
| 要取得的答案 | 可先準備的資料 | 這一步用來判斷什麼 |
|---|---|---|
| 哪一項限制了新增金額 | 核准通知、申請金額與這次付款明細 | 缺口來自估值、收入負債、文件或受理條件 |
| 補什麼資料才值得重審 | 承辦指定期間的收入、清償證明或房屋現況資料 | 資料能否回答尚未釐清的問題;無法取得時是否接受替代文件 |
| 補件如何送、何時回覆 | 缺件清單、收件管道與聯繫日期 | 由誰收件、何時追蹤;仍未回覆時找哪位承辦確認 |
| 原核准是否仍有效 | 原核准條件及預定用款日 | 重審是否影響原方案、到期前尚須完成哪些事項 |
| 若金額不變,可否少借或停止辦理 | 已簽文件、已發生費用與付款憑據 | 確認變更、撤回及費用退還約定,再選擇下一步 |
另找保證人或提供其他擔保品,須先問銀行是否接受、能處理哪個受限項目,以及相關人的責任與文件。若仍受產品或擔保條件限制,增加人數或資產也未必提高額度。
購買房貸壽險應依保障需要決定。金管會的房貸壽險提醒指出,銀行不得以投保作為核准房貸的必要條件;不能把買保險當成補足額度的保證。
向原銀行申請房屋增貸
如果目前只有原購屋房貸,尚未正式申請增貸,可先向原銀行詢問。房貸繳了一段時間、房屋條件或收入已有變化,都可以作為重新評估的資料。
增貸會再看當下的房屋、負債及還款能力,已償還的本金不會自動變成能再借回的額度。申請前也要問清楚:新增借款如何計息、原貸條件是否調整,以及現有抵押設定是否足夠。
若銀行說明限制涉及目前適用的授信規定,應依真實用途確認適用範圍,不能只因房價上升就推定可增加金額,也不能更換用途說法規避審查。原銀行增貸的文件、程序及適用條件,可接著看房屋增貸的申請與核准條件。
評估其他銀行轉增貸
原銀行不增貸,或房屋增貸不夠,且願意一起調整原房貸時,可詢問其他銀行是否受理轉增貸。新銀行會重新審核房屋與申請人,核准金額須先足以處理原貸款,才有機會留下新增資金。
請把原貸結清金額、提前清償條件,以及新貸款辦理費用列在一起。新方案的月付、期間與扣費後可用款項,都要符合這次需求。銀行端辦理程序可參考永豐銀行轉貸服務說明,該頁列有徵信估價、對保及抵押權設定與塗銷等環節;個案仍以受理銀行條件為準。
要一起盤點現有貸款與更換方案,可了解房屋轉貸與增貸評估。若扣除結清款及費用後仍無法補足需求,就需要重新比較其他安排,不能只看新貸核准的總額。
若想用較低月付換取更多現金,還須確認是否延長還款期間、增加往後支出。新舊貸的違約金、月付與轉換成本,可再看房屋轉增貸的成本比較,取得兩邊的條件後再決定。
房屋仍有空間時,了解第二順位貸款
希望保留原銀行房貸,且房屋仍有可評估價值時,可以了解房屋二胎。依民法第865條,同一不動產可設定數個抵押權,順位依登記先後決定。原有房貸未清償,仍可評估新增第二順位抵押權的借款。
「房屋有貸款還能借嗎」要回到房屋價值、第一順位負擔、原契約約定與還款安排一起確認。二胎可以向有承作的銀行或民間詢問,原房貸仍須依約繳納,新增借款則另依其契約辦理。
原銀行無法提供足夠金額,而房屋條件、收入佐證或短期用款需求需要個別討論時,可以提出民間房屋二胎評估。先說明銀行回覆及用款計畫,再確認是否有適合的承作方向。進一步的文件與辦理說明,請參考房屋二胎申請條件與辦理方式。
二胎成數不足,先算付款缺口而非再借上限
房貸成數不足時,把必付金額、已核准且可撥資金、可用自備款與付款日期列成表。二胎額度不如預期,先查鑑價、前順位採計及還款能力,不宜直接再加短期高成本借款補滿。若付款期限無法配合,應先與交易相對人確認可行安排,避免把尚未核准資金當成交屋款。
增貸、轉增貸與房屋二胎怎麼選
先決定是否要保留原貸方,再比較各方案能提供的可用資金與還款安排。下表以常見辦理方向整理,抵押權及契約安排仍須逐案確認。
| 比較項目 | 原銀行增貸 | 其他銀行轉增貸 | 房屋二胎 |
|---|---|---|---|
| 申請對象 | 現有房貸銀行 | 願意受理轉貸的新銀行 | 承作第二順位的銀行或民間貸方 |
| 是否更換原貸方 | 維持原銀行 | 原房貸由新銀行接續承作 | 保留原房貸,另有二胎貸方 |
| 是否重新估價 | 重新檢視擔保價值,是否重做鑑價依銀行要求 | 由新銀行重新評估 | 由二胎貸方另行評估 |
| 抵押權安排 | 核對既有設定是否可涵蓋,必要時另辦登記 | 配合原貸結清、舊抵押權塗銷及新設定 | 核對先順位後,另設第二順位抵押權 |
| 審查重點 | 現有繳款、房屋價值及新增還款能力 | 房屋、收入負債及新貸能否涵蓋原貸與需求 | 房屋可供擔保價值、前順位負擔及還款來源 |
| 適合情況 | 希望留在原銀行,且仍可受理增貸 | 願意調整整筆房貸,並比較新增資金 | 希望保留一胎,另評估一筆資金 |
| 申請前要確認 | 原貸條件是否變動、新增金額及費用 | 結清與綁約費用、新月付及扣費後可用款項 | 原契約、二胎報價、每月總負擔及本金清償日 |
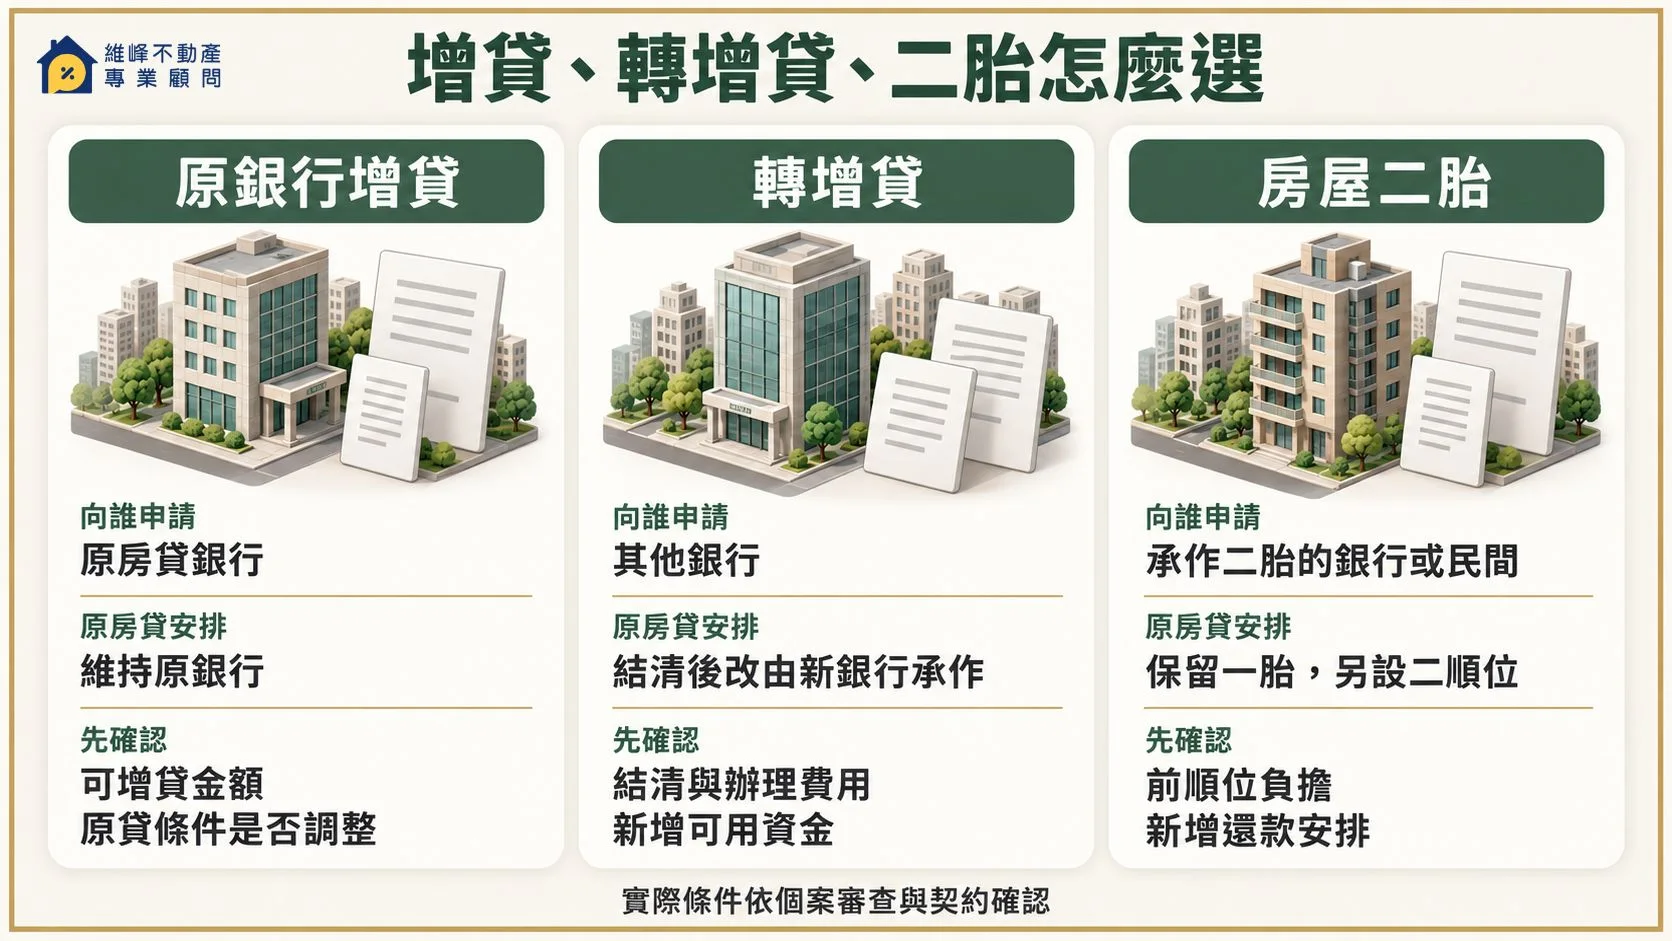
若受限項目是資料尚未補齊,可以先處理原申請。若新貸方的估價及受理範圍較符合案件,再比較轉增貸或二胎。若目前收入已難以支應新增月付,則應先調整用款安排,讓借款金額與實際可還的金額相配合。
房屋有貸款還能借嗎
可以先核對第一順位餘額、房屋可供擔保的價值及還款能力,再比較原銀行增貸、轉貸與二胎的實拿、費用及月付。
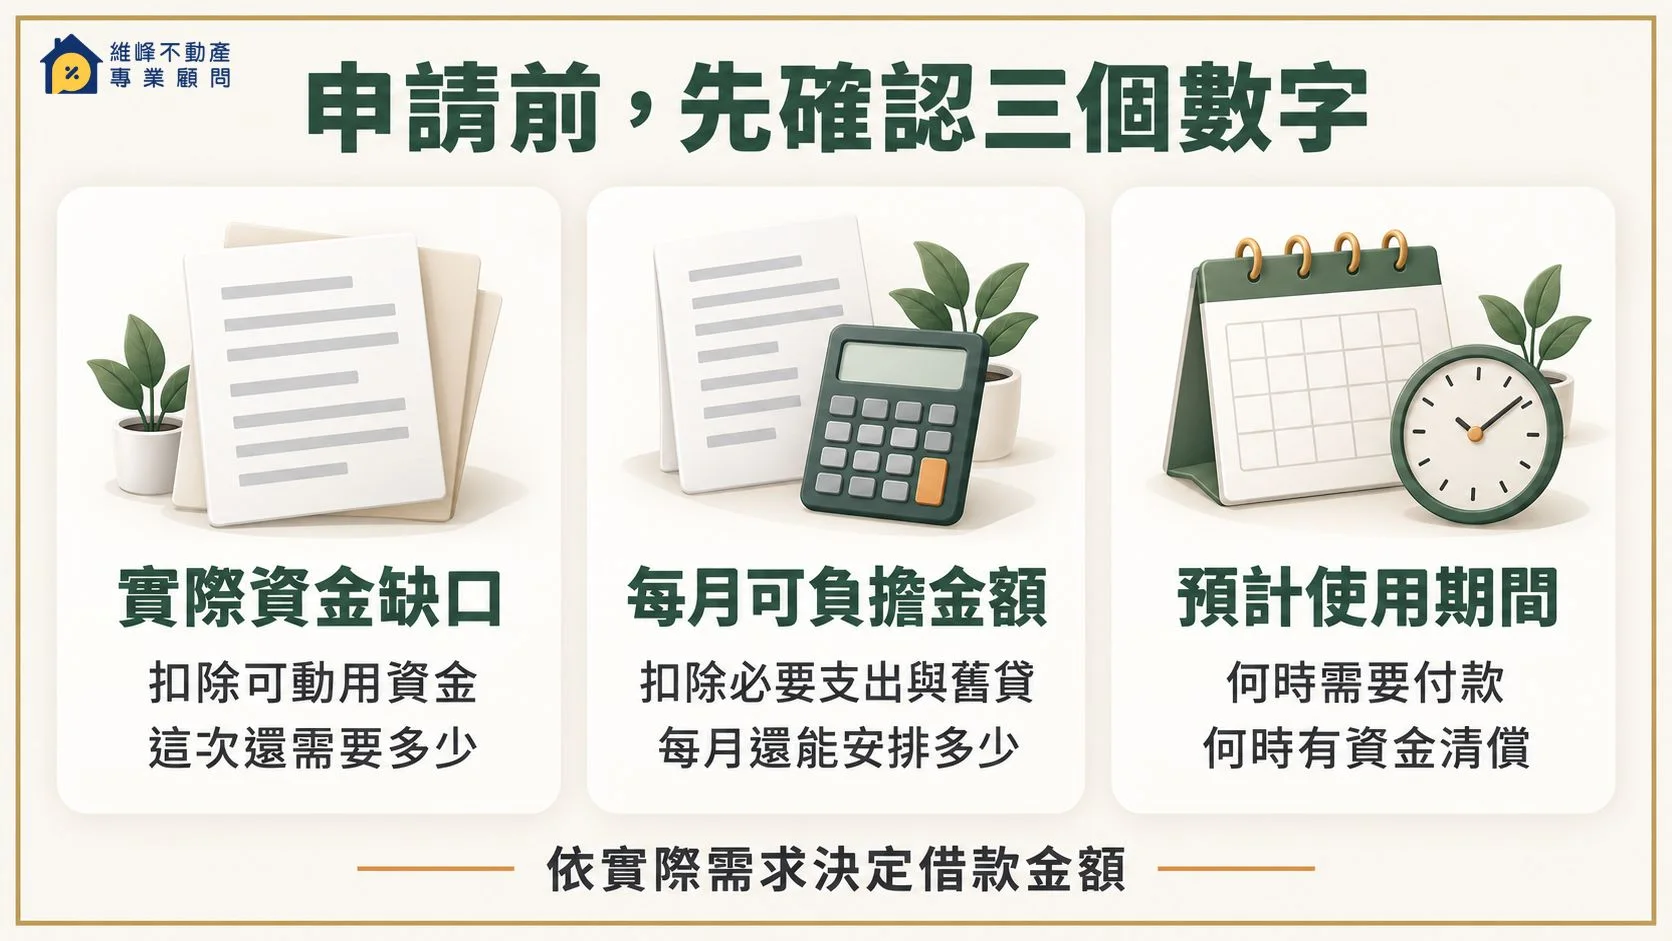
申請更多資金前,先算清楚三個數字
實際資金缺口
列出這次必須支付的款項與日期,再扣除已確定可動用的自有資金,確認仍需補足多少。設備、裝修或貨款若能分階段支付,就分別列出各期需求,避免一次借入暫時用不到的錢。
原銀行雖然已核准,若尚未撥款或還有待完成條件,先把它列為待確認款項。若改採轉增貸取代原方案,也不要把兩邊的核准金額重複加總。只有確定能配合付款日期的資金,才適合納入當期安排。
每月可以負擔的還款金額
從可持續的收入中扣除生活、營業必要支出、原房貸及其他仍需繳納的債務,再看能安排多少新增還款。自營商可用淡季收支檢查一次,領現金的受僱者則可將不固定加班費與獎金分開估計。
若方案包含清償舊借款,僅將確定會結清的月付移除,再加入新貸款月付。採到期還本的安排,還要另外預留本金來源。額度核得較高,也可以依需求選擇較低金額。
拿到報價後,可依房屋二胎利率、月付與費用比較核對計息與支出。這一步要確認的是自己能否持續付款,以及資金使用完畢時如何清償。
預計使用資金的期間
先寫出何時需要付款、預計何時能還,再確認貸款期限是否配合。以應收款清償者,可核對預定收款日與付款依據;若款項延後,是否仍有資金支應當期繳款,也要先想好。
短期用款應一起比較提前清償條件。若預計使用時間拉長,則重新計算期間內的支出與本金安排。核准額度足夠,但到期日與收款日接不上,仍需要調整方案。
兩個情境:核准金額與付款缺口怎麼核對
以下均為情境試算,無實際核准或撥款案件資料。金額、費用、利率及日期只用來示範核對方法,不代表任何貸方報價或辦理時程。兩例均假設保留原房貸,新增借款另立條件,不把原房貸餘額加進本次可用款。
情境一:設備分兩期付款,銀行核准60萬元仍差13.2萬元
自營印刷工作室購買切紙設備,總價96萬元,約定2026年10月5日支付48萬元、11月5日再付48萬元。可用自有資金24萬元,已另外留好營業與還款準備金;假設銀行核准新增本金60萬元,全額撥付時扣費1.2萬元,無指定清償舊債及其他當期費用。
本次需要外部資金=96-24=72萬元。核准款扣費後=60-1.2=58.8萬元。因此全部付款仍缺=72-58.8=13.2萬元。這是本次購置款的缺口計算,未將未來利息列入設備價款;利息須另納入每月收支。
| 約定日期 | 應付金額 | 資金分配 | 仍待解決 |
|---|---|---|---|
| 2026年10月5日 | 48萬元 | 自有24萬元,加核准款中的24萬元 | 先確認撥款條件能否在付款前完成 |
| 2026年11月5日 | 48萬元 | 前次核准款剩下34.8萬元 | 仍缺13.2萬元,須重審、調整採購或取得供應商同意的付款變更 |
若希望同一筆新增借款涵蓋72萬元需求,在扣費仍為1.2萬元的假設下,申請本金至少須達73.2萬元;銀行會不會提高金額,以及費用是否改變,都要另外取得回覆。不能把這個反推數字當成房屋必然能借到的額度。
如果核准款到10月5日仍不能動用,首期當下只確定有24萬元,首期就缺24萬元。總缺口13.2萬元與當日缺口24萬元回答的是不同時間的問題。先與供應商協商付款或採購變更;未獲同意前,不能把第二期款項延後當作已成立。
情境二:先還信貸後,額度提高卻少了自有資金
另一位屋主有90萬元家人進修支出,可用自有資金18萬元。假設原銀行核准另增55萬元,扣費1萬元後可用54萬元;原房貸保留,另有信貸須以指定日總額18萬元才能結清。這18萬元假設已含應付利息及清償費用,須以貸方當日明細核對。
屋主考慮先用全部自有資金結清信貸,再請銀行重審。下表僅假設重審後金額提高至65萬元且扣費仍為1萬元,並不保證清償信貸後會得到這項結果。
| 比較項目 | 保留信貸與原核准 | 先還信貸,假設重審提高額度 |
|---|---|---|
| 支付進修支出的自有資金 | 18萬元 | 0元,自有18萬元已清償信貸 |
| 新增本金與扣費 | 55萬元,扣費1萬元 | 65萬元,扣費1萬元 |
| 可用於此次支出的合計 | 18+55-1=72萬元 | 0+65-1=64萬元 |
| 距離90萬元需求的缺口 | 90-72=18萬元 | 90-64=26萬元 |
即使假設額度增加10萬元,自有資金卻先減少18萬元,缺口反而增加8萬元。因此,銀行要求先清償時,要先問清楚是否只是重審前提、預計何時能確認結果,以及能否在新貸成立時安排指定清償。不同付款方式要重算,不能把同一筆18萬元同時列為自有資金與已清償款。
再看月付。假設每月可持續收入92,000元、必要支出38,000元、原房貸月付25,000元、信貸月付6,000元,另留8,000元收支緩衝。保留信貸時,每月可安排新增還款為92,000-38,000-25,000-6,000-8,000=15,000元;信貸確實結清後才可改為21,000元。
為比較新增月付,假設兩方案新增本金分別55萬元、65萬元,均採年利率3.6%、120期、每月本息平均攤還、全期利率不變、無寬限期,原房貸條件不變。月利率r=0.036÷12=0.003,期數n=120;月付公式=本金×r÷[1-(1+r)的負n次方]。計算後每月約繳5,465元與6,458元。扣費由撥款扣除,但利息仍按各自契約本金計算;首期與末期依實際計息及進位方式核對。
兩方案的新增月付都低於此例各自的收支餘額,仍各有18萬元、26萬元當期資金缺口。月付有餘裕與支出能否付清,要分別確認;尚缺款項若再借,月付必須加回,不能沿用這張比較就判斷負擔得起。
資料、核准條件或進度改變時,下一步怎麼做
| 目前卡住什麼 | 先取得什麼確認 | 接下來如何調整 |
|---|---|---|
| 指定資料拿不到 | 請承辦說明資料用途及可接受的替代證明 | 提交可核對的現有資料;仍無法採計時,按目前可確認收入重估需求 |
| 補件後仍維持金額 | 確認受限項目是否已無調整空間,以及原核准有效期限 | 比較其他方案的實拿與總月付,或與收款方協商縮小、分期或延後支出 |
| 核准有效期將到或條件有變 | 向承辦確認是否須重審、展延或重新提供資料 | 在新回覆前不把原金額當作必定能取得的資金;新增負債或收入變動也要如實說明 |
| 對保、登記或撥款趕不上付款日 | 列出尚未完成事項、負責人及下一次回覆日期 | 先處理付款協商;核准通知不能代替可動用資金,無法配合時重新調整用款計畫 |
| 指定清償或抵押權塗銷未完成 | 向貸方及登記承辦人核對結清金額、文件與完成情況 | 確認尚缺條件如何影響新貸,不把預估餘款當作已可入帳,也不先停止應繳舊貸 |
| 想先領原核准,再補另一筆貸款 | 確認原貸動用後的新餘額、月付、設定及其他方案是否仍受理 | 把已動用借款如實列入新審查;原方案與替代方案不能同時算成兩份可用額度 |
若前順位已包含民間抵押權,需要處理舊民間二胎時,先核對是否應由新借款清償舊借款;相關金額、金流與塗銷細節可看民間二胎代償的清償與塗銷流程,不要直接假定原借款不動就能往後再加一筆。
簽約前請取得借款本金、實際入帳、費用收取時間、月付、提前清償與到期本金安排。若收款人或用途與原計畫不符,先核對契約及付款依據;不要因為急著補缺口就交付不明款項。決定少借或停止辦理前,也應確認已簽文件、已發生費用及可退項目,不能假定核准後取消一律沒有支出。
哪些情況適合先做個案評估
已經知道資金缺口,卻還無法判斷要補件、轉增貸或詢問二胎時,可以把現況整理後再討論。以下情況各有需要釐清的重點:
- 原銀行增貸金額低於需求:帶上核准條件或承辦回覆,確認尚缺多少及受限項目。
- 房屋可能已有增值,銀行額度仍有限:先核對房屋資料、既有貸款與估值落差。
- 自營商或領現金的受僱者:先看能提供哪些收入佐證,再詢問貸方接受的查核方式。
- 有多筆貸款:列出各筆餘額與月付,確認哪些保留、哪些預計結清。
- 資金使用期間較短:先提出清償來源與預計日期,比較提前還款條件。
- 房屋涉及共有、持分或其他權利:先提供登記資料,確認可評估範圍與需要配合的程序。
提出詢問時,可以先提供房屋所在地、原房貸餘額與月付、銀行這次回覆,以及希望補足的金額和用款日期。我們會依這些資料討論民間二胎是否有進一步評估空間,再核對報價、契約及還款安排。若房屋或收支條件仍需調整,也會先指出要補充的資料,讓後續申請有明確方向。
常見問題
房貸額度不足時,可以請銀行重新評估嗎?
可以先詢問原銀行是否接受重新評估。若有新的收入、清償或房屋資料,可依承辦人要求補充;仍須確認這次受限項目是否能調整,重審後金額也可能維持不變。
原銀行不願意增貸,還有哪些方式?
可以評估其他銀行轉增貸,或在房屋仍有可評估空間時詢問房屋二胎。先確認原銀行未受理的項目,再比較新方案的可用款項與月付;若還款負擔已偏高,應同步調整需求金額及付款安排。
房貸核准金額不足,可以先領核准的部分再借嗎?
先確認原貸動用後,其他方案是否仍受理。已領款項會增加實際負債與月付,也可能影響抵押權安排;須重新核對可用資金及每月負擔,替代原貸的方案不能與原核准金額重複加總。
先還掉信貸,銀行增貸額度一定會增加嗎?
不一定,清償可能只是銀行重新審查的前提。若先用自有資金還債,能支付原定用途的現金也會減少;即使假設增貸提高,仍須重算缺口,並以清償證明及新的核准條件確認結果。
轉增貸一定能增加房貸額度嗎?
不一定。新銀行會重新估價與審核,還要核對原貸結清款及辦理費用。即使新貸核准總額較高,扣除相關支出後,能用於這次需求的資金仍可能不足。
沒有固定薪轉,會影響房貸額度嗎?
會影響收入的查核方式與採計結果,但仍可先詢問接受哪些佐證。自營商可準備報稅、營業收支及往來帳戶資料;領現金的受僱者可詢問在職證明、薪資明細或扣繳資料,最後仍依貸方審查。
二胎貸款成數不足,可以再找一家把差額補滿嗎?
須重新檢查合計負擔、擔保順位與本金來源。多一筆貸款不等於解決資金問題,應先確認缺口與成本,再決定是否繼續申請。
有房屋、土地或持分問題嗎?
可直接來電或加入 LINE,先提供基本資料,由專人協助了解案件狀況。


