


房屋二胎撥款怎麼確認?設定完成、入帳時間與撥款明細
快速摘要
對保與抵押權設定完成後,仍要依契約確認新謄本、帳戶及其他待辦條件。 各案時間不同,應分開確認預計撥款日、實際匯出日與銀行入帳日。 借款可能匯入本人帳戶,也可能依約直接代償、代付或扣除列明費用。
核對契約本金、每筆收款人、扣款明細、起息日及第一期繳款資料。 民間房屋二胎可來電 0920-558-923 洽詢,是否受理與撥款安排依個案及契約確認。
文章目錄
房屋二胎設定完成,還要核對撥款前提、實際匯款與銀行入帳紀錄,才能確認錢是否已經到位。收到核准通知、完成對保,或接到登記完成通知,分別代表不同進度;若部分款項依約直接清償舊債,也要把那幾筆付款一起查清楚。
本文從已取得書面條件、準備或完成對保開始,說明怎麼追撥款、核對扣款與款項去向,以及收到錢後如何確認起息和第一期繳款。若還在選擇方案,可先看房屋二胎完整介紹。
有付款期限,第一次詢問就說明「最晚哪一天要用、最低需要多少可用金額」。預估匯款日應搭配尚待事項一起看;在入帳前,先向付款對象確認能否保留調整空間,避免把尚未收到的款項排成一定能付的支出。
房屋二胎撥款是什麼?先分清五個狀態
房屋二胎撥款,是出借人按借款約定交付款項的階段,可能匯給借款人,也可能依有效指示支付指定債務或款項。口頭說「已經好了」太籠統,應追問完成的是哪件事、手上有什麼紀錄。
| 狀態 | 代表什麼 | 還不能代表什麼 | 可核對資料 |
|---|---|---|---|
| 初步可評估 | 資料足以開始討論 | 承作方已同意出借 | 初談紀錄、待補清單 |
| 正式核准或提出條件 | 已提供本案書面金額與條件;仍須辨認是否正式核准 | 款項已交付或不會再有待辦 | 有日期、出具者與效期的核准或報價 |
| 完成簽約對保 | 已核身並簽署相關文件 | 設定與款項入帳均完成 | 完整契約及附件副本 |
| 設定或其他撥款前提完成 | 約定項目逐項取得結果 | 僅完成其中一項就能立即使用全部款項 | 新謄本、驗收回覆、條件完成紀錄 |
| 實際匯出並入帳 | 相應款項有成功付款及收款紀錄 | 所有分筆、扣費及還款資料都已核對 | 本人及指定收款人的交易紀錄 |
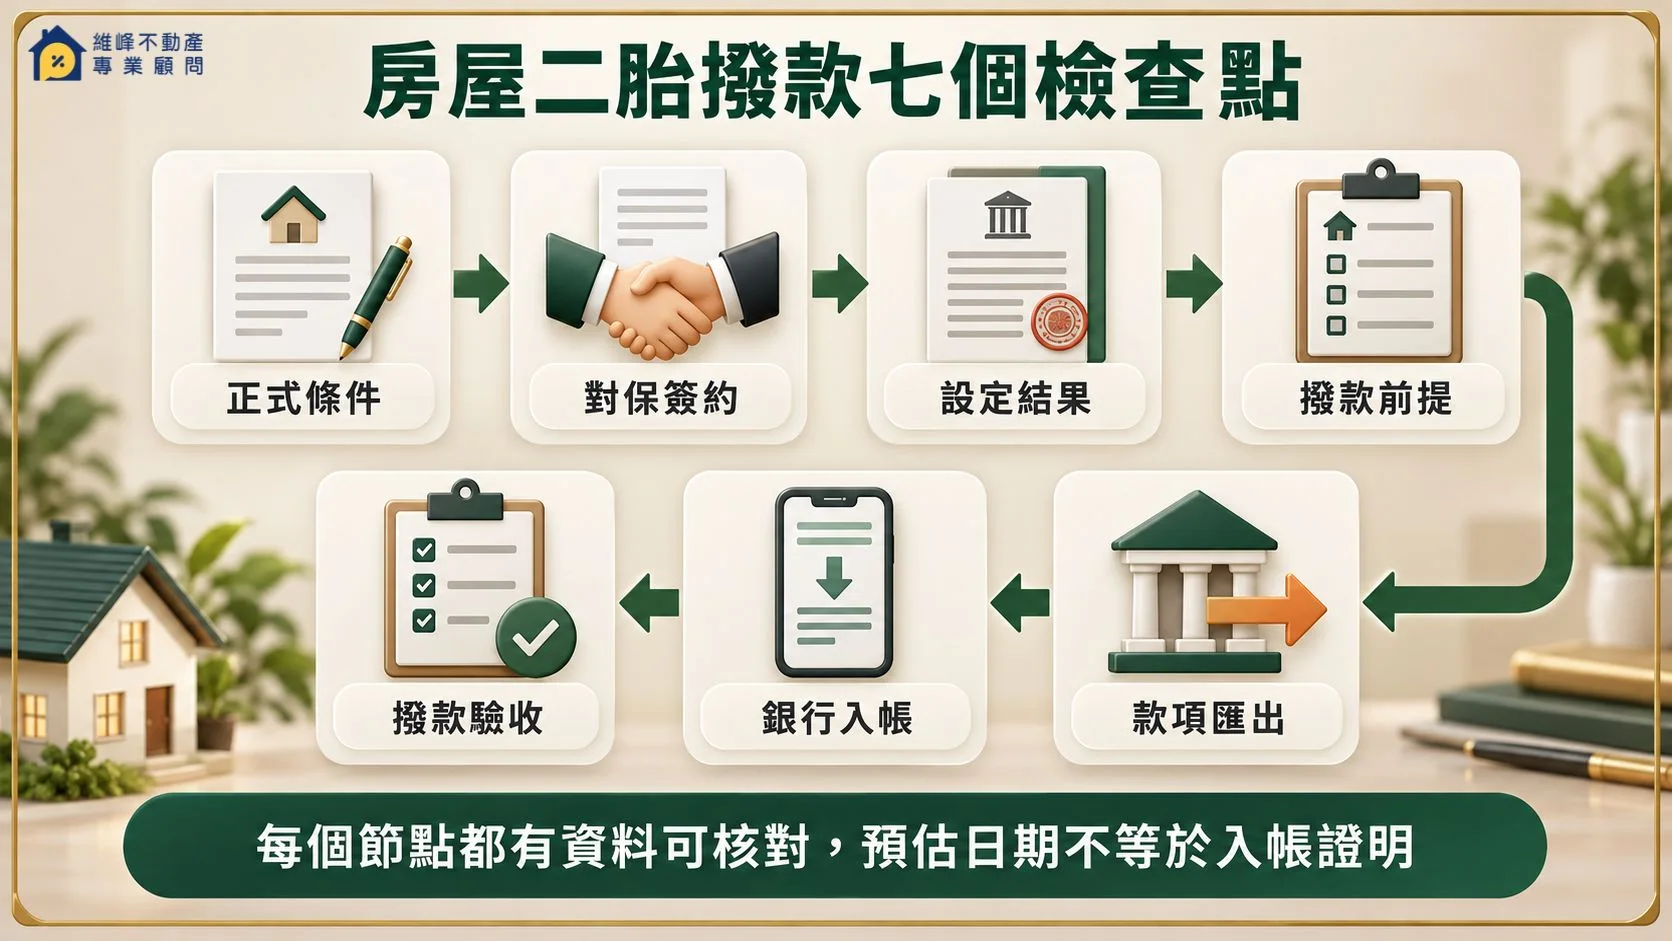
這張表是辨認狀態的工具,各案登記與付款先後仍依契約和實際安排。最後一列也要拆開查:出借人已下指示、銀行已受理、交易成功、收款帳戶已顯示,可能出現在不同時間;預約轉帳畫面不能當成已完成付款。
若想追查從最初詢問、送件到對保的前段工作,可參考房屋二胎申請流程。本頁則從手上已有的條件文件往後核對,直到每筆款項都有去向與憑證。
對保、設定完成後,還有哪些撥款前提?
先請承辦窗口從契約與正式條件列出本案待辦,不必自行蒐集一大堆無關文件。對保後可能還要核對新謄本、收款帳戶、指定清償明細或最終確認事項;下表是可能項目,沒有適用的項目就註記「不適用」。
| 檢查項目 | 由誰確認 | 完成證明 | 未完成可能影響 |
|---|---|---|---|
| 簽署及核准條件 | 借款人、契約相對人 | 完整文件及新版條件確認 | 須補簽或釐清條件差異 |
| 設定結果符合約定 | 地政士、出借方 | 新謄本與驗收回覆 | 尚不能確認登記前提完成 |
| 身分與收款授權 | 相關當事人、出借方 | 核身及必要授權文件 | 收款對象尚不能確定 |
| 帳戶可正常收款 | 帳戶本人、往來銀行 | 正確戶名帳號及銀行確認 | 可能退匯或受限制 |
| 舊債結清額與帳戶 | 原債權人、負責代付者 | 指定日期有效明細 | 須更新數字或補足差額 |
| 約定費用及其他文件 | 實際收費者、窗口 | 收據、保險或其他約定文件 | 仍有支出或文件待處理 |
| 撥款前重大異動 | 屋主、出借方、地政士 | 最新權利及資料確認 | 須查明是否影響原條件 |
借款人、房屋所有權人與抵押人可能由不同人擔任,不能只核對一個人的身分,就認定所有付款授權齊全。若已簽文件有疑問,回到房屋二胎對保的文件與條款核對確認自己以何種身分簽署,再處理後續付款。
設定方面,要確認的是「本案約定的登記內容是否已完成並驗收」。地政收件不等於登記完成,拿到新謄本也還要核對標的、順位與擔保範圍。若另有查封、限制登記、其他設定或權利變動,應由窗口說明對原撥款條件的影響,不能只把舊核准通知再傳一次。
銀行購屋貸款可能另查保險與帳戶資料,銀行公開房貸流程即有這類說明;這是銀行案例,不能直接當成每件民間二胎的共同要求。已付費或已補件者,請對方回覆是否驗收完成。查核日期:2026年9月14日。
若仍停在補件或審查階段,可先回到房屋二胎申請條件與待完成事項,確認缺少的資料及尚未完成的條件。
對保後不撥款的原因
先把標的權利、現況、既有負擔與要完成的交易或借款目的逐項查清,再依本案文件比較可行做法與成本。
房屋二胎多久撥款?用三個日期管理
核准後、對保後或設定後多久撥款,起算位置不同,不能拿別人的天數直接相加。核准後尚未簽約,和設定已完成只等帳戶確認的案件,剩餘工作就不一樣。請承辦窗口按目前進度回覆以下三個日期。
- 最早可能匯出日:在已知條件都如期完成的前提下,何時能安排出款;同時詢問預定入帳時間。
- 待辦預計完成日:每項欠缺資料由誰提供、何時查收,以及下一次回報時間。
- 自己的最晚可用日:款項最遲何時須在帳戶可供支付,並寫出最低所需金額。
另外保留地政收件日、登記完成日、出借人匯出日與銀行入帳日。前兩個日期用來追登記,後兩個日期用來追金流;代辦人口頭表示「排好了」,仍應問是排定送件、出款審核,或已成功匯出。
跨行匯款、採用的付款管道、金融機構作業時間、例假日與帳戶狀態,都要按本次交易確認。不能將銀行營業日的處理方式套用每一種網路轉帳,也不能因手機能隨時操作,就推論出借人隨時都會辦理貸款撥付。
可以直接問:「目前還缺哪項?誰負責?預計何時能確認匯出?如果趕不上我的付款日,最晚什麼時候會告知?」把四個答案留在同一份進度紀錄,改期時保留舊版與新原因,才知道是哪個環節影響日期。
情境示意二|收到設定完成通知,當天仍未入帳
以下為純假設情境。屋主上午收到登記完成通知,預定兩天後支付款項;下午詢問時,窗口表示還在核對新謄本,且待清償借款的有效明細尚未取得。此時可確認登記已有結果,仍不能確認當日會匯款。
屋主分別記下新謄本驗收、清償明細確認與預計匯出三項工作,要求列出負責人及下次回覆時間,並向付款對象詢問可否調整支付日期。對方尚未同意延期,就繼續列為待確認;收到錢之前,也不把登記通知拿來證明資金已到。
二胎房貸最快幾天撥款
辦理時間受權利狀態、文件是否齊備、通知及登記程序影響;先列出本案必經步驟與最晚用款或交付日,不宜承諾固定天數。
一筆二胎款項可能撥到哪裡?
本人入帳與直接清償舊債
款項全匯入本人帳戶時,要核對是否另有依約扣款或後續指定付款。本人帳戶收到錢,也可能接著按約清償舊債,不能只看入帳當下餘額,就把全部列為自由支用的錢。
如果部分款項直接支付原債權人,屋主要取得該筆匯款紀錄、收款確認及後續結清資料;剩餘款另核對本人帳戶。原貸若有抵押,清償證明與塗銷文件要分別追蹤。有換金主或已簽約賣屋需先處理二胎的需求,詳見代償民間二胎的清償與文件安排。
指定第三人收款與分筆撥付
若希望出借人直接付給工程或交易收款人,先問是否受理,並確認契約、付款指示及用途。親屬關係不會自動補足收款授權;第三人戶名和應收款人不同,要把原因、代理關係及收款依據寫清楚。
分筆匯款還要分辨兩種情況:一筆已動用借款拆成數筆支付,或契約本來就允許分次動用。前者應查各筆付款是否成功;後者須另查下次動用條件。銀行紀錄出現兩筆金額,不能直接認定是兩筆獨立借款。
- 逐筆填寫收款人、銀行、戶名、帳號末五碼、用途、金額及預定日期。
- 正式匯款前核對完整帳號,末五碼僅方便對帳,不能單獨作為付款指示。
- 付款後補入實際匯款日、交易序號或憑證、收款確認;退匯也留下原紀錄。
- 臨時換帳號,回到原已確認窗口查證,取得更新後的書面指示再執行。
情境示意三|對保後才提出代付供應商40萬元
本例為純假設。屋主原先指定本人帳戶,對保後改提其中40萬元直接支付供應商。窗口須先確認出借人是否同意變更,供應商的名稱、戶名、完整帳號、用途及金額也要列入書面指示。
供應商若改傳另一個戶名的帳號,先透過原本確認的聯絡方式詢問關係及授權,不能只看通訊軟體顯示名稱相同就付款。支付完成後取得收款證明,並把這40萬元如何列入交付、何日起息及本人會少收多少,同步更新在明細上。此例不代表每件案件均可指定代付。
核准金額、契約本金、撥付總額與本人入帳怎麼分?
對帳時先統一用語。本文以「實際撥付總額」指核對本次已執行的交付款項,包含本人入帳及依約代付;扣費另列性質與處理方式。若對方把「撥款」用來指扣費後入帳,請他明寫是總額或淨額,避免兩人拿不同數字比對。
| 金額名稱 | 用途 | 從哪份資料看 | 常見誤解 |
|---|---|---|---|
| 申請金額 | 表達原始需求 | 申請或詢問紀錄 | 提出多少就會核准多少 |
| 核准金額 | 確認同意金額及上限 | 正式條件與效期 | 已全部匯出 |
| 契約本金或額度 | 確認文件約定 | 已簽契約、動用約定 | 額度等於目前已交付本金 |
| 實際撥付總額 | 核對已完成付款 | 逐筆出款及收款證明 | 只看本人一筆入帳 |
| 直接支付他人款項 | 分辨代償、代付及用途 | 有效指示、付款與收款證明 | 全都算成新借款費用 |
| 本人入帳及可用金額 | 安排原定支出 | 交易明細、可用餘額與待支付款 | 帳面餘額全部可自由使用 |
抵押權設定金額另從謄本核對,不能塞入上述任一欄當成已借到的錢。最高限額抵押權的登記限額用於界定擔保範圍,並不證明已交付同額借款;可參閱民法第881條之1。查核日期:2026年9月14日。事前估算仍由房屋二胎額度與實拿專文說明。
情境示意一|核准180萬元,本人帳戶收到118萬元
以下金額全部為教學假設,不是報價或成交。假設正式條件及契約記載180萬元,其中60萬元直接清償指定舊借款,2萬元為已列明並同意從撥款支付的辦理費,其餘118萬元匯給屋主;沒有其他另付或預扣款。
本例金流核對:60萬元清償款+2萬元費用+118萬元本人入帳=180萬元。應分別取得舊債收款與結清資料、費用憑證及本人銀行紀錄。不能因自己只收到118萬元就直接判定少撥62萬元,也不能把60萬元舊債都列成新貸費用。
這個加總僅用來核對款項去向,不單獨判定法律上的借款本金或費用效力。扣收是否合法、實際交付多少及應負哪些清償責任,仍須依契約、交易內容與適用法律確認;明細有一筆找不到依據,就先標出待查。
二胎撥款會扣哪些錢?先拿逐項明細
撥款前請對方列明每項扣款的名稱、金額或算法、收款人及依據,並標示是簽約前另付、撥款扣除,或撥款後支付。只有「辦理費共一筆」的總數,無法核對其中是否已含代墊規費、服務費或其他支出。
舊債清償款應拆出本金、截至指定日的利息與原貸結清費;這幾項用來處理舊借款,與新借款辦理費分開。明細若已包含原貸利息,不可再把同一期間利息從本人餘款重扣一次。一胎若持續保留,也不能無故再扣整筆一胎餘額。
簽約前已用自有款付過的費用,附上付款日期與收據,請窗口核對是否已入帳;若只是先付訂金或部分服務費,要確認尚欠多少。費用雖未從新款扣除,仍是自己曾支付的現金,計算整體支出時應保留,但不再重算為今日扣款。
若有預扣利息,請列明計息本金、起息及截止日期、涵蓋天數與金額,並確認第一期通知是否再計同一段。預扣的名目、契約記載與實際交付如何影響權利義務,不能只靠總數認定。利息與收費規範可自行查閱民法第205條及第206條;本段法規查核日期:2026年9月14日。費用比較詳見房屋二胎利率與費用。
取得收據、發票、匯款紀錄或其他適當憑證後,還要核對開立者與實際收款人。報價未列的新項目,請對方指出新增原因及約定依據,再更新可用金額;不能在交款當天只用一句「大家都這樣收」帶過。
房屋二胎撥款明細怎麼驗收?四份資料一起看
把正式條件、借款契約、撥款明細和銀行紀錄放在一起,先核對同一件借款、同一次動用。每份文件功能不同:條件表示同意內容,契約記錄約定,明細說明安排,銀行紀錄則用來查付款有沒有發生。
| 核對項目 | 核准或報價 | 契約 | 撥款明細 | 銀行紀錄 |
|---|---|---|---|---|
| 金額 | 本案額度及上限 | 本金或動用方式 | 本次、累計與待撥 | 逐筆實收與退匯 |
| 收款人 | 指定清償條件 | 付款授權及對象 | 戶名、帳號與用途 | 實際支付對象 |
| 費用 | 列明項目及算法 | 支付時點與依據 | 已付、扣收或待付 | 實際扣款或付款 |
| 日期 | 效期、預估時程 | 交付與起息約定 | 預定及實際出款日 | 入帳時間與交易狀態 |
| 差異 | 是否換新版本 | 有無補充約定 | 調整原因及差額 | 更正後是否補入或退回 |
核對指定代付時,不必取得對方整個帳戶的無關交易。可請提供足以辨識這筆金額、付款人、收款人、日期及用途的憑證,再搭配原債權人或指定收款人的確認。費用收據也要對應明細項目,不能拿一張總收據抵過全部不明扣款。
若契約寫一次撥足,銀行只查到部分金額,先查其他款是否直接代付、退匯或尚待出款,再要求書面說明。不能先簽「全部收訖、沒有異議」,之後才補找付款紀錄;收款確認應反映當時查得到的事實。
對方補正資料時,保留原文件、修正版與回覆時間。只有換一份新的明細,銀行款項不會跟著改變;涉及補匯或退費,還要補上成功交易證明。第一期通知則在下一節另與這四份資料核對。
撥款日、入帳日、起息日與第一期繳款日怎麼確認?
- 撥款日:出借人依約付款或匯出的日期,逐筆查實際交易。
- 入帳日:收款帳戶顯示款項的日期與時間,另看是否可動用。
- 起息日:依契約、實際交付方式與交易資料確認的計息起點。
- 第一期繳款日:契約或正式通知載明的首次付款日期,包含應繳額與付款方式。
這四個日期可能相同,也可能不同,不能只憑簽約日或登記完成日推定開始算利息。部分款項先付原債權人、餘款之後匯入本人帳戶時,應分開確認各筆交付與起息,不能只拿最後一筆本人入帳日處理所有款項。
第一期也不一定是撥款後一個月同一天。請確認第一期涵蓋哪段期間、多少本金、利息與費用;若撥款改期,要求更新第一期資料。採按日計息時,確認日數基礎與起訖日是否計入;採約定期別時,確認不足一期如何處理。
若通知上的計息本金高於已核對的交付款,列出差額請出借方說明。另查是否把未動用額度、預扣利息期間或已退回款項混入。書面解釋仍須能與實際資料對應,不能只因契約印有某日,就跳過交付與法律效力的核對。
繳款通知收到後,核對收款戶名與契約債權人的關係,確認自行匯款或自動扣款、扣款授權是否完成,以及遇假日如何處理。新貸起繳不會使保留中的原房貸自動停繳,兩筆日期和帳戶要分開保存。
核准後或設定完成,為什麼還沒有入帳?
沒有入帳時,先分清尚未出款、已匯出待確認,或匯款失敗。請窗口具體指出卡點,再找能處理該項的人;地政機關能查登記,不能代替出借人回答何時匯款,銀行也無法只憑核准通知證明款項已送出。
| 可能原因 | 先問誰 | 要取得什麼 | 下次確認時間 |
|---|---|---|---|
| 文件缺漏或簽署待補 | 收件窗口、簽約方 | 缺件名稱、補正內容、收件回覆 | 補件交付時約定查收時間 |
| 地政補正或謄本待驗收 | 地政士、出借方 | 案件狀態、補正通知或驗收結果 | 依通知期限,另約驗收回報 |
| 權利、負債或身分重大異動 | 出借方、相關當事人 | 異動內容與是否影響核准 | 取得新資料後確認重審安排 |
| 戶名、帳號或帳戶狀態問題 | 帳戶本人與銀行 | 錯誤原因、退匯或限制說明 | 依銀行受理回覆時間追蹤 |
| 舊債明細過期或差額未補 | 原債權人、代付窗口 | 更新清償額、有效日及補款來源 | 新清償明細到齊時重排 |
| 其他契約前提未完成 | 出借方、項目負責人 | 對應條款與完成方式 | 逐項約定可確認時間 |
| 匯款作業或顯示時間差 | 匯出方、往來銀行 | 受理、成功或退回狀態 | 依交易查詢回覆再確認 |
下一次回覆時間是用來追蹤,不是保證撥款期限。若窗口只說等通知,可要求先回答「今天能否確認原因」以及「最晚何時提供進度」。原本的用款日即將到來,也要把更新後的可用金額及日期告知付款對象,另確認可以調整的安排。
要確認地政程序是否真的完成,先取得最新謄本或登記完成資料,再依房屋二胎抵押權設定完成驗收核對順位、金額與權利人。
對保後不撥款:把卡點對到文件與責任窗口
對保完成後尚未撥款,先要求承辦人列出仍未符合的撥款條件,例如設定或補正未完成、代償資料未齊、帳戶待確認或核准條件需要更新。保存契約、設定資料及往來紀錄,並確認是否已起息、已收哪些費用。若最終不撥款,還須釐清抵押登記及費用後續,不能只等口頭通知。
只收到一部分、分次撥款或金額不符怎麼辦?
先下載銀行交易明細,保留契約、正式條件、撥款明細及完整對話。以同一次動用為單位,逐筆列出預期本人入帳、實際入帳、已代付、已扣費及未明差額。若收到兩筆款,核對交易序號,避免截圖重複或把原有餘額加進去。
再向原確認窗口查詢差額屬於未動用、待匯出、指定代付、費用、退匯或其他項目,要求提出對應證明。查到退匯時,先修正原因,再確認重新匯出的時間及是否影響計息;未查明前,不照陌生訊息換帳戶或補交不明款項。
情境示意四|核准上限120萬元,第一筆動用70萬元
本例為純假設,契約允許分次動用。屋主第一天提出70萬元,第二筆50萬元要在指定文件完成後另行申請;例中不保證第二筆會撥,也不預設從120萬元全額起息。
第一筆入帳後,保存70萬元當次交付、扣款及起息資料,另列剩餘額度、文件條件、申請期限與可能費用。若繳款通知直接按120萬元計息,而目前只能核對70萬元交付,要求書面說明另50萬元的依據,不自行把核准上限當成已動用本金。
如果原契約其實要求一次撥足,就不能事後用「分次」兩字解釋所有差額;是否變更、雙方何時同意及剩餘款如何處理,都要有紀錄。涉及本金、利息或付款義務的爭議,帶現有文件尋求個案法律協助,不自行推定全部無須繳款。
設定完成但最後沒有撥款,要確認哪些後續?
先取得未撥款原因,確認案件是暫緩、條件待補,還是雙方已決定停止。要求逐項說明原契約、服務委任、已付款項與文件如何處理;口頭一句「不辦了」,不足以代表所有法律關係與登記都已結束。
- 款項與責任:查明本人有無收款、是否曾依指示代付、其他交付或既存債務安排;分列本金、利息與服務費爭議。
- 已付費用:核對實際辦理項目、收取依據、可否退還及處理時間,不概括認定全退或全不退。
- 抵押權:取得最新登記資料,確認更正或塗銷的原因、文件、負責人及送件安排。
- 交付文件:逐份核對權狀、印鑑證明、本票、契約與授權文件,記下返還、註銷或依法留存的處理方式。
依民法第474條,消費借貸要結合當事人約定與給付關係判斷;本人帳戶沒有入帳,不能單獨排除其他有效交付或既存給付義務轉為借貸的可能。另一方面,登記了某個金額,也不等於已成立同額的全部借款債務。查核日期:2026年9月14日。
已登記抵押權不會因沒有收到款項,就自行從登記資料消失。地政機關抵押權塗銷說明列有塗銷同意、他項權利及身分核對等文件;私人抵押權人的核身方式亦須確認,法規可對照土地登記規則第145條及其所引用的應備文件規定。查核日期:2026年9月14日。
若對方不配合交文件,或雙方對債務是否存在有爭議,請地政士確認登記事項,並由律師檢視契約、實際交付及可行程序。是否需要訴訟或其他處理,依個案決定;報案、電話告知地政機關或撕毀自己持有的契約,都不能直接視為登記已塗銷。
撥款帳戶與付款安全,哪些情況先停下來查證?
在等待款項時收到催促補匯訊息,先核對誰提出、為什麼收、契約有無依據,以及對方能否提供明細。下列情況先停止可疑付款與資料交付,透過原確認窗口或相關機構查證。
- 臨時更換收款帳號,只透過通訊軟體通知,無法取得正式說明。
- 要求先付保證金或解凍款才會立即出款,卻不提供契約與收據。
- 契約債權人、抵押權人、實際出款人及收款人之間的關係無法說明。
- 要求網銀密碼、簡訊驗證碼、提款卡密碼,或要求遠端操作手機。
- 不願提供匯款證明、逐筆扣款或第一期資料,只催簽全部收訖。
正常費用也可能在申辦階段支付,判斷時要看具體項目、收款者與依據,不能單憑先收費就下結論。但若已匯出可疑款項,立即聯絡銀行與警方,保存交易時間、金額、帳號與對話。完整情境及求助方向可參考房屋二胎風險與詐騙查核。
房屋二胎撥款後,當天與第一期前要做什麼?
入帳當天先把資料存妥,再安排付款。銀行畫面要看交易內容及可用狀態,不能只截剩餘餘額;代付與扣款也各留一份憑證。下表空白處可填文件日期或檔名,待辦則寫負責人與回覆時間。
| 驗收項目 | 正確內容 | 已取得證明 | 待處理事項 |
|---|---|---|---|
| 本人實收 | 金額、日期、帳戶均相符 | 填銀行紀錄及交易序號 | 填差額、退匯或限制 |
| 指定代付 | 收款人、金額及用途符合指示 | 填匯款與收款證明 | 填待確認或結清文件 |
| 實際扣款 | 項目、金額、收取者有依據 | 填收據與明細日期 | 填重複扣收或不明項 |
| 本金與起息 | 當次及累計交付、計息起點已核對 | 填契約與計息說明 | 填尚有差異的金額日期 |
| 第一期繳款 | 日期、金額、期間及帳戶已確認 | 填正式通知版本 | 填改期後是否重算 |
| 文件保存 | 契約、謄本、收據及窗口資料完整 | 填保存位置與日期 | 填待交文件及負責人 |
第一期到期前,檢查繳款方式是否已設定,帳戶是否留有足額款項。自行轉帳要確認收款截止時間,自動扣款要確認授權已生效及扣款結果;只存入預計月付,不等於銀行已完成扣繳。
原房貸與新二胎分別記下到期日、應繳金額及付款帳戶,避免把同一筆預留款同時算給兩邊。預計收到的工程款、薪資或售屋款還沒入帳,就先列為未到位收入;若發現不足,儘早向相關方說明並取得協商結果。
第一期通知和原約定不同,在到期日前提出差異與憑證,要求回覆是否需重發通知、如何處理當期款項。保留提出詢問的時間及對方說明,不能因正在查詢就自行認定付款期限已延後。
二胎房貸撥款
先確認既有抵押順位、未清償本金、資金用途與還款來源,再比較不同承作方式的實拿、費用與清償安排;是否可辦須個案確認。
詢問房屋二胎撥款安排,先提供哪些資料?
還在規劃借款,可先用下列五項說明需求;已經簽約者,另帶正式條件、契約與目前的登記或付款紀錄。沒有精確數字可以註記約數待查,先把最晚用款日與最低可用金額說清楚。
- 房屋所在縣市、區域、類型及所有權概況。
- 一胎餘額與每月繳款;另有設定或借款時一併說明。
- 希望實際可用多少、具體用途及最晚需要入帳的日期。
- 年齡與目前職業;沒有薪轉者說明可提供的工作、收入資料。
- 是否需要直接清償舊債、支付指定款項或分筆使用。
首次詢問不用在公開留言貼完整身分證、帳號或整份契約。先確認收件窗口與用途,再按需要提供可核對資料。若已有他人承辦,先向原出借方取得案件進度;其他窗口僅憑口述,無法代替原出借方確認匯出狀態。
民間房屋二胎、免薪轉及免聯徵方案,可來電 0920-558-923 詢問;純繳息或本利攤還可依個案與契約討論。免薪轉仍須說明收入來源,免聯徵仍要如實提供欠款及繳款狀況。是否受理、核准內容、撥款前提及入帳時間,依房屋、資料與契約確認。
常見問題
房屋二胎對保後多久會撥款?
沒有所有案件共用的固定天數。對保後通常還要完成抵押權設定、新謄本或登記結果驗收、帳戶確認及契約列明的其他撥款前提。請承辦窗口列出尚待事項、負責人及預計確認時間,款項以銀行實際入帳為準。
房屋二胎抵押權設定完成就一定會撥款嗎?
設定完成代表地政登記程序已有結果,仍不等於全部撥款條件都已完成。還要核對登記內容是否符合約定、文件與帳戶是否無誤,以及契約是否另有先決條件。若設定完成後沒有撥款,應要求書面說明原因與後續安排。
核准 200 萬元,帳戶會收到 200 萬元嗎?
不一定。核准金額、契約本金、實際撥付及本人帳戶入帳要分開看。若有直接代償舊債、指定代付或約定由撥款扣除的費用,本人帳戶收到的金額可能較少;每筆款項都應有收款人、用途及付款證明。
二胎撥款可以直接清償其他借款嗎?
可以先詢問是否能依契約安排直接清償指定債務。辦理前要取得指定日期的清償明細,確認債權人、收款帳戶、金額及結清文件。直接清償會減少匯入本人帳戶的款項,但不能把整筆代償款都當成新貸費用。
房屋二胎撥款會先扣哪些費用?
各案收費與支付方式不同。簽約前應取得逐項明細,列出費用名稱、金額或算法、收款人、依據及付款時間。已另行支付的同一筆費用不應再從撥款重複扣除;費用合理性及總成本可另外參考房屋二胎利率與費用頁。
撥款日和銀行入帳日是同一天嗎?
不一定。撥款日通常指款項依約匯出或支付的日期,入帳日是收款帳戶實際顯示款項的日期與時間。跨行作業、匯款截止時間、例假日或帳戶狀態都可能影響顯示,應保存匯款與入帳紀錄。
房屋二胎從哪一天開始算利息?
要依借款契約、實際撥付方式與交易紀錄確認,不能只憑核准日、對保日或設定完成日推定。若採分筆撥款、部分款項直接代付,或契約日期與入帳日期不同,應要求列明每筆計息本金及起息日。
二胎撥款後,第一期什麼時候繳?
以契約或正式繳款通知載明的日期為準,不能一律認定是撥款後一個月的同一天。確認第一期日期、金額、涵蓋期間、繳款帳戶及截止時間;若撥款日期改變,應重新核對第一期資料。
二胎只撥一部分,剩下的錢怎麼辦?
先查看契約是否約定分次動用或仍有待完成條件,再把核准上限、契約本金、當次撥付與累計撥付分開記錄。要求承辦窗口說明剩餘款是否仍可動用、需要哪些文件、期限及費用,並確認利息依哪個金額計算。
設定完成但最後沒有撥款,抵押權會自動消失嗎?
不會因沒有收到款項就自行從登記資料消失。應先確認契約效力、實際有無交付款項、費用及抵押權登記內容,再查明更正或塗銷需要哪些文件與配合。若雙方對債務或文件有爭議,請地政士或律師依個案資料確認。
撥款金額和原先說的不一樣,應該怎麼處理?
保存核准內容、契約、撥款明細、銀行紀錄與訊息,逐筆列出預期金額、實際入帳、直接代付及扣款差額。向原確認窗口要求書面說明或更正;涉及契約本金、起息或付款義務時,不要只接受口頭解釋。
二胎撥款可以匯到家人或第三人的帳戶嗎?
要先確認出借人是否受理及契約如何約定。第三人收款應有明確書面指示,列出收款人、帳戶、金額、用途與授權;帳號臨時變更或戶名不符時,先透過原確認窗口查證,不提供網銀密碼或簡訊驗證碼。
房屋二胎最快幾天撥款,可以只看業者廣告嗎?
應確認廣告時間的起算點與適用前提,並取得本案的預計入帳日。對保、設定完成與實際入帳是不同狀態,不宜以廣告天數安排不可延誤的付款。
有房屋、土地或持分問題嗎?
可直接來電或加入 LINE,先提供基本資料,由專人協助了解案件狀況。


