

房屋二胎利率怎麼算?月息、年利率與實際費用比較
快速摘要
二胎報價先確認月利率或年利率,月利率乘以十二僅是單利換算,尚未計入其他費用。 以相同本金、用款期間及清償日期比較,並核對實際入帳金額。 利息之外,依個案列入開辦、代書、設定及提前清償等費用,同一筆費用只算一次。
按月繳息不會減少本金,到期仍須依契約清償本金。 實際利率與條件須依房屋、一胎餘額、收入及用款期間,由承作方個別評估。
文章目錄
詢問同一筆房屋二胎,有人報年利率,有人報月利率;有的先列開辦費,有的要到討論提前還清時,才知道還有一筆費用。手上兩個百分比看似接近,每個月要付多少、最後要拿多少錢結清,卻可能相差不少。
比較房屋二胎利率,可以先請對方把本金、入帳金額、計息方式及各項費用寫在同一份報價上,再指定一個預計清償日期。對短期週轉而言,借六個月與借滿一年可能得到不同的比較結果。若還在確認房屋可貸條件,可先參考二胎房貸的額度、條件與申請方式。
這份比較適合已知道需求金額,正在詢價或準備提前還款的屋主。房貸二胎利率即使相同,扣費、還本日期及計息天數不同,總支出仍可能不同。若尚未取得個案核准條件,以下銀行揭露及試算只能協助整理問題,不能視為自己的可借金額、利率或撥款承諾。
拿到二胎報價後,逐項填寫比較表
兩個方案使用同一清償日期
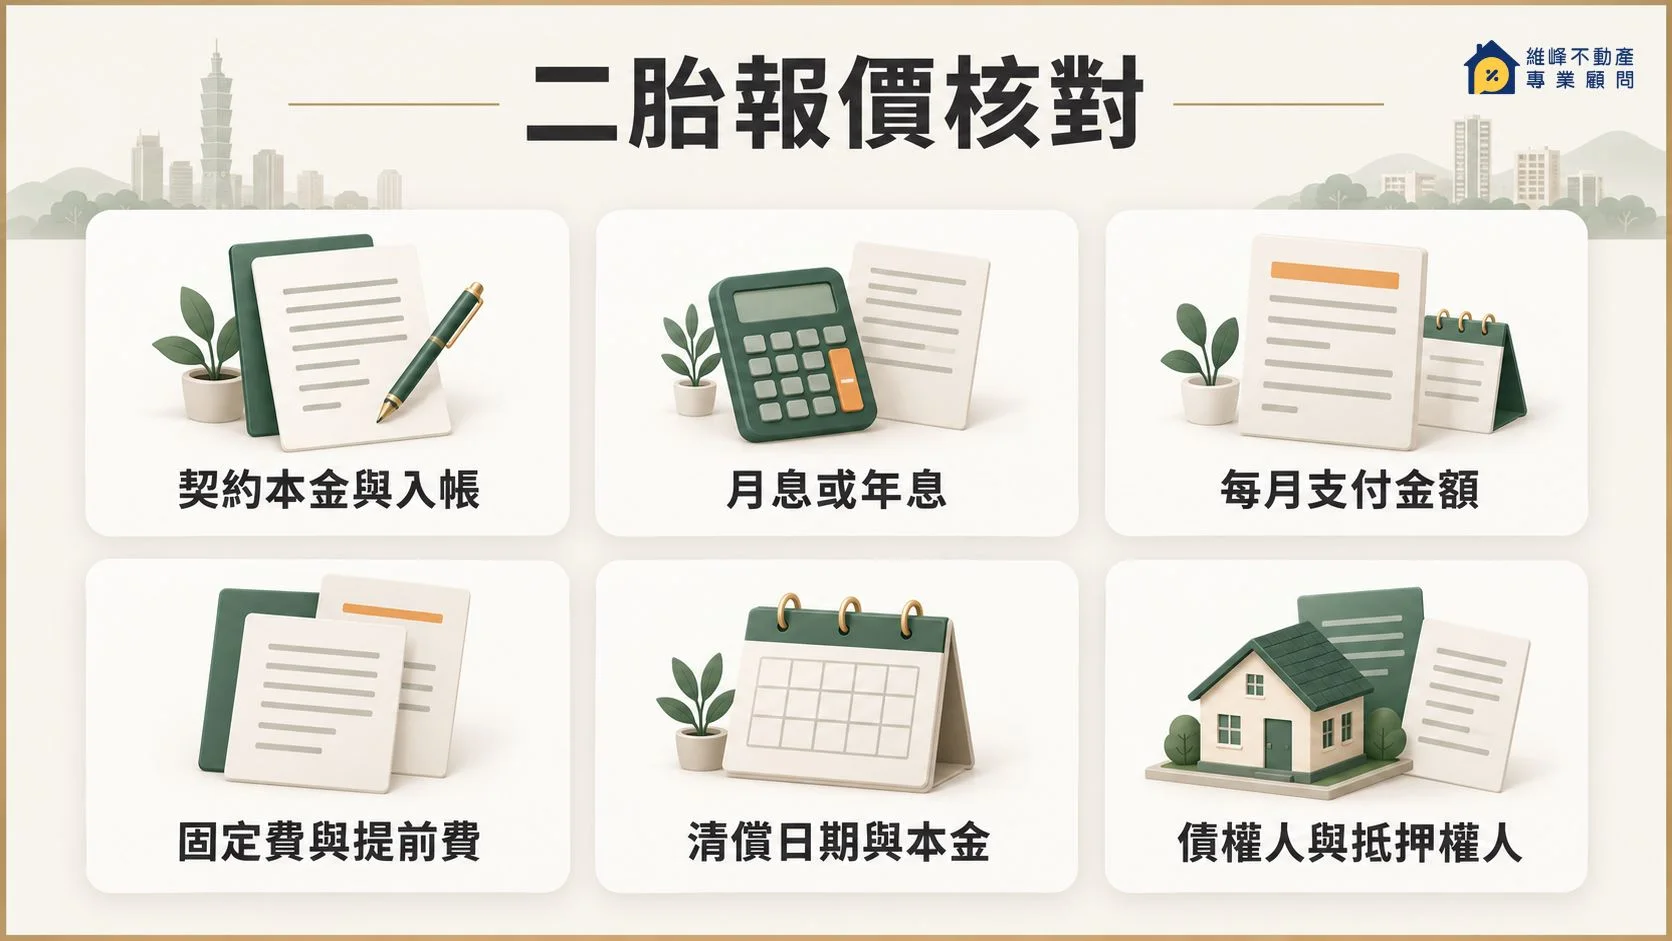
把兩份報價放在一起時,先填相同的本金與預計清償日,再核對能實際使用的金額是否足夠。若代償或扣費不同,應先請對方調整成可比較的資金需求。表中「另付」與「已扣」是費用支付方式,計算成本時同一筆只加一次。
| 核對欄位 | 方案A | 方案B |
|---|---|---|
| 契約本金 | 填寫金額 | 填寫金額 |
| 實際入帳金額 | 填寫金額 | 填寫金額 |
| 代償金額及其本金、利息、費用 | 分項填寫 | 分項填寫 |
| 月利率 | 填寫比例 | 填寫比例 |
| 年利率及固定、機動或分段條件 | 填寫比例及條件 | 填寫比例及條件 |
| APR及範例條件 | 如有提供,附計算明細 | 如有提供,附計算明細 |
| 每月繳款及還本方式 | 填寫方式與繳款日 | 填寫方式與繳款日 |
| 每月支付金額 | 列出利息及本金 | 列出利息及本金 |
| 預計用款月數 | 兩案相同 | 兩案相同 |
| 期間利息合計 | 依付款表加總 | 依付款表加總 |
| 固定費用及支付時點 | 分項記錄已扣或另付 | 分項記錄已扣或另付 |
| 指定日期的提前清償費 | 填寫算法及金額 | 填寫算法及金額 |
| 結清時尚欠本金及契約到期日 | 填寫金額與日期 | 填寫金額與日期 |
| 預計清償日期 | 兩案同一天 | 兩案同一天 |
| 債權人 | 依契約核對 | 依契約核對 |
| 抵押權人與收款帳戶 | 核對主體及授權關係 | 核對主體及授權關係 |
| 借款成本,不含本金 | 利息加各項費用 | 利息加各項費用 |
| 含本金的付款總額 | 已還本金、結清本金及借款成本合計 | 已還本金、結清本金及借款成本合計 |
遇到暫時算不出的欄位,保留問題並請提供報價的人補明細。利率相同時,可再看固定費、到期本金與用款期間;利率不同時,也應先把同一清償日的支出算完。
從收到報價到付款,依序核對四件事
- 先寫需求金額、最晚用款日與預計還清日,請窗口註明報價日期、有效期間及仍待審查的條件。
- 簽約前取得撥款明細,對照契約本金、指定清償款、各項扣費與預計入帳。費用一併列出收款人及收取時間。
- 確認每期本金與利息,再分別索取「照原日期還清」及「預計異動日期還清」的明細。若要部分還本,另取得減少本金後的付款表。
- 付款前核對最新結清版本、收款帳戶及入帳期限;付款後保留收據或匯款紀錄,確認結清證明、塗銷文件由誰提供及後續辦理時間。
金額、資料或日期有變動時,先處理哪一項?
| 目前遇到的情況 | 請承辦窗口確認 | 比較表怎麼處理 |
|---|---|---|
| 只拿到利率,費用及計息方式尚未齊全 | 補齊撥款、每期付款及指定日結清三份明細,註明估算或已確認 | 未知費用留作待確認,不能填0元或先判定最便宜 |
| 扣除清償款及費用後,實拿不足 | 重新確認可用金額、必要支付款及是否有可調整的用款安排 | 改成相同實際需求再比較,核准額度未確認前不假設一定能補足 |
| 補件或審查尚未完成,接近最晚用款日 | 列出缺件、負責窗口及可確認的進度,並向收款方詢問付款日能否協調 | 把時程標為待確認,未確認撥款前不把預估款項列為已可使用 |
| 報價過期,或金額、利率與清償日改變 | 取得有日期的新報價;原先已收費用是否調整、退回或沿用也要列明 | 保留舊版供核對,正式比較以同一組最新假設重算 |
| 清償款尚未入帳,或塗銷文件未取得 | 向原債權人確認入帳與結清狀態,再向辦理登記的窗口確認文件及進度 | 分開記錄付款與登記狀態,依確認後的日期更新可能增加的利息與費用 |
若卡在可貸金額不足,可先把房屋估值、一胎餘額及必要扣款列清,再參考房屋二胎額度與實拿金額的計算方式。若考慮把原房貸一併轉到新方案,需要合計原貸結清費用與新舊月付,詳細比較可看房屋轉增貸的成本與損益平衡。
詢價前準備房屋、一胎餘額與資金資料
詢問民間二胎方案時,可先整理以下資料,讓討論直接對應到這次需要的金額與期間:
- 房屋所在地、類型,以及目前第一順位房貸銀行。
- 第一順位實際剩餘本金與每月房貸金額。
- 預計借款金額、用途,是否需要代償其他借款。
- 預計使用幾個月、清償日期,以及本金來源。
- 借款人年齡、職業,能說明收入或營運情形的資料。
公開利率可作初步比較;個別報價還需要房屋、一胎餘額及清償時間。這些資料備妥後,便可針對每月要付多少、實際可用多少,以及指定日期還清要付多少,逐項確認。
房屋二胎利率先確認計息方式與清償日期
月息、年息與計息本金先寫清楚
房屋二胎利率會依產品及個案條件不同。銀行可先查公開方案;民間報價則需核對房屋、一胎餘額、收入與用款期間。收到「利率1%」的報價時,先確認這個數字是一個月或一整年,再問利息按多少本金計算。若按月繳息、本金沒有減少,每月利息可用本金乘以月利率估算;採本息攤還時,本金會逐期下降,後續利息要按各期尚欠本金計算。
接著核對還款方式、每月繳款日與預計還清日。有人只需要接續幾個月的工程款,有人需要分年償還,兩者在意的支出不同。先寫出自己要用多久,才知道應向對方索取哪一天的結清金額。
固定利率、機動利率與分段利率分開核對
固定利率要確認固定的期間;機動利率要確認採用哪一項指標、加碼多少,以及多久調整一次。若前幾期與後續期間的利率不同,也要把每一段列出。只用前期優惠利率估算整筆借款,會漏掉後段利息。
「一段式」描述的是利率加碼或定價是否分階段,不能直接理解為整段期間都不會變動。詢價時可請對方提供目前條件下的月付表,並說明指標上升後月付如何調整。報價另有開辦或提前清償費,也應同時列出。
月息、年息與三分利,先把單位寫完整
比較二胎房貸利率時,要求報價寫明年利率或月利率、計息本金及付款日期。「三分利」屬口語說法,不能只憑字面代入試算;先確認對方實際指的週期與百分比。月利率乘12只是不計複利及費用的單利年率換算。按月只繳利息時,本金不會因此減少,還要列出到期日與清償來源。
延伸閱讀:房貸利率怎麼看。
貸款還款方式
二胎常見的還款方式有三種:本息平均攤還,每月繳的金額固定;本金平均攤還,每月還一樣多的本金,利息跟著遞減;按月繳息、到期還本,平常只繳利息,期限到了一次還清本金。民間二胎以第三種最常見。三種方式每月要繳多少,請看本文〈本息攤還與按月繳息,每月分別要繳多少〉。
房屋二胎利息
利息的基本算法是:計息本金乘上利率,再乘上計息期間。銀行多半報年利率,民間常報月息,例如借100萬元、月息1%,每個月利息就是1萬元。拿到報價時先問清楚是月息還是年息、用哪個本金計算,換算方式請看本文〈月息一分、月利率與單利年率換算〉。
二胎違約金
二胎契約裡的違約金常有兩種:一種是綁約期間內提前還清要付的提前清償違約金,另一種是逾期沒繳的違約金。兩種的計算方式和觸發條件不同,簽約前要分開問清楚。依民法第252條,約定的違約金過高,法院可以減到相當的數額。請看本文〈提前清償與未依約付款的費用分開列〉。
月利率、年利率與總費用年百分率怎麼算
月息一分、月利率與單利年率換算
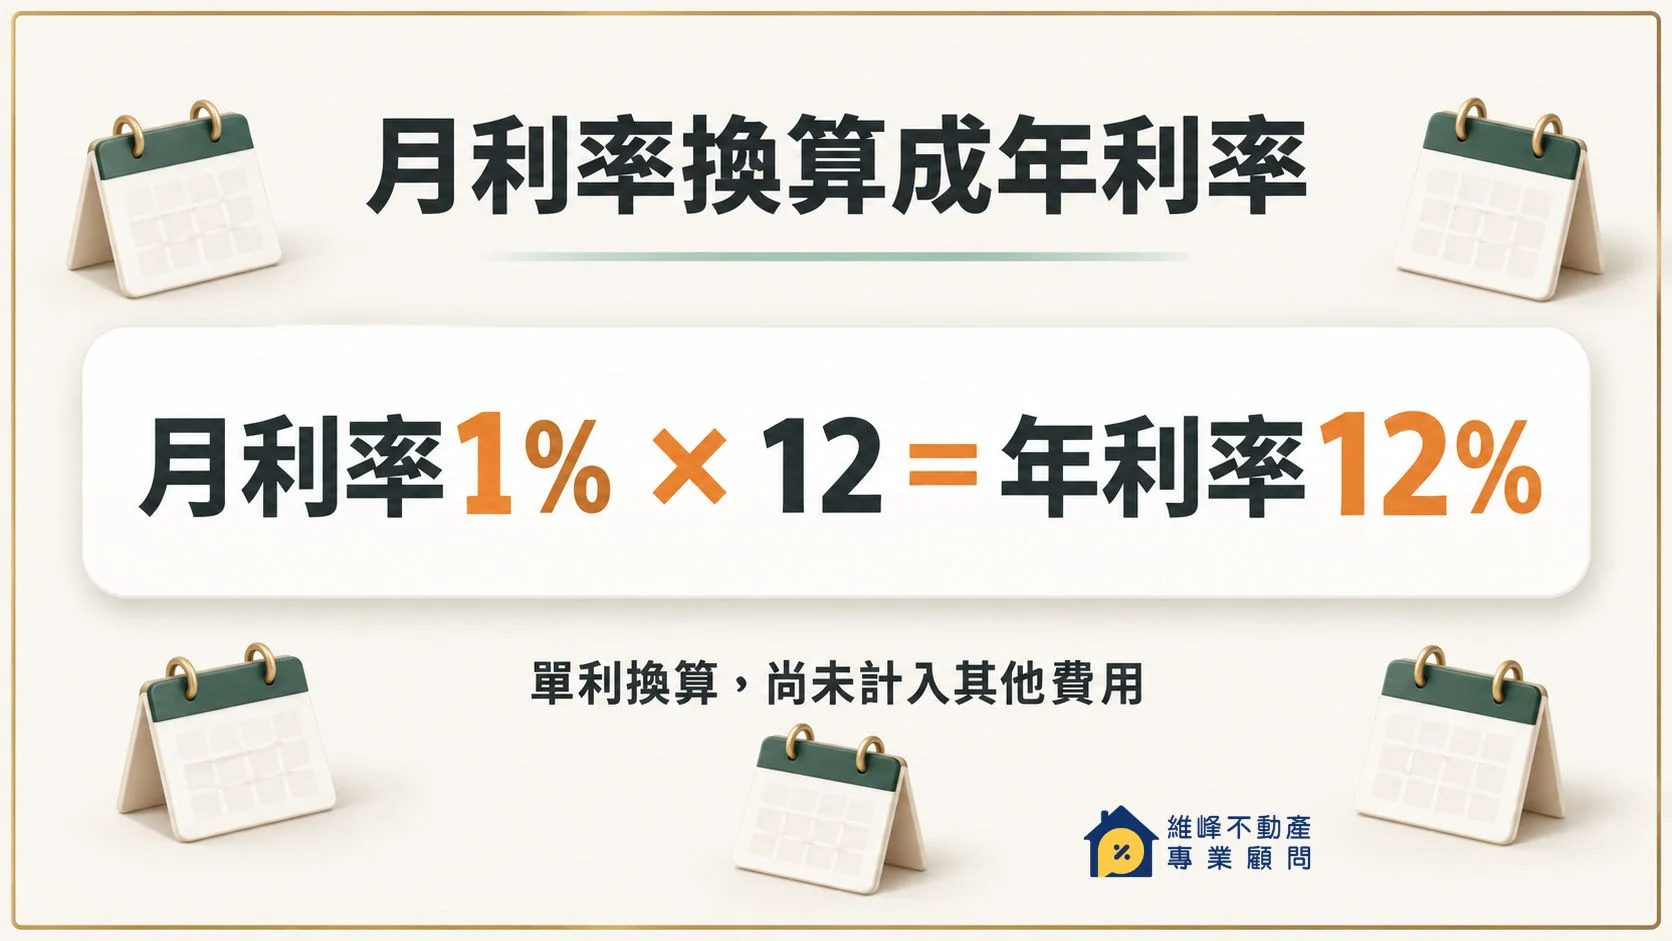
若雙方所稱的「月息一分」是指每月1%,單利換算為年利率就是1%乘以12,等於12%。俗稱仍應寫成明確的月利率、年利率與計息本金,避免只在對話裡留下「一分」兩個字。
以本金150萬元、月利率1%為數學假設,本金不變且按整月計息,一個月利息為15,000元。借六個月的利息為90,000元。這段算式尚未加入任何開辦、設定或提前清償費,也沒有計算複利。
| 報價數字 | 如何閱讀 | 還要核對什麼 |
|---|---|---|
| 月利率 | 一個月的利息計價比例 | 計息本金、按月或按日計算 |
| 年利率 | 一年的利息計價比例;月利率乘以12可作單利換算 | 固定或機動、分段條件、還本方式 |
| 總費用年百分率 | 依規定納入費用及收付款時間後計算的年百分率 | 範例本金、期間、納入與排除的費用 |
二胎月利率與二胎年利率要先換成同一期間再比較。即使換算後一樣,因為本金下降速度及費用不同,實際付出的錢仍可能不同。
簽約前,請確認利率、計息方式及各項費用的收取依據,並將報價與契約逐項核對。利息約定及相關收費仍須符合民法規定,費用性質則依實際收取內容認定。相關規範可參閱民法第205條及第206條。
總費用年百分率考慮收付款時間
銀行揭露的總費用年百分率,常以APR表示。依銀行局總費用年百分率計算標準,計算採內部報酬率法:把撥款與各期償還、費用支付的時間一起納入。單純將費用除以本金,無法得到同樣的結果。
設定規費等實際支出另列核對
上述標準排除了部分費用,例如擔保物設定費、未依約付款產生的費用,以及符合條件的自選代書費。因此,閱讀APR之後,仍要另查自己實際負擔的支出。比較一般民間借款時,若未提供同樣格式的APR,可先把指定清償日前的利息與費用逐筆加總;這份現金支出明細,不宜直接冠上法定APR名稱。
本金攤還與本息攤還差別
本息攤還每個月繳的金額一樣,前期繳的大多是利息;本金攤還每個月還的本金一樣,前期月付比較高,之後逐月減少,整段期間的總利息比本息攤還少。手頭現金比較緊的,多半選本息攤還;想少付利息、前期付得起的,可以考慮本金攤還。
二胎房貸除了利息,還有哪些費用
簽約、設定與撥款時可能收取的費用
二胎房貸費用有些由貸款方收取,有些付給地政機關、地政士或其他提供服務的人。報價寫「手續費一筆」時,可以要求拆出項目,確認哪些已包含、哪些另付,以及未完成申辦時已付費用如何處理。
| 費用項目 | 收取對象與時點 | 算法及報價核對 |
|---|---|---|
| 開辦費 | 貸款機構或契約所列服務方;依約於辦理或撥款時收取 | 固定金額或本金比例;確認是否先扣、是否已含其他費用 |
| 鑑價費 | 辦理鑑價的機構;依委託約定 | 確認另行收費或已含開辦費,未核准時是否仍需支付 |
| 徵信、帳務費 | 貸款或服務方;可能一次或按期收取 | 列出次數與總額,確認是否已納入月付 |
| 代書、文件處理費 | 地政士或實際服務方;依委任進度 | 核對服務範圍、代墊規費與服務費,避免同項重複計價 |
| 抵押權設定登記費 | 地政事務所;申請登記時繳納,可由受任人代繳 | 按設定權利價值千分之一計算;確認報價是否含此代墊款 |
| 書狀及地政相關支出 | 地政事務所;申請或領件程序 | 書狀費每張80元;其他項目依實際申請另列 |
| 公證、認證費 | 法院公證處或民間公證人;有辦理才產生 | 依辦理事項及適用標準詢價,確認是否已包含 |
| 提前清償費 | 債權人或契約所列收款方;符合約定情形時 | 核對綁約起迄、計算基礎、部分還本及全部結清的條件 |
| 違約金、遲延相關費用 | 依契約及法律處理;未依約履行時可能發生 | 與正常繳款成本分列,確認觸發條件及計算期間 |
| 其他契約費用 | 依實際服務及約定 | 寫出名稱、收款人、時點、金額及是否從撥款扣除 |
表中列的是可能遇到的項目,各案未必全部收取。每一筆都應在報價上註明「已包含、另付或不收」,不要把沒有標示的空白當作免收。
設定規費的計算基礎是登記的權利價值。例如假設設定金額為180萬元,登記費按千分之一計為1,800元;若核發一張書狀,書狀費為80元。這兩筆合計1,880元,未包括代書服務費。規費說明可查新北市政府抵押權設定登記申辦資料,不能直接以實際入帳金額代入。
提前清償與未依約付款的費用分開列
在期限內提早還錢,與超過繳款日仍未付款,適用的條件不同。預計半年內還清的人,要先取得半年結清的費用;至於逾期利息、違約金,則另外記下何時開始計算。把兩者混寫成一筆「違約費」,會難以判斷自己預計的用款方式要付多少。
二胎房貸試算
試算前先準備四個數字:實際想拿到多少、利率是月息還是年息、借多久,以及用哪一種還款方式。少了任何一個,算出來的月付都不準。本文用同一組假設算出來的例子,請看〈同借款150萬元、同用款6個月的試算〉。
二胎房貸利息怎麼算
除了按月計息,有些契約是按日計息:本金乘上年利率,除以365,再乘上實際天數。這種算法下,撥款日、起息日和還款日差幾天,利息就差幾天。簽約前要確認起息日是哪一天,以及月底、假日繳款怎麼算,避免多付幾天的利息。
二胎房貸利率為什麼比較高
主要原因是受償順序在後面。依民法第874條,抵押房屋拍賣後的價金,按抵押權成立的次序分配,一胎先拿,剩下的才輪到二胎。房價一跌,二胎就可能拿不回全部的錢,出借方承擔的風險比一胎高,利率自然也比較高。
二胎房貸100萬月繳多少
看還款方式。用本息平均攤還、年利率3%試算:借10年,每月約9,656元;借20年,每月約5,546元。如果是民間常見的按月繳息、月息1%,每月利息是1萬元,但本金100萬元要在到期時一次還清。以上只是示範算法,實際要以報價的利率、期數和費用重算。
銀行二胎房貸利率比較
銀行會公告年利率,但只比利率不夠,還要看開辦費、帳管費等一次性費用。銀行揭露的總費用年百分率(APR),已經把這些費用和繳款時間算進去,是比較不同銀行時比較公平的數字。怎麼看APR範例,請看本文〈銀行公開利率與APR範例一起看〉。
二胎房貸300萬月付金
同樣用本息平均攤還、年利率3%試算:借10年,每月約28,968元;借20年,每月約16,638元。如果是按月繳息、月息1%,每月利息3萬元,到期要一次還本金300萬元。金額越大,到期一次還本的壓力越重,借之前就要確定還款來源。
二胎房貸手續費有哪些
常見的一次性費用有:開辦費或手續費、鑑價費、地政士代辦費,以及設定抵押權時的登記規費(依土地法第76條,按權利價值千分之一)。有些方案另收帳戶管理費或服務費。每一筆都要問清楚是誰收、多少錢、什麼時候收、是不是從撥款裡直接扣,請看本文〈簽約、設定與撥款時可能收取的費用〉。
契約本金、實拿金額與總還款金額怎麼核對
代償、扣費與入帳金額分開記
核准150萬元,帳戶未必收到150萬元。若其中一部分直接清償舊債,另一部分支付費用,剩下的才是可再使用的現金。以下金流全為假設,且假設代償60萬元均為舊借款本金。
| 金流項目 | 假設金額 | 如何歸類 |
|---|---|---|
| 本次借款本金 | 1,500,000元 | 本例新借款本金 |
| 直接代償舊借款本金 | 600,000元 | 借款用途;應取得舊借款清償憑據 |
| 從撥款扣除的費用 | 20,000元 | 本次借款成本,須有細項 |
| 實際匯入帳戶 | 880,000元 | 150萬元減60萬元,再減2萬元 |
代償60萬元已用於清掉舊本金,不能把它全部算成新借款的費用。若舊債結清單還包括利息、提前清償費,應把這些支出另行拆出。核對款項流向後,才能知道新貸款實際多提供多少可用資金。
同一筆費用只列一次
費用先從撥款扣除,也屬於借款人負擔,但在成本表只能計一次。若代書報價已含設定規費,就應把其中規費拆列核對,不能再加一筆相同支出。
本文的「借款成本」指利息加上個案費用;「含本金的付款總額」則再加上歸還的本金。前者用來比較為這筆資金多付多少,後者用來準備每個付款時點的現金。涉及預先扣息或名目費用的契約,法律上本金與利息如何認定仍須依實際交付及收費內容判斷,不能只照契約面額計算。
本金攤還
本金攤還是把本金平均分到每一期還。例如借120萬元、分120期,每月固定還本金1萬元;以年利率3%計算,第一個月利息3,000元,月付13,000元,之後本金越來越少,最後一期月付約10,025元。前期壓力比較大,但總利息比本息攤還少。
只繳利息不還本金風險
只繳利息時,月付看起來很輕,但本金一塊錢都沒有減少,到期要一次還清。到時候如果房子賣不掉、轉貸不成,只能請出借方展延,通常還要再付一次費用;談不成,出借方可以依約聲請拍賣房屋。借的時間越長,付出的總利息也越多。選這種方式前,要先寫清楚到期那筆本金從哪裡來。
本息攤還與按月繳息,每月分別要繳多少
本金逐月下降的本息攤還
本息平均攤還的每月付款同時包含本金與利息。在利率不變、按等月期計算的假設下,月付可維持相同,已還本金逐月累積。若提前結清,應查繳完當期後尚欠多少本金,不能再拿原始借款金額當作結清本金。
試算公式為:月付金額=本金乘以月利率,再除以「1減去(1加月利率)的負期數次方」。以本金150萬元、年利率12%、月利率1%、60期為假設,算得每月約33,367元。實際契約若按日計息或遇到利率調整,應以其付款表核對。
按月繳息與到期本金
按月繳息、到期還本的方式,在本金未減少時,每月主要支付利息。同樣假設借150萬元、月利率1%,每月利息15,000元。每個月繳了利息,150萬元本金仍保留,必須在約定期限清償。
同借款150萬元、同用款6個月的試算
兩案均假設2026年10月1日撥款、2027年4月1日付完第6期後立即結清,年息12%不變。本息攤還案按60期計算月付;只繳息案本金到結清時一次償還。兩案固定費各20,000元,撥款時另付,均入帳150萬元;固定費假設已含代書、設定及其他支出,提前清償費均假設為0元。
| 比較項目 | 本息平均攤還 | 按月繳息、到期還本 |
|---|---|---|
| 每月支付 | 約33,367元 | 15,000元 |
| 前6期利息合計 | 約87,208元 | 90,000元 |
| 第6期付款後結清本金 | 約1,387,008元 | 1,500,000元 |
| 固定費用 | 20,000元 | 20,000元 |
| 提前清償費 | 0元 | 0元 |
| 借款成本,不含本金 | 約107,208元 | 110,000元 |
| 含本金的付款總額 | 約1,607,208元 | 1,610,000元 |
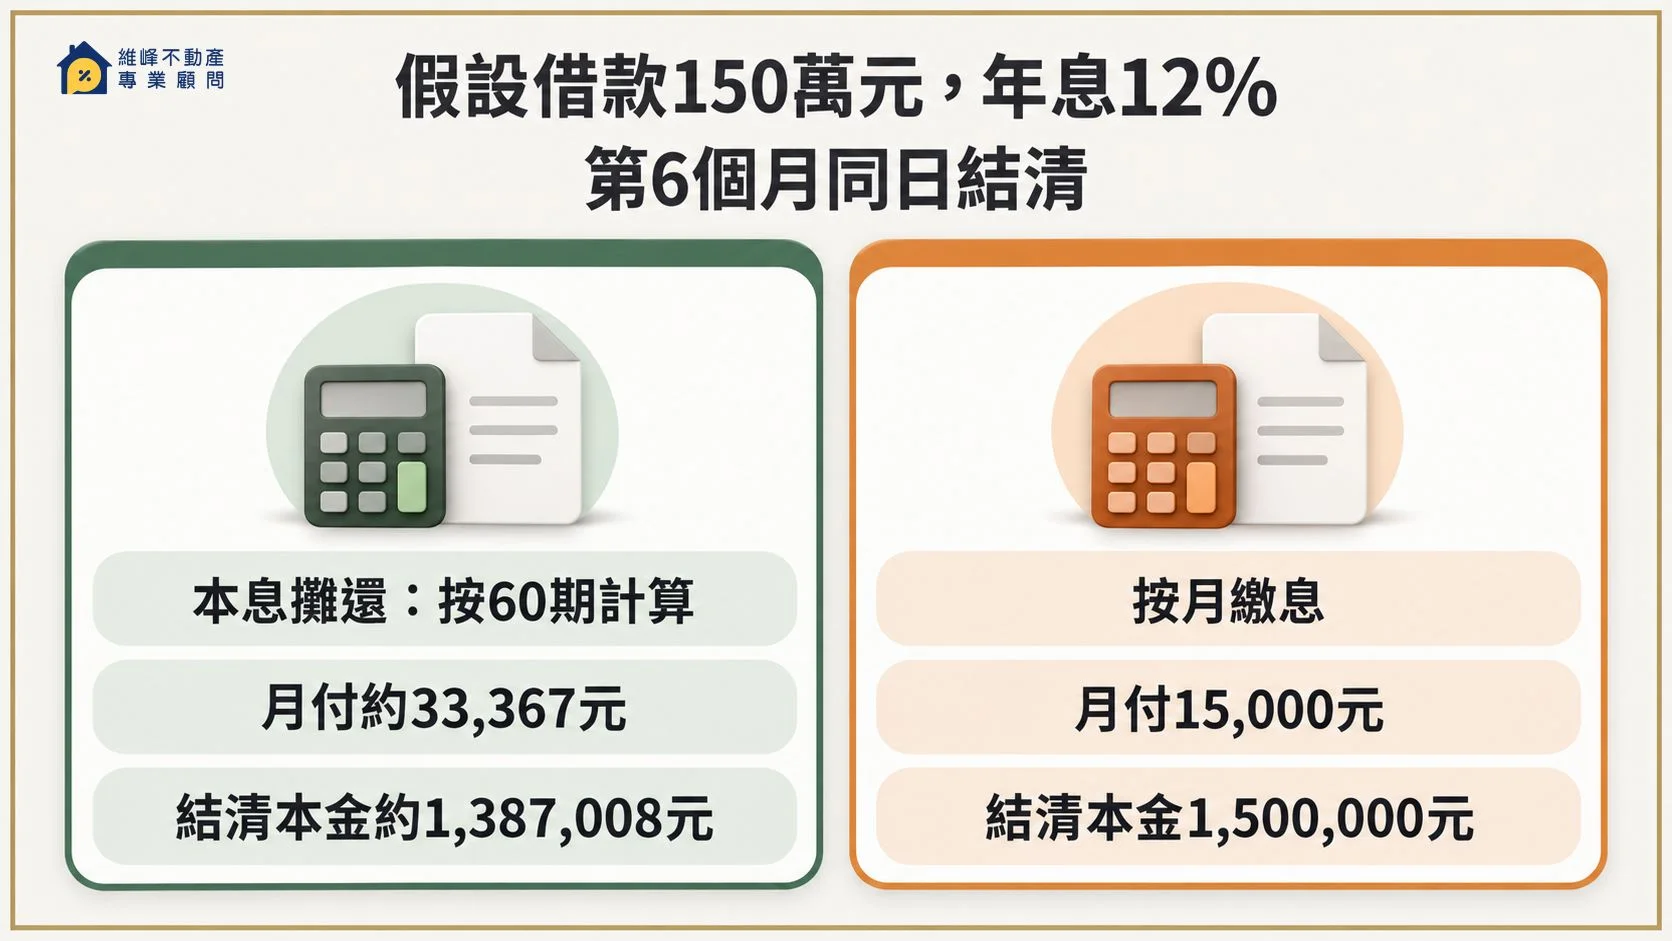
本息攤還案因前六個月陸續還本,利息約少2,792元,但每月必須多準備約18,367元。只繳息案每月付款較少,結清時則要多準備尚未償還的本金。選擇前要同時看每月負擔與屆時可取得的現金。
表內先用未四捨五入的月付驗算,再將結果四捨五入至元;銀行或貸款方的末期尾差可能不同。這組試算採等月期、期末付款,沒有納入按日息差,也未計算資金時間價值,僅比較指定期間的現金金額。
100萬、200萬、300萬月付:同一組假設才可比較
以下僅為數學示例,不是實際利率或核貸報價:假設固定年利率6%、60期、每月底付款、無額外費用。本息平均攤還時,100萬元月付約19,333元,200萬元約38,666元,300萬元約57,998元。若100萬元採本金平均攤還,第一期本金約16,667元加利息5,000元,合計約21,667元,之後隨本金減少而降低;若只繳息,每月5,000元但到期仍欠100萬元。實際試算還須加入費用、畸零天數、利率調整及提前清償條款,不能把三種方式的月付直接當成同一成本。
延伸閱讀:房貸提前還款違約金怎麼算。
二胎利率不同,提前還清的總成本怎麼比
利息、固定費用與提前清償費分列
第二組以兩個純數學假設方案比較,借款本金同為150萬元,均按月繳息、結清時還本。A年利率10.8%,每月利息13,500元,未滿12個月提前還本費30,000元;B年利率12%,每月利息15,000元,提前還本費0元。
兩案均於2026年10月1日撥款,固定費各20,000元並於撥款時另付,實際入帳同為150萬元。固定費假設已涵蓋代書、設定及其他支出,不再另外加收。借款成本的算式為:用款期間利息+固定費用+該日適用的提前清償費。
第6、第11及第12個月同日清償比較
下表每一列的兩案都在同一天還清,並假設當期整月利息已支付。A於12個月週年屆滿後提前費為0元;實際契約如何計算屆滿日,仍要取得書面確認。
| 同一清償日 | A利息/固定費/提前費 | B利息/固定費/提前費 | 借款成本比較 |
|---|---|---|---|
| 2027年4月1日,6個月 | 81,000/20,000/30,000元 | 90,000/20,000/0元 | A共131,000元;B共110,000元,B少21,000元 |
| 2027年9月1日,11個月 | 148,500/20,000/30,000元 | 165,000/20,000/0元 | A共198,500元;B共185,000元,B少13,500元 |
| 2027年10月1日,12個月 | 162,000/20,000/0元 | 180,000/20,000/0元 | A共182,000元;B共200,000元,A少18,000元 |
上述成本均不含本金,每一案結清時另還150萬元。例如第6個月的含本金付款總額,A為1,631,000元,B為1,610,000元。所有利率及費用都是試算假設,不代表任何銀行或業者的現行報價,也沒有借用真實核貸案件。
A的利率較低,在第6個月與第11個月結清仍付得較多;借滿12個月後,結果才改變。若原本已有資金可還,不必為了跨過綁約日就直接延後,應比較多留一段期間的利息與屆時可減少的費用。
銀行、融資公司與民間二胎報價怎麼比較
銀行公開利率與APR範例一起看
銀行二胎利率比較,先從官方產品頁及費用公告開始,再依自己的房屋與收入條件詢價。以下銀行數字於2026年9月12日重新查核,保留各頁原有計算基準日。50萬元、7年的揭露範例,只用來說明APR計算條件,不能當作產品最高額度或最長年限。
| 管道及官方來源 | 公開利率或範例 | 費用與APR | 基準日與詢價重點 |
|---|---|---|---|
| 台新二順位房貸公告 | 範例貸款利率3.92%至14%;本金50萬元、7年,本利攤還型 | 相關費用12,000至15,000元;APR為4.64%至15.04% | 公告2026年6月1日,計算基準2026年5月21日;固定或機動計息依核准產品 |
| 永豐二順位房貸 | 範例利率5.66%;本金50萬元、7年 | 相關費用15,000元;範例APR為6.6% | 計算基準2026年1月21日;5.66%為揭露範例,實際採指標利率加碼機動調整 |
| 國泰世華二順位房貸 | 產品標示3.45%起;50萬元、7年範例採3.45%至15% | 相關費用為貸款金額1%;範例5,000元,APR為3.75%至15.35% | 計算基準2025年5月24日;網頁仍留此基準,個別申請需重新確認 |
| 玉山二順位貸款活動方案 | 前6個月年利率2.68%起,第7個月起3.43%至9.88%起;範例本金50萬元、7年 | 貸款費用為金額1%;範例APR約3.54%至9.11%起 | 活動期間2025年12月24日至2026年12月31日;APR基準依活動適用起日的銀行指數調整日期訂定,頁面未直接列單一日期 |
| 融資公司 | 先查實際產品及簽約公司;沒有可核對的公開方案時,逐案索取書面報價 | 分列利息、開辦及其他費用,確認是否提供APR與計算條件 | 確認資金提供者、債權人及抵押權人;依主體與產品判斷適用規範 |
| 一般民間二胎 | 依房屋、順位、金額、期間及清償方式詢價;先分清月息與年息 | 以指定清償日加總利息、固定費及提前清償費,不套用自行推估的市場區間 | 核對每月怎麼繳、到期本金、收款帳戶及書面條件 |
以上數字屬各銀行頁面揭露,不代表本次查核日重新訂價。尤其基準日較早的產品,正式比較應向銀行取得當次可適用條件。不同本金、年限與費用會改變APR,不能只按這張表的百分比替個案選出最省方案。
玉山此列為活動方案,與一般產品頁的揭露分開閱讀。前6個月利率不能套用到整段借款期間,活動屆期後也需重新確認。若預計短期內出售房屋並結清,還要向銀行核對提前還款與塗銷抵押權的費用條件。
融資公司先確認簽約及資金提供主體
詢問融資公司時,先釐清接洽單位提供自有產品、代為媒合,或由其他主體出資。公司名稱、契約債權人、抵押權人及收款帳戶應能相互核對;若由不同人辦理,請對方說明各自負責的服務及收費。
沒有公開產品資料時,可要求依你的本金、用款月數與清償日出具報價。年限、財力要求、房屋條件與提前清償條款都要逐項問,僅用「融資公司」四個字無法推得固定利率或一定可以核准。
若原銀行仍有增貸空間,可一併比較新增費用及月付;若考慮整筆轉貸,還要納入舊貸結清成本。需要評估這兩種方式時,可參考房屋轉貸與增貸評估。申請銀行產品宜直接向該銀行詢問。
民間二胎利率怎麼評估?先核對個案報價與費用
民間二胎利率需依實際資金提供者與案件條件報價。只有房屋地址或希望借多少,還不足以確認可適用的利率;應將房屋、一胎餘額、收入與用款期間一併提出。網路上的利率區間若未交代資料來源與適用條件,難以判斷是否適用自己的案件。
房屋條件與一胎餘額,要連同借款金額一起看
詢價時先說明房屋所在地、類型及屋況,並提供一胎實際剩餘本金。貸款方對房屋價值的判斷,與前順位尚欠金額,會影響可承擔的後順位借款條件。房價相近的兩間房屋,若一胎餘額不同,就不宜直接要求比照同一份報價。
持有全部產權或部分持分,也要在評估前說明;不同權利狀況需要個別確認承作條件,不能直接套用網路上的整戶方案。應請對方確認報價採用的房屋與債務資料;若資料有誤或尚待補齊,先更正後再比較利率。
收入、月付與清償時間如何影響比較
每月可支付多少,以及到期本金從哪裡來,都應具體說明。有固定薪資的人可以整理收入與既有貸款月付;自營工作者則可用營收、收款紀錄等資料說明資金進出。資料形式由承作方確認,不能預設只看房屋就不需要其他資料。
預計借六個月的人,可請對方直接報六個月結清的利息及費用;需要逐年還本的人,則應索取各期本金與利息明細。金額、期限或繳法變更後,要重新核對報價,尤其是固定費及綁約是否跟著改變。
民間利息、服務費與預收款逐項確認
報價若寫月息,請對方同時寫出單利換算年率,並把開辦、服務、代書與設定等費用分列。接洽者、出資者與提供代書服務的人可能不同,每筆款項都要確認由誰收取,以及是否已包含在其他報價中。
若報價包含預收利息,應寫清楚金額、對應月份,以及這些月份是否仍須另繳利息。比較現金支出時,同一月份已預收的利息不可再加一次;若提早結清,尚未經過期間的預收款如何結算,也應在簽約前確認。法律上的本金及利息認定,仍須依實際交付與收費內容核對。
撥款時先扣費,會減少當下可用現金。若扣完後不足以支付這次用途,應先請對方重新列出符合需求的方案,再比較總成本,不要只把原報價的百分比留下來。
拿到民間報價後,先取得這三份明細
- 撥款明細:契約本金、代償款、各項扣款及帳戶實際入帳。
- 每月付款明細:利息、本金、其他按期費用及繳款日期。
- 指定日期結清明細:尚欠本金、未付利息、提前清償費與其他支出。
銀行公開條件無法配合、用款期間較短或資料需要個別說明時,可以據此詢問民間二胎。是否承作、利率與繳法仍需依個案確認。三份明細齊備後,就能用前面的同日試算方式,比較自己預計使用期間的支出。
房子二胎利率
銀行二胎和民間二胎的利率落差很大。銀行看你的收入和信用,利率接近一般房貸再加一些;民間看房屋扣掉一胎後的價值和還款來源,利率高出許多,但依民法第205條,約定利率超過年息16%的部分無效。民間報價怎麼核對,請看本文〈民間二胎利率怎麼評估?〉。
二胎借款費用
二胎的總成本,要把三樣加起來:借款期間的利息、簽約和設定時的一次性費用,以及提前還清時可能要付的違約金。把這三樣用同一個預計清償日算出總數,再拿去和實際入帳的金額比,才知道這筆錢的真正代價。各項費用的清單,請看本文〈簽約、設定與撥款時可能收取的費用〉。
短期週轉與整合舊借款,怎麼核對總負擔
短期用款先寫預計清償日與本金來源
短期借款可先以目前最有依據的入帳時間估算。例如已有買賣契約的尾款、工程請款進度,或其他可說明的收入,再留出作業時間。預計轉貸的人,也要考慮屆時銀行仍會重新審查,不能直接把未核准額度當成確定可用的本金。
資金期間較明確、房屋與收入資料需要個別說明的案件,可以帶著這些資料詢問民間二胎。討論重點放在用款期間內的利息、固定支出與到期還本,才有辦法判斷是否符合這次資金需求。
用款延長時重新計算利息及契約費用
預定款項晚入帳,借款成本也可能增加。以本金150萬元、月息1%、本金不變的假設,每多用一個整月便多15,000元利息;若已到期,能否延長及是否增加其他費用,須另外確認,不能只按原利息一直往後算。
可請對方同時提供預計清償日,以及延後一至兩個月的估算。若延後會跨過綁約期,提前費可能改變;若延後會超過契約到期日,則要先談到期處理方式。兩種情形應分開問。
整合前後比較月付、總成本及剩餘本金
用新二胎清掉舊借款前,先索取舊借款在指定日期的剩餘本金、計至當日的利息與提前清償費。若實際付款延後,需更新結清單,避免沿用已過日期的金額。
新方案則列出契約本金、直接代償款、費用、實際入帳、新利息與提前清償條件。接著用同一個未來清償日,比較繼續保留舊借款與改借新方案各要付多少,並核對當日尚欠本金。已支付且無法收回的舊開辦費,也要與這次改借才新增的支出分開。若原借款是民間二胎,辦理銜接可參考代償民間二胎的流程與費用。
每月付款降低,可能來自利率下降,也可能來自延長期數或暫時只繳息。後兩種方式可能保留更多未還本金。是否降低負擔,要同時看月付是否能負擔、未來利息與費用,以及結清時要準備多少本金。
提前清償二胎,先取得指定日期的結清明細
確認綁約、計費基礎與當期利息
想提前還清,先告知預計付款日,請債權人列出結清本金、計至當日的利息、提前清償費及其他必要支出。提前費可能按固定金額、剩餘本金比例或其他約定計算,並應核對綁約從簽約、撥款或其他日期起算。
只還一部分本金與全部清償,條件也可能不同。應確認部分還本後,下期利息是否按降低後的本金計算;提前清償日落在兩個繳款日之間時,當期利息按日或其他方式計算,都要在付款前說明。
情境案例:先還30萬元,後面三個月能省多少?
假設自營商收到一筆貨款,扣掉營業必要支出後,可先還30萬元本金。原借款120萬元於2026年10月1日全額入帳,年利率12%、月利率1%,按月繳息,預計2027年4月1日繳完第6期利息後還清。固定費12,000元在撥款時另付,假設已包含本案其他必要支出。
再假設契約允許2027年1月1日繳完第3期利息後部分還本30萬元,從第4期起按剩餘90萬元計息,部分還本費為3,000元且當日另付,最後全額結清不另收提前清償費。這些是計算條件,實際是否可部分還本、最低金額、何時減計利息與費用,須先取得承作方確認。
| 付款時點與項目 | 第3期後先還30萬元 | 第6期才一次還本金 |
|---|---|---|
| 2026年10月1日另付固定費 | 12,000元 | 12,000元 |
| 第1至第3期利息 | 1,200,000 × 1% × 3=36,000元 | 36,000元 |
| 2027年1月1日另外還本及付費 | 本金300,000元+部分還本費3,000元 | 0元 |
| 第4至第6期利息 | 900,000 × 1% × 3=27,000元 | 1,200,000 × 1% × 3=36,000元 |
| 2027年4月1日付完第6期利息後清償本金 | 900,000元 | 1,200,000元 |
| 六個月利息及費用合計 | 36,000+27,000+12,000+3,000=78,000元 | 36,000+36,000+12,000=84,000元 |
| 含全部本金的付款總額 | 1,278,000元 | 1,284,000元 |
本例減少9,000元利息,再扣掉多付的3,000元部分還本費,總成本少6,000元。先還的30萬元是提早支付本金,不能再當作借款費用;同時要確認付出這筆本金後,手上的錢仍足以應付後續支出。若實際契約不允許部分還本,或利息不從上述日期調整,就不能直接沿用本例結果。
情境案例:結清日延後五天,明細要重算哪些金額?
另一位屋主預計用已確認的收款清償借款,但收款日從2026年11月6日改到11月11日。假設兩個日期都在契約允許的清償期間內,未逾期;尚欠本金90萬元、固定年利率9.6%,契約採實際天數除以365計息,計息起日為11月1日,清償當日不計息。11月1日以前的利息已付清,這段期間沒有其他還本,也假設本次結清沒有其他未付費用。
- 11月6日清償:計息5天,900,000 × 9.6% × 5 ÷ 365=1,183.56元;本金加本次未付利息約901,183.56元。
- 11月11日清償:計息10天,900,000 × 9.6% × 10 ÷ 365=2,367.12元;本金加本次未付利息約902,367.12元。
- 多使用5天的利息約1,183.56元。以上四捨五入至小數點後兩位,實際扣款以契約的進位及入帳規則為準。
這裡算的是當次結清要準備的錢,沒有把以前已付的利息或開辦費再收一次;要比較整段借款成本時,才另外彙整那些歷次支出。如果契約採其他日數基礎、最低計息期間,或清償日碰到綁約屆滿、利率調整與到期日,請對方重新列出明細,不能只按本例加五天利息。匯款前也要確認款項最晚何時入帳,以及以哪一天認定完成清償。
清償本金與取得塗銷文件分開處理
款項結清後,還要取得清償及抵押權塗銷所需文件,確認由誰提供、何時交付、由誰送件。若委任地政士辦理,服務費及文件支出另行核對。清掉債務與辦妥抵押權塗銷是兩道程序,款項紀錄和登記結果都應保留。
契約約定仍須符合適用法律
民法第204條對約定年利率超過12%的借款設有規定:經過一年後,債務人可在一個月前預告債權人後清償本金,契約不得排除或限制這項權利。適用時須核對年利率、經過期間與預告等條件,不能直接套用到所有借款。
民法第252條則允許法院將過高的約定違約金減至適當金額。若對結清費用有爭議,先取得契約、報價及付款明細,再依費用性質確認;契約有寫仍須符合適用法律,也不宜自行認定所有提前清償費都可免付。
二胎提前清償
提前還清二胎的順序是:先向出借方申請指定日期的結清明細,確認本金、利息算到哪一天、有沒有綁約違約金;付款後,取得清償證明和抵押權塗銷文件,再到地政事務所辦塗銷。每一步的細節請看本文〈提前清償二胎,先取得指定日期的結清明細〉。
常見問題
房屋二胎利率怎麼算?
先確認報價使用月利率或年利率,以及計息本金、固定或機動條件與還本方式。按月繳息且本金不變時,每月利息可用本金乘以月利率估算;本息攤還則須按各期尚欠本金計息。最後再加入指定清償日前的各項費用。
月息一分換算成年利率是多少?
若雙方約定月息一分代表每月1%,單利換算為年利率12%。應在契約明確寫出利率及計息方式;這項換算未加入開辦、設定或提前清償等費用,也沒有計算複利。
二胎房貸的總費用年百分率包含設定費嗎?
銀行局的總費用年百分率標準列有排除項目,其中包含擔保物設定費,以及符合條件的自選代書費等。閱讀APR後,仍應另列自己實際負擔的設定規費及其他支出,逐項核對。
房屋二胎除了利息還有哪些費用?
可能包括開辦、鑑價、徵信帳務、代書文件、設定登記、書狀、公證認證及提前清償費。各案未必全部收取,應確認收款人、計算方式、支付時點、是否包含在報價中,以及是否從撥款扣除。
本息攤還與按月繳息,一個月分別要繳多少?
以本金150萬元、年息12%、月息1%為假設,本息平均攤還按60期計算,月付約33,367元;按月繳息且本金不變時,每月15,000元,到期仍須還150萬元本金。兩者都還要另核對費用及實際契約條件。
二胎提前還清是否需要支付違約金?
要依綁約期間、預計清償日期及計費方式核對,並先取得結清明細。契約約定仍須符合法律;民法第204條對年利率逾12%、經一年及提前一個月預告設有清償規定,第252條則規定過高違約金可由法院酌減,不能一概認為所有借款都可免付。
民間二胎利率為什麼每個人的報價不同?
民間二胎報價需核對房屋所在地、屋況、產權、一胎餘額、需求金額、收入與用款期間,也要確認資金提供者及繳款方式。取得撥款、每月付款與指定日期結清明細後,才能比較實際支出;沒有適用條件的網路利率區間,無法直接代入個案。
用二胎整合舊借款,月付降低就比較省嗎?
月付下降可能來自利率降低、延長期數或暫時只繳息。應同時核對舊借款結清費用、新方案利息與費用,以及同一未來清償日尚欠的本金,才能判斷總負擔是否降低。
二胎房貸可以先還一部分本金,降低後續利息嗎?
要先確認契約是否允許部分還本、最低金額、手續費及調整計息的起日。本文情境假設120萬元在第3期後先還30萬元,後面三期按90萬元計息,利息少9,000元;扣除3,000元部分還本費後,總成本少6,000元。實際仍依個案契約與承作方確認的付款表計算。
提前清償日期延後幾天,要重新拿結清明細嗎?
需要。日期改變可能影響計息天數、綁約費用與到期條件。請取得新日期的本金、未付利息及費用明細,確認計息起訖日、日數基礎與入帳期限;以前已付的款項不要再列為當次應付。
房貸二胎利率報價還沒寫費用,可以先比較嗎?
可以先整理已知條件,但未知費用應標記待確認,不能當作零元。請補齊撥款、每期付款與指定日期結清三份明細,並確認報價有效期間、尚待審查的條件及實際入帳金額,再比較總支出。
二胎房貸100萬、200萬、300萬月付金能直接倍增嗎?
只有在利率、期數、還款方式及費用條件完全相同時,純本金利息試算才可按比例比較。實際報價可能因金額改變條件,且只繳息與本息攤還不能放在同一欄比較。
本金均攤、本息均攤與只繳息,哪一種月付較低?
要在同額、同期、同利率下比較。只繳息的當期付款通常較低,但本金沒有減少;本金均攤初期付款通常較高、後續下降;本息均攤在固定條件下付款較平穩。仍要依完整現金流與到期本金判斷,不能只看第一個月。
有房屋、土地或持分問題嗎?
可直接來電或加入 LINE,先提供基本資料,由專人協助了解案件狀況。

