農地可以買賣。簽約前,先確認土地的法定身分、買方類型、目前使用、農舍及套繪、抵押等權利負擔,再核對稅務與過戶文件。現場是一片田、地主拿得出權狀,還不足以確認買方預期的用途、可交付範圍及最後成本。這些問題越早釐清,議價與付款越容易安排。
買方可以從「買得到、用得了、過得戶、負擔得起」四關檢查;賣方則先整理「賣的是哪些權利、何時能交付、扣款後實拿多少」。例如道路由誰所有、田裡作物歸誰、有無他人承租,都是交易條件的一部分,應在價格談定前說清楚。
以下依一般農地交易說明查核、契約、稅費及交割。涉及持分出售、先分割再賣或購地融資時,會在相應節點提供專頁連結,方便接著處理。文中的三個情境是交易風險示意;實價資料則另標明來源與日期,兩者分開閱讀。
農地買賣先確認哪四件事?買得到、用得了、過得戶、負擔得起
買方四關卡:付款之前,要拿到什麼?
| 關卡 | 先核對的文件 | 誰負責確認 | 未完成時的處理 |
|---|---|---|---|
| 買得到 | 土地謄本、分區編定、買方身分及必要許可 | 買方提出身分;地政士查承受條件 | 身分或標的不清,先不承諾後續付款 |
| 用得了 | 通行依據、現勘、灌排及使用許可 | 雙方現勘;必要時洽主管機關 | 把欠缺資料與補正方式列入書面 |
| 過得戶 | 移轉文件、套繪查核、塗銷及稅務文件 | 賣方備件;地政士核對登記流程 | 依約暫緩對應款項,處理限制後再送件 |
| 負擔得起 | 成交價、資金證明、稅費估算及結算表 | 買方確認可用資金;賣方核對淨額 | 貸款或稅額未定,先約定差額處理 |
「停止付款點」要事先寫進契約,包含適用哪一期款、由誰通知、補件期限與期限屆滿的結果。簽約後單憑自己仍有疑慮就停付,可能引發履約爭議;已有爭議時,應先核對契約及法律上的拒絕給付依據。
賣方三項交付能力:權利、現況、淨額
先列出全部出售地號、權利範圍與是否含建物,再確認租約、占用、抵押及地上物能否依約處理。最後把成交價拆成清償、稅款、費用、保管款與可領款項。能辦過戶與能交付空地是兩個節點;若要等收成或遷離,日期與保留尾款都應另訂。
買方若需要借款,應在簽約前取得可供評估的土地資料,了解預計資金是否有核准條件;尚未核准的額度不能直接列為確定尾款來源。相關準備可接著看買農地需要資金時的農地借款說明。
農業用地、耕地、農牧用地怎麼分?先看文件再看現況
都市土地查分區,非都市土地查分區與編定
「農地」是交易上常用的稱呼;真正適用哪些限制,要回到分區、編定及相關法律定義。都市計畫內農業區與非都市土地農牧用地,不能只因都能種作物就當成相同標的。分區證明確認管制身分,現勘則確認目前如何使用,兩者要一起看。
| 名稱 | 都市/非都市 | 判斷文件 | 查詢機關 | 影響的交易規則 |
|---|---|---|---|---|
| 都市計畫農業區土地 | 都市 | 土地謄本、都市計畫土地使用分區證明及計畫內容 | 地方都市計畫主管機關、地政事務所 | 容許用途、農用認定及個別計畫限制 |
| 農牧用地 | 非都市 | 謄本所載使用分區與使用地類別 | 地政事務所、地方地政主管機關 | 須合併分區判斷是否為耕地及適用管制 |
| 農業發展條例所稱耕地 | 非都市的法定範圍 | 特定農業區、一般農業區、山坡地保育區或森林區內的農牧用地資料 | 地政及農業主管機關 | 耕地分割、私法人承受等規則 |
| 廣義農業用地 | 可能涉及不同管制體系 | 分區編定及法定範圍認定資料 | 依土地位置洽農業、地政或國家公園管理機關 | 農業使用與相關稅務條件須逐項辨認 |
以上用語依農業發展條例第3條核對,查核日為2026年9月14日。遇到國家公園、原住民保留地或其他特殊管制範圍,還要增加相應主管機關的文件,不能僅憑一般農地清單判斷。
文件與現況不一致,先查原因及處理成本
謄本寫農牧用地,現場卻是鋪面、倉庫或堆置場時,應取得設施許可、使用資料及既有裁處文件,確認是否涉及違規、恢復義務或農用證明問題。相反地,土地正在耕作,也未必就是法定耕地。買方的用途應具體寫成種植、養殖或其他計畫,再向主管機關確認是否容許。
誰可以買農地?自然人、私法人與特殊情況分開看
自然人購買,與農民資格分開確認
一般本國自然人購買農地,不以具有農民身分作為一律門檻;但仍須確認土地本身有無特殊限制及買方的行為能力。現行民法第12條以18歲為成年,這是一般民事規則。未成年人、代理人簽約或其他特殊身分,應另備法定代理、授權及必要許可文件。
私法人承受耕地,須先查是否符合法定例外
公司登記的營業項目包含農業,不代表即可承受耕地。農業發展條例第33、34條設有限制及許可例外;符合規定的農民團體、農業企業機構或農業試驗研究機構,仍須完成許可程序。應先查土地是否屬耕地,再核對機構類型與許可範圍。
涉及外國人或其他特殊身分,須另按國籍、土地種類及許可要求確認承受條件。
購買、使用、農舍及政策農貸,是四個不同問題
取得所有權後仍須遵守用途管制;能買土地,不代表能將土地鋪成停車場。農舍要另查起造人與土地條件,政策農貸則由承辦機構依貸款用途、申請資格及審查規定處理。若購地目的高度依賴其中一項許可,先查可行性,再把取得許可的責任與未取得時的安排寫進契約。
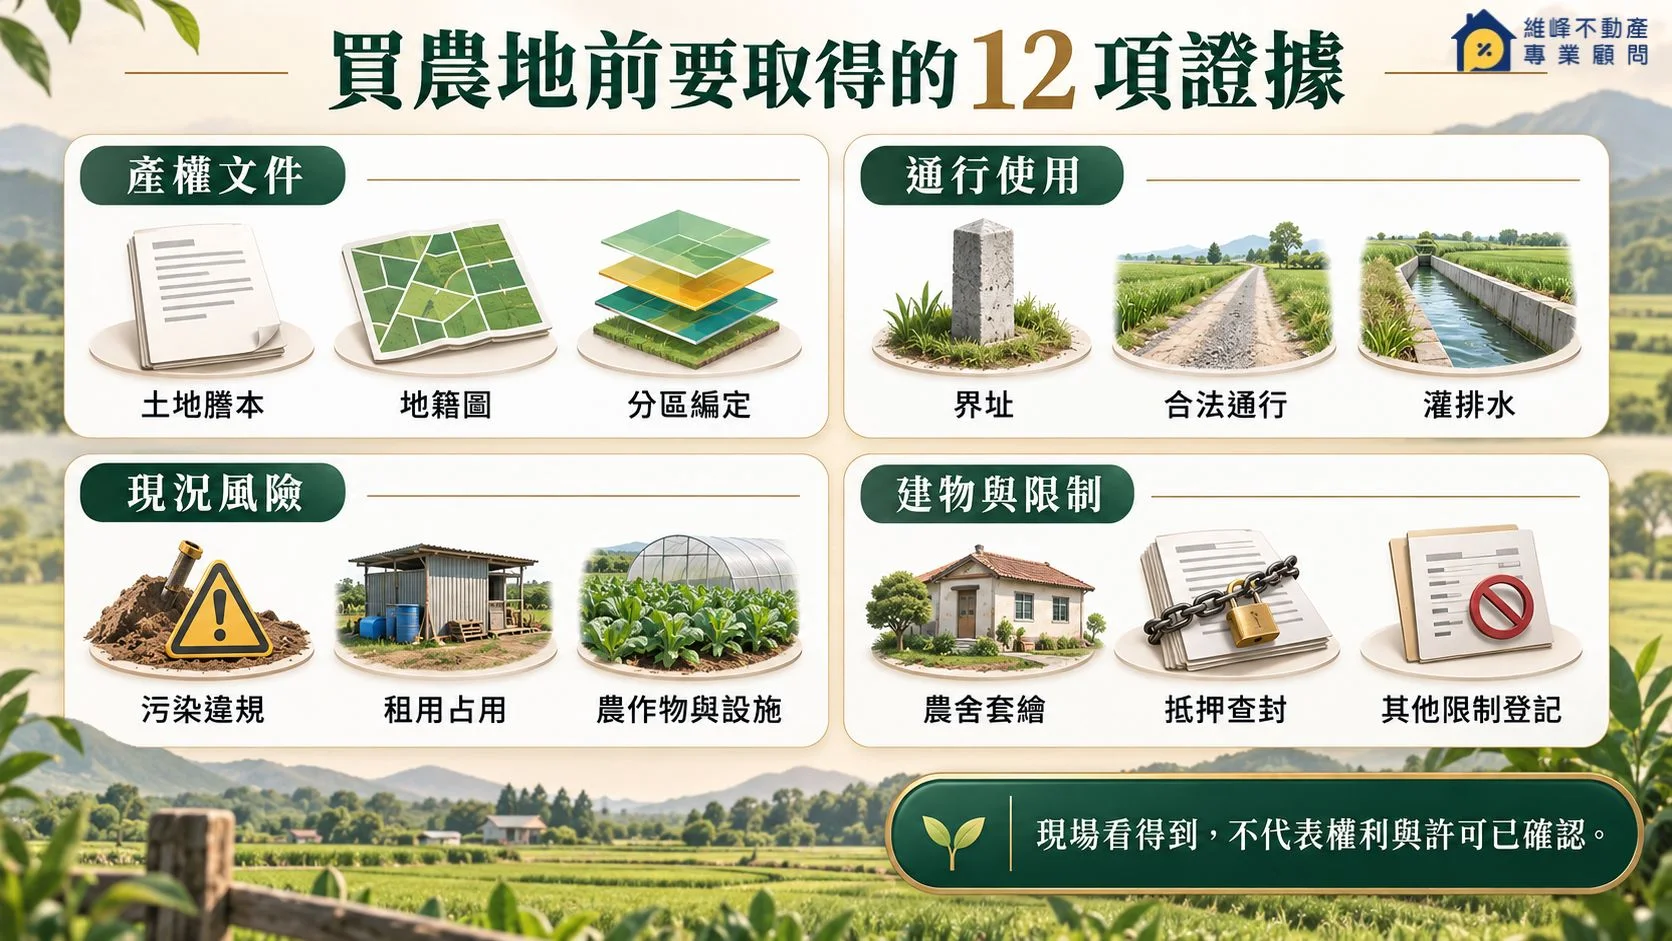
買方簽約前要查哪12項資料?
產權文件與現勘紀錄要能互相對照
準備一份以地號為主的查核表,每一筆土地分開記錄。同行看地的人可以協助辨認現況,正式界址仍以地政測量及相關資料確認。下表所稱完成證據,是本次查核留下的文件或紀錄;主管機關查無列管資料,也不能直接推論所有風險都不存在。
| 查什麼 | 資料來源 | 完成證據 | 主要風險 | 未符合時的處理 |
|---|---|---|---|---|
| 1. 土地所有權 | 地政事務所、賣方身分資料 | 近期謄本、身分及授權核對紀錄 | 出面者無權處分、出售範圍不同 | 請登記所有人確認;補足代理權 |
| 2. 地籍圖與地號 | 地政事務所、國土測繪資料 | 地籍圖與看地位置對照 | 看錯地、漏列附屬道路地號 | 重新定位並修正標的清單 |
| 3. 分區與編定 | 地方都計、地政主管機關 | 分區證明、編定及管制資料 | 預定用途不容許 | 詢問許可可能性,無法符合則調整購買計畫 |
| 4. 界址、面積與形狀 | 地政測量、現場會勘 | 鑑界成果、界標及現勘圖 | 圍籬越界、有效耕作面積不足 | 先鑑界,約定面積差異及占用處理 |
| 5. 合法通行與路寬 | 道路權屬資料、管理機關或權利人 | 通行依據、路線圖、寬度紀錄 | 多年通行仍缺乏穩定權利依據 | 查道路法律性質;需要時取得契約或權利文件 |
| 6. 灌溉與排水 | 農田水利管理處、水利單位及現勘 | 水路位置、供灌資料、排水出口紀錄 | 無穩定水源、排水須經他人土地 | 確認使用條件、必要同意與改善成本 |
| 7. 水電與地勢 | 供水供電單位、水利圖資、現勘 | 申接條件、費用估算、淹水或坡地資料 | 有電線卻不能直接供電、整地成本過高 | 另問申接及合法施工要求,重估預算 |
| 8. 污染與違規使用 | 環保、農業、地政等主管機關 | 列管查詢、裁處資料、必要檢測 | 回填物、污染、鋪面影響使用 | 先釐清責任與改善方法,無法排除則暫緩 |
| 9. 租用與占用 | 地主、實際使用人、公所租約資料 | 租約、點交或使用關係書面 | 過戶後仍有人使用或主張權利 | 查契約效力及交還程序,不逕自清場 |
| 10. 作物與農業設施 | 地主、耕作者、農業及建管機關 | 作物清冊、許可圖說、設備歸屬 | 作物歸他人、設施未經許可 | 約定採收、移除、移交及許可問題的負擔 |
| 11. 農舍與套繪 | 建管、農業及地政機關 | 建物謄本、建照使照、套繪查核 | 漏買應併同移轉土地、已用掉興建資格 | 先查完整範圍,未明前不承諾拆售 |
| 12. 抵押及限制登記 | 地政、債權人、執行或相關機關 | 最新謄本、清償明細、塗銷或撤銷文件 | 有款可還卻無法解除全部限制 | 確認全部權利人及程序,列為送件或付款前提 |
農機轉彎、最窄路寬及灌排出口可標在現勘圖。缺件應指定補件人與期限;用途不容許或通行爭議未解時,則重新評估交易。
賣方出售前要整理哪些權利、負擔與現況?
先列所有權及限制,再安排清償
權狀可協助確認資料,但正式交易仍應核對近期謄本。抵押登記金額不等於實際欠款,應向債權人索取指定清償日的本金、利息、費用及收款資料。若有查封,還要確認執行案件、解除程序及其他限制,不能只憑一位債權人同意就承諾可過戶。
| 文件或現況 | 取得/處理人 | 有效性檢查 | 交付內容 | 對應付款條件 |
|---|---|---|---|---|
| 所有權及授權 | 賣方、受託地政士 | 簽約及送件前核對最新狀態 | 地號、權利範圍、身分與授權 | 簽約前確認簽約權限 |
| 抵押清償與塗銷 | 賣方向全部債權人取得 | 金額須涵蓋實際清償日 | 明細、收款帳戶、塗銷文件與結果 | 依約直接清償及辦妥塗銷後釋款 |
| 查封等限制 | 賣方洽執行及登記機關 | 以正式撤銷及登記結果查核 | 撤銷文件、更新謄本 | 限制未除,依約不得進入下一節點 |
| 租約及占用 | 賣方與使用人處理 | 核對契約期間及交還條件 | 租約、終止或承接安排、點交承諾 | 空地交付者須驗收騰空情形 |
| 作物與地上物 | 賣方、實際權利人 | 以點交前共同清點為準 | 採收權、設備清冊、移除及留置範圍 | 依約完成採收、移除或交付 |
| 農用、建物與套繪資料 | 賣方向主管機關取得 | 核對地號、有效期及現況變動 | 證明、許可、核定及相關圖說 | 約定文件完成後再申報或支付對應款 |
租用、作物及占用,不會因為談好售價就消失
應問清楚由誰耕作、何時開始、有無租金或代耕約定,以及出售後打算由買方承接還是由賣方處理交還。涉及農地有三七五租約的買賣處理,應先確認租約身分及相關權利,再議定交易條件;不能把所有種田的人一概當成無權占用。
農用證明何時需要?沒有證明能不能買賣過戶?
先把五個問題分開
能否簽買賣契約、能否辦移轉登記、能否取得農用證明、能否申請不課徵土地增值稅,以及是否另有所得稅,應各自確認。農用證明主要用於農業使用認定及相關稅務申請;不能把它概括成每一件農地移轉都必須取得的買賣許可,也不能認為沒有證明就可忽略用途違規。
申請、現勘、補件與核發
準備土地資料、申請人身分及相關許可文件,依所在地公告向農業主管機關或受委辦公所申請;都市土地另核對分區證明。依農用證明辦法第7、10至14條辦理現勘與審查,可補正者依通知補正,核發證明有效期間為六個月,逾期須重新處理。查核日:2026年9月14日。
依規定休耕、休養、停養或因不可抗力未使用,可能認定農用;設施超出核准範圍、阻斷灌排或妨礙耕作的堆置,須依同辦法第4至6條另查。
證明未核發,稅款及付款如何處理?
契約應約定由誰申請、何時補件、付款是否隨核定順延,以及最後未取得證明時是否繼續交易。若雙方願意繼續,應重算可能稅費並書面確認負擔;若符合約定解除事由,依約處理返還及費用。送件收據只證明已申請,尚不能當成核發或不課徵核定。
農地上有農舍、農業設施或未登記建物,交易前查什麼?
農舍要查建物資料、所有人及坐落地號
先查建物謄本、建造及使用執照、起造與完成時間,確認現場建物是否與核准內容一致。門牌、稅籍或水電帳單只能提供線索,不能單獨證明建物合法;土地所有人與建物權利人也可能不同。若稱為未登記農舍,須確認有無合法興建資料及得處分的權利內容。
套繪及併同移轉,簽約前就要釐清
農舍涉及的坐落用地、原申請範圍與套繪紀錄,應由建管等主管機關資料交叉確認。依農業發展條例第18條,農舍與坐落用地有併同移轉規定,已申請興建農舍的農業用地也不得重複申請。特定新制農舍另有興建滿五年始得移轉及法定例外,須依取得與興建資料判斷。
設施許可、超建及變更使用如何交付
溫室、農機具室等設施須核對容許使用與依法需要的建築文件,並看實際用途及範圍。契約寫「現況交付」,不會使欠缺的許可自動補齊;應明列已知不符事項、改善項目、費用及驗收依據。若地主承諾拆除,還要確認合法施工、廢棄物清運及恢復農用的完成標準。
持分、共有或想分割時,農地買賣怎麼分流?
謄本若記載多位所有人,先區分分別共有與公同共有。持分通常是對整筆土地的權利比例,與現場某一塊位置不能直接畫上等號;基礎辨認可看分別共有與公同共有怎麼看。
出售本人持分、由多人出售整筆共有農地,以及公同共有的處分,程序及可能涉及的通知、優先承購不同。先確認要移轉的權利,再看持分農地買賣的共有人與出售流程;本頁的一般交割表不能取代共有案件的程序查核。
若約定先切出特定範圍再出售,應先確認能否完成分割。0.25公頃涉及耕地分割原則與例外,不是所有農地購買或過戶的最低面積;完整判斷見0.25公頃與農地分割例外。辨認後若屬非農地且為持分交易,可轉看非農地持分土地的買賣方式。
農地價格怎麼比較?實價登錄不能只看每坪單價
先挑同類交易,再補齊現場條件
先篩同一地區、接近交易期間與相同分區編定,再比較面積、整筆或持分及交易筆數。公告土地現值、公告地價與市場成交價格各有用途,不能直接互相替代;委託開價也要與已成交資料分開記錄。特殊關係交易、急售、多筆合售及地上物,均可能影響價格。
| 位置 | 交易年月 | 分區編定 | 移轉面積 | 總價 | 筆棟數 | 臨路與形狀 | 地上物 | 特殊交易備註 |
|---|---|---|---|---|---|---|---|---|
| 1|桃園市新屋區埔頂段埔頂小段1467地號 | 2026年05月 | 特定農業區/農牧用地 | 1,114.00㎡ | 370.0萬元 | 土地1建物0車位0 | 臨路與形狀:原資料未提供;須查地籍及現勘 | 建物0棟;作物與其他地上物未提供 | 原備註空白;仍須補查交易條件 |
| 2|桃園市新屋區下田心子段員笨小段1315地號 | 2026年04月 | 特定農業區/農牧用地 | 6,159.00㎡ | 2,750.0萬元 | 土地4建物0車位0 | 臨路與形狀:原資料未提供;須查地籍及現勘 | 建物0棟;作物與其他地上物未提供 | 原備註空白;仍須補查交易條件 |
| 3|桃園市新屋區新屋段後湖小段1194地號 | 2026年04月 | 特定農業區/農牧用地 | 1,086.00㎡ | 361.3萬元 | 土地1建物0車位0 | 臨路與形狀:原資料未提供;須查地籍及現勘 | 建物0棟;作物與其他地上物未提供 | 原備註空白;仍須補查交易條件 |
資料來源:內政部實價登錄115年第2季開放資料桃園市買賣檔,擷取日2026年9月14日。表列為真實申報紀錄,僅用來示範篩選;未提供的臨路、形狀及地上物欄位保留待查,不將缺值當成沒有。面積是移轉總面積,也不直接證明為單一完整地號。
為何三筆資料仍不能直接平均?
表內有單筆土地與多筆土地合併交易,總面積及使用條件可能不同。多筆合售的總價不能任意拆成其中一筆的行情;即使都是特定農業區農牧用地,缺少通行、地勢、灌排及權利範圍資料,仍不足以證明可比。可以先把候選資料放進表,再依查到的差異保留或剔除,必要時委請估價。
農地買賣有哪些稅費?買方與賣方分開算
土地增值稅:農業使用、移轉對象、證明與核定
作農業使用的農業用地移轉與自然人,符合條件得申請不課徵土地增值稅,仍須備妥證明、申報及取得稅捐機關核定。依土地稅法第39條之2,後續未依規定農用也可能影響再移轉時的課稅;買方應把持有期間的合法使用納入安排。
移轉與特定法定農業機構的案件,另有農業發展條例第37條第2項條件,不能把自然人規則直接套到一般公司。贈與與繼承則有不同要件及後續管理,若實際安排不是買賣,應重新按交易性質核對,不能沿用這份買賣稅費表。
所得稅:先辨認土地與農舍,再確認制度
對個人出售土地,先按取得日期、土地種類及交易情形判斷所得稅制度,再查是否符合所得稅法第4條之5第1項第2款的免納所得稅條件。該款針對符合農業發展條例第37條及第38條之1規定、得申請不課徵土地增值稅的土地;不能只用「農地」兩字得出免稅結論。
依法依農業發展條例申請興建的農舍,依所得稅法第4條之4第4項排除於該條房屋範圍。個人出售這類農舍,其房屋所得應另循財產交易所得規定確認申報,不代表建物也免所得稅。其他農業設施、未登記或用途不明建物,應持許可、稅籍與取得文件向國稅局核對,勿僅按廣告名稱套用。
純土地交易的稅費責任表
| 稅費名稱 | 法定義務人 | 適用條件 | 申報或核定文件 | 契約約定負擔 |
|---|---|---|---|---|
| 土地增值稅 | 有償移轉原則為原所有權人 | 依課稅或不課徵要件核定 | 申報書、移轉契約、農用證明及核定文件 | 通常列賣方成本;代付仍須對帳 |
| 個人土地交易所得稅 | 所得歸屬的出售人 | 先查制度範圍,再查法定免稅條件 | 取得成本、交易及必要申報資料 | 約定代負擔不改變法定納稅身分 |
| 印花稅 | 應稅契據的立約或立據人 | 依所立應稅憑證及計稅金額處理 | 移轉契據、繳款證明 | 由誰實際繳納及是否分攤寫清楚 |
| 移轉登記費及書狀費 | 登記費依法由權利人繳納 | 依登記種類、法定基準及減免規定 | 登記申請、地政規費收據 | 可約定費用負擔,不能只用總價乘比例估算 |
| 證明、測量及專業服務費 | 依申請或委任關係負擔;服務費非稅 | 按實際申請、委託及報價 | 申請收據、委任契約、服務明細 | 分列鑑界、地政士、經紀服務及價款保管費 |
土地增值稅義務人可查土地稅法第5條;登記費依土地法第76條按法定基準計算。印花稅須按印花稅法第5、7條核對應稅契據,服務報價應標明包含與另計項目,不把慣例寫成全國固定收費。
純土地交易不在上述表內列契稅。若一併買賣農舍或其他房屋,建物部分另查契稅;買賣契稅原則由買受人依核定契價及適用稅率申報,不以整筆土地加房屋的市價直接計算。可參考財政部契稅問答。
成交價到實拿:扣除成本與暫時保留的款項分開
預估最終實拿=成交價-實際清償金額-核定稅款-契約載明且實際發生的費用。價款保管與未到期尾款影響何時可用,未必是最終成本。每一筆支出要記金額來源及日期,已從保管帳戶代付的費用不得再扣一次。
| 項目 | 來源及日期怎麼記 | 結算方法 | 何時核對 |
|---|---|---|---|
| 成交價 | 買賣契約日期、地號與含括範圍 | 作為總額起點;價格修訂附書面 | 簽約及變更時 |
| 前順位塗銷清償 | 債權人明細及適用清償日 | 扣實際清償額,非抵押設定額 | 匯款前與塗銷完成後 |
| 稅款 | 稅捐核定日、稅目及繳款資料 | 按各稅目實際負擔列一次 | 繳稅後;後續所得稅另預留 |
| 契約費用 | 報價、委任日期及實付收據 | 已列清償明細者不重複扣 | 辦理期間與最終結算 |
| 保管款 | 保管契約、入款日及支出明細 | 未釋放餘額為暫未領款,不直接當成本 | 每次釋款前 |
| 尾款 | 付款條款、到期日與已付紀錄 | 區分未付尾款及已入保管款,避免重算 | 履約節點完成時 |
| 最終實拿與當日領款 | 結算表及匯款明細日期 | 最終淨額與目前可領額分開列 | 領款後雙方對帳 |
| 點交證據 | 清冊、照片、日期及雙方簽認 | 確認是否仍有保留款的釋放條件 | 點交及後續改善完成時 |
農地買賣契約怎麼寫?把查核結果設成付款前提
標的、價金與價款保管要一致
契約標的逐筆列地號、面積、權利範圍、附屬道路與建物,農作物及設施另附清冊;成交總價、付款對象、期限及價款保管方式也要相互對應。若採保管或履約保障,應核對機構、帳戶戶名、保障範圍、釋款程序及發生爭議時的處理,不能只看方案名稱。
| 事項 | 交付或完成標準 | 期限與未完成結果 |
|---|---|---|
| 農用證明與稅務 | 由指定人申請;取得證明及稅務核定 | 補件截止日、付款順延、稅差及解除條件 |
| 鑑界與通行 | 明列鑑界成果、合法通行依據及所需路寬 | 不符時由誰補正、是否調价或得解除 |
| 農舍及套繪 | 取得地號範圍及併同移轉查核資料 | 標的須增減時重新書面議價,未合意如何處理 |
| 抵押與限制 | 清償帳戶、塗銷文件、限制解除結果 | 款項如何直接清償;程序未成就的處理 |
| 違規、污染與占用 | 具體改善、清運、返還及驗收資料 | 責任人、費用、完成期限及保留款 |
| 補件及協力 | 列雙方應提供文件及配合行為 | 通知方式、合理補正期、遲延歸責 |
| 條件最終未成就 | 列繼續履約、變更或解除的適用條件 | 已付款返還、利息、必要費用與違約責任 |
每一期付款都對應完成證據
匯款前核對帳戶戶名、收款人及契約記載;臨時以通訊訊息要求改帳戶時,先透過原先確認的聯絡管道查證。清償款匯給債權人,也應有明細、授權或契約依據與收款證明。延伸可看契約與匯款前的風險檢查,其中借款風險須與本次買賣角色區分。
從初查到過戶點交,農地買賣8個流程怎麼走?
| 步驟 | 責任人 | 輸入文件 | 完成證據 | 付款安排 | 卡點與下一步 |
|---|---|---|---|---|---|
| 1. 需求與標的確認 | 買賣雙方 | 買賣目的、地號、權利範圍 | 標的及需求清單 | 付訂前先辨認標的 | 用途或出售範圍不清,先補查 |
| 2. 文件初查與現勘 | 雙方、地政士及必要專業人員 | 謄本、地籍、分區、現況 | 12項查核紀錄及待辦 | 未明風險先列條件 | 道路、占用等疑點交相關人處理 |
| 3. 議價及條件書 | 雙方 | 查核結果、比價與稅費估算 | 價格及附帶條件書面 | 支付款項須確認性質與返還條件 | 條件未合意,避免先付大筆款 |
| 4. 正式簽約 | 雙方及受託協辦者 | 身分、授權、標的與附件 | 雙方簽署契約、款項收據 | 按約入指定帳戶或保管 | 代理權或附件不全先補足 |
| 5. 證明、稅務、鑑界與塗銷準備 | 賣方、地政士及各承辦機關 | 申請、稅務及清償文件 | 核發、核定、測量及清償安排 | 按完成條件支付或直接清償 | 補件及稅差依約處理 |
| 6. 申辦過戶並併同實價申報 | 買賣雙方、共同受託代理人 | 移轉契約、稅務、身分、權狀及申報書 | 地政收件、登記完成及申報收執資料 | 依約與塗銷、貸款及保管機制銜接 | 收件不等於辦妥;補正後再查結果 |
| 7. 尾款與權利文件核對 | 雙方、地政士、保管機構 | 登記結果、權狀、結算及匯款資料 | 最新謄本、收據、釋款對帳 | 依條件支付尾款,列明點交保留款 | 金額或權利不符先查明 |
| 8. 現場點交與資料歸檔 | 雙方及現場交付人 | 作物設備清冊、照片、文件清單 | 點交簽認、保留事項、實登收執核對 | 改善完成再依約釋放保留款 | 占用或清運未完,列期限與責任 |
依地政機關的實價登錄申報說明,一般買賣案件應由雙方於申請移轉登記時共同申報,可依法委託代理。第8步是核對已申報的資料與歸檔,並非等點交後才開始申報。買賣價格、日期、筆數及特殊交易事項都應據實確認。
三個情境示意:道路、農舍套繪與農用證明如何影響付款
情境示意一|有碎石路可走,通行依據仍待確認
買方看上一筆田地,現場碎石路足以讓車輛進出,地主也表示長期都走這條路。初查發現道路經過另一筆土地,現有資料未能說明法律性質。這時應比對道路地號、權利人與路線,查清可通行的依據及農機需求;謄本未登記通行權,也不能單憑這一點斷定絕對無路可走。
雙方可以先約定查核範圍,將所需通行資料及鑑界成果列為下一期付款前提。若補查後仍無法滿足用途,依約協議改善、調價或解除。實際可行的處理取決於權利基礎與對方配合,不能在文件未明前承諾一定能解決。
情境示意二|空地與農舍分開出售,套繪涉及多筆地號
地主準備出售相鄰空地,保留自己居住的農舍。調閱資料後發現,當初申請範圍可能包含多筆地號;空地看起來獨立,仍須核對坐落用地、套繪與相關許可。雙方因此先列出完整土地及建物清單,交由主管機關資料確認可否獨立移轉。
若查核結果要求調整出售範圍,應重新確認標的、價格及稅費,再決定是否簽約或依已簽條款處理。買方也不宜把空地當成可以再次申請農舍的保證,賣方則要避免承諾自己尚未確認能拆開交付的權利。
情境示意三|原估不課徵,農用證明因補件尚未核發
賣方希望申請不課徵土地增值稅,雙方先以此估算淨額。送件時主管機關要求補農業設施許可及現況資料,原訂付款日前仍未取得證明。此時應按契約確認補件責任、付款是否展延、稅款差額由誰承擔,而不能把申請收件當成已核發。
如果最後取得證明,還要完成稅務申報與核定;若未取得,雙方可依約重算成本後繼續,或按約定解除及返還。這個情境提醒買賣雙方:預估節省的稅款,在正式結果確認前都應保留處理空間。以上均為情境示意,未指涉真實客戶或成交成果。
第一次詢問農地買賣,要先提供哪些資料?
先提供縣市鄉鎮、地段地號、土地面積、整筆或持分、已知分區編定,以及目前是自耕、出租、閒置或其他使用。接著補充道路、農舍與設施、作物、租用占用、抵押或限制登記。資料不齊也可先列出已知內容,再依土地狀況補查。
買方請說明預定用途、總預算、自備款及是否需要融資;賣方請說明希望出售的範圍、預估價格、可點交時間與既有負擔。希望完成的日期可作為安排參考,實際進度仍依文件、查核與雙方履約情形確認。初步傳資料時,可遮蔽與辨認土地無關的個人資料。
準備出售農地,或想先確認產權、現況與交易方式,可來電洽詢農地出售與交易評估:0920-558-923。先整理要出售的權利、需要處理的文件與期望時程,再討論後續安排。
法規與稅務資料查核日:2026年9月14日。個案仍須依土地文件、使用現況及主管機關審認結果確認。